 Mydeed Luxembourg
 Mydeed International
 Mydeed Belgique
 Mydeed France
 Mydeed Suisse
Quotité de revenus exemptée d’impôts pour tout contribuable
Art. 131 CIR 92« Pour le calcul de l'impôt, un montant de base de 8.860 EUR est exempté d'impôt. Ce montant est majoré de 1.610 EUR lorsque le contribuable est atteint d’un handicap »
Art. 132 CIR 92 (+ Avis relatif à l'indexation automatique en matière d'impôts sur les revenus – exercice d’imposition 2020 ) « Le montant de base fixé conformément à l'article 131 est majoré des suppléments suivants pour personnes à charge
- pour un enfant: 1 610 EUR
- pour deux enfants: 4.150 EUR
- pour trois enfants: 9.290 EUR
- pour quatre enfants: 15.030 EUR
- pour plus de quatre enfants: 15.030 EUR majorés de 5.740 EUR par enfant au-delà du quatrième
- un montant supplémentaire de 600 EUR pour chaque enfant n’ayant pas atteint l’âge de 3 ans au 1er janvier de l’exercice d’imposition, étant entendu que ce supplément ne peut s’ajouter à la réduction pour garde d’enfant visée à l’article 145/35
- pour chaque personne à charge visée à l’article 136, 2° et 3°, et qui a atteint l’âge de 65 ans: 3.220EUR
- pour chaque autre personne à charge: 1.610 EUR Pour l’application de l’alinéa 1er, les enfants et autres personnes à charge considérés comme handicapés sont comptés pour deux »
Quotité de revenus exemptée d’impôts pour tout contribuable « isolé »
Art. 133 CIR 92 (+ Avis relatif à l'indexation automatique en matière d'impôts sur les revenus – exercice d’imposition 2020 )« Le montant de base fixé conformément à l'article 131 est majoré des suppléments suivants:al.1,
- 1.610 EUR pour un contribuable imposé isolément et:
- qui a un ou plusieurs enfants à charge
- à qui la moitié des suppléments à la quotité du revenus exemptée d’impôt visés à l’article 132, alinéa 1er, 1° à 6°, est attribuée en application de l’article 132bis
- pour l'année du mariage ou de la déclaration de cohabitation légale
- à partir de l'année qui suit celle au cours de laquelle une séparation de fait est intervenue, pour autant que cette séparation soit effective durant toute la période imposable
- pour l'année de la dissolution du mariage ou de la séparation de corps, ou de la cessation de la cohabitation légale
- lorsqu'un conjoint recueille des revenus professionnels pour un montant supérieur à 10.949 EUR qui sont exonérés conventionnellement et qui n'interviennent pas pour le calcul de l'impôt afférent à ses autres revenus. Le §1er reste toutefois applicable pour l'année au cours de laquelle les cohabitants légaux contractent mariage, sauf si la déclaration de cohabitation légale a été faite la même année.
- Le montant du supplément visé à l'alinéa 1er, 1°, est majoré lorsqu'il est de plus satisfait aux conditions suivantes :
- aucune personne autre que les enfants, ascendants et collatéraux jusqu'au deuxième degré inclusivement du contribuable, et les personnes qui ont assumé la charge exclusive ou principale du contribuable pendant l'enfance de celui-ci, ne fait partie du ménage du contribuable au 1er janvier de l'exercice d'imposition
- le revenu imposable du contribuable est inférieur à 19.810 euros
- les revenus professionnels nets du contribuable sont au moins égaux à 3.330 euros, les allocations de chômage, les pensions et les revenus imposables distinctement n'étant pas pris en compte
Le supplément additionnel est égal àAttention: The internal data of table “1486” is corrupted!
Article 126 CIR 92« §1 En cas de mariage ou de cohabitation légale, une imposition commune est établie au nom des deux conjoints. Nonobstant cette imposition commune, le revenu imposable de chaque conjoint est fixé séparément§2 Le §1er n'est pas applicable dans les cas suivants:
Art. 134 CIR 92 (+ Avis relatif à l'indexation automatique en matière d'impôts sur les revenus – exercice d’imposition 2020 )« §1er. La quotité du revenu exemptée d’impôt comprend le total du montant de base, éventuellement majoré, et des suppléments visés aux articles 132 et 133.§2. L'impôt de base calculé conformément à l'article 130 est diminué de l'impôt sur la quotité du revenu exemptée d'impôt Cet impôt sur la quotité du revenu exemptée d'impôt est fixé à
- 25 p.c. pour la tranche de la quotité du revenu exemptée d'impôt de 0,01 EUR à 5.705,00 EUR
- 30 p.c. pour la tranche de la quotité du revenu exemptée d'impôt de 5.705,00 EUR à 8.120,00 EUR
- 40 p.c. pour la tranche de la quotité du revenu exemptée d'impôt de 8.120,00 EUR à 13.530,00 EUR
- 45 p.c. pour la tranche de la quotité du revenu exemptée d'impôt de 13.530,00 EUR à 24.800,00 EUR
- 50 p.c. pour la tranche de la quotité du revenu exemptée d'impôt supérieure à 24.800,00 EUR
- 1° la quotité du revenu exemptée d’impôt est fixée par conjoint;
- 2°les suppléments visés à l'article 132 sont ajoutés au montant de base de la quotité du revenu exemptée d'impôt du conjoint qui a le revenu imposable le plus élevé
Notion de « personnes à charge »
Article 136 CIR 92: « Sont considérés comme étant à charge des contribuables, à condition
= Enfants et ceux dont le contribuable assume la charge exclusive ou principale. Conditions pour être à charge : - qu’ils fassent partie de leur ménage au 1er janvier de l’exercice d’imposition et
- qu’ils n’aient pas bénéficié personnellement, pendant la période imposable, de ressources d’un montant net supérieur à 3.300 EUR
- leurs enfants
- leurs ascendants
- leurs collatéraux jusqu’au deuxième degré inclusivement
- les personnes qui ont assumé la charge exclusive ou principale du contribuable pendant l’enfance de celui-ci. »
- Faire partie du ménage au 1er janvier de l’exercice d’imposition (y habiter réellement et de manière durable) ➔ La domiciliation de l’enfant permet d’en établir la preuve.
- Ressources nettes de l’enfant ne peuvent pas dépasser un certain montant:
- Enfant à charge pour un contribuable imposé avec un conjoint ou cohabitant légal : 3.330 EUR (art. 140 CIR92 + avis relatif à l'indexation automatique en matière d'impôts sur les revenus)
- Enfant à charge pour un contribuable imposé isolément : 4 810 EUR (art. 141 CIR 92+ avis relatif à l'indexation automatique en matière d'impôts sur les revenus)
- Enfant handicapé à charge d’un contribuable imposé isolément : 6 110 EUR (art. 141 CIR92 + avis)
- Sont exemptées dans la détermination des ressources de l’enfant (art. 143 CIR92)
- les allocations familiales
- les rentes alimentaires ou rentes alimentaires complémentaires payées au contribuable après la période imposable à laquelle elles se rapportent, en exécution d'une décision judiciaire qui en a fixé ou augmenté le montant avec effet rétroactif
- des rentes alimentaires visées à l'article 90, 3°, qui sont attribuées aux enfants, à concurrence de 3.330 EUR (montant de base 1.800 EUR) par an.
- les revenus de job d’étudiant (exonérés à concurrence de 2 780 EUR), etc.
- L’étudiant qui dépasse ces montants ne sera plus considéré comme étant à charge fiscalement des parents (le montant de leurs impôts sera plus élevé) mais il ne paiera aucun impôt tant qu’il ne gagne pas plus de 8.860€ net/an (12.657,14€ brut) – (art. 131 al. 1er CIR92).
- Les enfants dont tous les revenus imposables sont cumulés avec ceux de leurs parents sont considérés comme étant à charge de ces derniers, quelle que soit l’importance de leurs revenus.
- qui font partie du ménage du contribuable et
- 1° qui bénéficient de rémunérations constituant des frais professionnels pour le contribuable
Article 145 C.civ: « Ne sont pas considérées comme étant à charge, les personnes
Parent taxé comme « isolé » et qui a un ou plusieurs enfants à charge ou qui partage cet abattement avec l’autre parent, conformément à l’article 132bis CIR92
Article 132bis CIR 92« Les suppléments visés à l'article 132, alinéa 1er, 1° à 6°, sont répartis entre les deux contribuables
- qui ne font pas partie du même ménage
- mais qui remplissent l'obligation d'entretien prévue à l'article 203, § 1er, du Code civil à l'égard d'un ou plusieurs enfants à charge qui donnent droit aux suppléments visés ci-avant et dont l'hébergement est réparti de manière égalitaire entre les deux contribuables
= les enfants mineurs non émancipés
+ les enfants mineurs émancipés ou majeurs toujours en formation
communs aux époux ou ex-partenaires.
- soit sur la base d’une convention enregistrée ou homologuée par un juge dans laquelle il est mentionné explicitement
- que l’hébergement de ces enfants est réparti de manière égalitaire entre les deux contribuables et
- qu’ils sont disposés à répartir les suppléments à la quotité du revenu exemptée d’impôt pour ces enfants
- soit sur la base d’une décision judiciaire où il est explicitement mentionné que l’hébergement de ces enfants est réparti de manière égalitaire entre les deux contribuables
- Dans ce cas, les suppléments visés à l’article 132, alinéa 1er, 1° à 5°, auxquels ces enfants donnent droit, déterminés abstraction faite de l’existence d’autres enfants dans le ménage dont ils font partie, sont attribués pour moitié à chacun des contribuables.
- Dans le cas visé à l’alinéa 1er, le supplément visé à l’article 132, alinéa 1er, 6°, est attribué pour moitié au contribuable qui ne demande pas la réduction pour garde d’enfant visée à l’article 145/35.
- La disposition s’applique
- pour des enfants civilement mineurs (au 1er janvier de l’exercice d’imposition)
- pour des enfants majeurs fiscalement à charge de ses parents (relevant encore de l’obligation alimentaire étendue de leurs parents) et qui réside, dans les faits, autant chez l’un que chez l’autre parent
- La règle légale ne s'applique que dans l'hypothèse d'un hébergement parfaitement égalitaire d'enfants mineurs
- Il doit y avoir un jugement prononcé ou une convention homologuée ou enregistrée avant le 1er janvier de l'exercice d'imposition
- Objet du partage
- Impossibilité de cumuler le partage de l’abattement fiscal et la déduction des contributions alimentaires versées au cours de la période imposable (art. 132bis in fine CIR 92)
- Le gain effectif qui résulte pour les parents du partage de l'abattement fiscal pour enfant a charge est, souvent, inférieur au gain effectif que l'un d'entre eux aurait eu si l'intégralité de l'abattement pour enfant(s) à charge lui avait été octroyée (voir tableau ci-après)
- Le débiteur d'aliments peut, lors de sa déclaration à l'impôt des personnes physiques, opter
- SOIT pour la déduction des aliments versés au cours de la période imposable au profit de ses enfants
- SOIT pour le partage de l’abattement fiscal pour ces mêmes enfants
- Ce choix n’est ouvert qu’au profit du contribuable (parent) chez qui les enfants n’ont pas leur domicile fiscal
- Renvoie à la notion de fait consistant à « faire partie du ménage du contribuable au 1er janvier de l’exercice d’imposition »
- « Il convient d'apprécier en fonction
- d'éléments de fait (domicile réel des enfants, bénéficiaire des allocations familiales, …) et
- de droit (domicile officiel des enfants - cf. art. 108, al. 1er C.civ. - décision judiciaire relative aux modalités d’hébergement et à l'inscription dans les registres de la population - cf. art. 374 § 1er al.5 C. civ)
- L’autre parent bénéficiera de la moitié de l’abattement complémentaire
- Quel que soit le choix opéré par le parent débirentier dans le cadre de l'article 132bis C.I.R. 92, ces contributions alimentaires demeureront donc, en tout état de cause, (théoriquement) taxables dans le chef des enfants, même en l'absence de toute déduction effective par le parent débirentier.
Circulaire du 26 avril 2010 - Les rentes alimentaires rétroactives payées pour les enfants pour lesquels l'application de la répartition, entre les parents, du supplément de la quotité du revenu exemptée d'impôt pour enfants à charge a été demandée pour un exercice d'imposition antérieur ne sont pas déductibles de l'ensemble des revenus nets.
Attention: The internal data of table “1489” is corrupted! - Le partage de l’abattement fiscal pour enfants à charge et familles recomposées
- Il semble admis que les parents puissent se partager entre eux l’abattement fiscal de manière inégalitaire Ils peuvent décider par exemple de l’attribuer intégralement à un seul parent
A DEFAUT, seul le parent hébergeant principal pouvant, en ce cas, bénéficier de la totalité de l'abattement pour enfant à charge
Attention: The internal data of table “1487” is corrupted!
Attention: The internal data of table “1488” is corrupted!
Article 132 bis« en ces cas, les suppléments (...) auxquels ces enfants donnent droit, déterminés abstraction faite d'autres enfants dans le ménage dont ils font partie sont attribués pour moitié a chacun des contribuables »
Attention: The internal data of table “1490” is corrupted!
Quant au tribunal, il ne peut pas déroger au partage égalitaire
 Bruxelles, 18 juin 2008:Le partage de l'abattement fiscal pour enfants à charge s'impose en application de l'article 132bis C.LR. 92 et le juge ne peut y déroger, compte tenu du caractère d'ordre public de la loi fiscale en général et de cete disposition légale en particulier.
Tableau relatif au gain effectif résultant de l’abattement pour enfant(s) à charge d’un seul parent, taxé en commun ou comme isol
Attention: The internal data of table “1491” is corrupted!
Tableau relatif au gain effectif dans le cas du partage de l’abattement pour enfants à charge entre parents, imposés en commun ou comme isolé(s)
Attention: The internal data of table “1492” is corrupted!
Rente alimentaire
Article 104 CIR 92: « Les dépenses suivantes sont déduites de l’ensemble des revenus nets, dans la mesure où elles ont été effectivement payées au cours de la période imposable:1° 80 p.c. des rentes alimentaires régulièrement payées par le contribuable à des personnes qui ne font pas partie de son ménage, lorsqu'elles leur sont payées en exécution d'une obligation résultant du Code civil ou du Code judiciaire ou d’une obligation légale analogue dans une législation étrangère, ainsi que 80 p.c. des capitaux tenant lieu de telles rentes »
- Parent débirentier :Déduction de 80% pour le parent débiteur d’une rente alimentaire qui n’a pas l’enfant à sa charge 4 Conditions :
- Versement de la pension dans le cadre d’une obligation alimentaire.
- Créancier ne fait pas partie du ménage du débiteur.
- Versement régulier.
- Etablissement d’une preuve de paiement.
- L’abattement fiscal pour enfant à charge
- La co-parenté fiscale
- Enfant crédirentier : Seul 80 % est imposable.
- il n’y aura donc pas d’imposition effective dans son chef s’il ne dépasse pas ce montant
Pas de cumul possible avecTOUTEFOIS, il est, comme tout contribuable, exempté sur les 8.860 premiers EUR
pour les rentes versée en une fois, sous forme de capital, le montant à déclarer doit être déterminé en multipliant ce capital par un pourcentage en fonction de l’âge au moment du paiement ou de l’attribution de la rente. Il faudra déclarer ce montant chaque année, à partir de l’année de paiement, jusqu’à l’année de décès…
Plafond des contributions alimentaires qui pourraient être versées par un parent au profit de ses enfants économiquement mineurs, sans risque de déperdition de l'avantage fiscal pour enfants à charge dans le chef de l'autre parent
Attention: The internal data of table “1493” is corrupted!
- Si le parent débiteur donne beaucoup de rentes alimentaires et dépasse les plafonds et qu’il décide de déduire qu’à hauteur des plafonds: cela ne change rien ➔ on prend en compte ce qui a été réellement payé.
- Par contre, une clause de double garantie fiscale peut être conclue: elle établirait
- que les rentes alimentaires soient nettes d’impôt (permettant ainsi de garantir à l’enfant tout paiement d’impôt effectif)
- et prévoirait que la perte de l’abattement fiscal soit garantie par le débirentier.
- L'abattement fiscal et la déduction des contributions alimentaires au profit des enfants dans le chef de parents mariés pour l'année de leur séparation
EX: Des époux, parents de trois enfants,
- se séparent le 1er avril 2016, avec des domiciliations distinctes depuis cette date
- conviennent de confier l'hébergement principal des enfants à leur mère et modalisent un hébergement secondaire chez leur père
- s’accordent sur le fait que Monsieur versera une contribution alimentaire de € 200 par mois et par enfant sur un compte bancaire de son épouse et qu’il assumera 60 % des frais extraordinaires sur la base du décompte trimestriel qui lui sera adressé par son épouse.
- Le 31 décembre 2016, les époux ne seront toujours divorcés.
Sur la base de ce décompte, il paiera € 450 en 2016, € 900 en septembre 2016 et € 300 en dé cembre 2016 (ces montants se répartissant, par hypothèse, par parts égales au profit de chaque enfant).
Attention: The internal data of table “1494” is corrupted!
Partage de l’abattement ou déduction ?
Pas de cumul possible. Le parent peut donc choisir s’il répond aux conditions ci-dessus entre le partage de l’abattement fiscal et la déduction de la rente alimentaire. Cette dernière est généralement plus intéressante fiscalement. Il peut renoncer au partage de l’abattement fiscal en toute légalité. Exemple : Supposons que Monsieur et Madame ont eu deux enfants et sont à présent divorcés. Monsieur s’est remarié. Les enfants sont domiciliés chez Monsieur, aucune contribution alimentaire n’est versée, l’hébergement est égalitaire et ils partagent l’abattement fiscal prévu à l’article 132 CIR92 (= co-parenté fiscale).Ils souhaitent à présent domicilier les enfants chez Madame pour que celle-ci puisse bénéficier de l’avantage fiscal lorsqu’un parent a des enfants à charge. Ils conviennent également que Monsieur verse une contribution alimentaire mensuelle de 250 EUR pour les enfants à Madame mais conserve la garde alternée. Quelles sont les conséquences fiscales de ce changement de régime ?
Attention: The internal data of table “1495” is corrupted!
Attention: The internal data of table “1497” is corrupted!
Famille recomposée : Cas de cumul entre le partage de l’abattement fiscal pour les enfants communs avec l’abattement pour enfants non communs
Faire domicilier les enfants communs hébergés de manière égalitaire chez celui qui a d’autres enfants non communs à charge car globaliser tous les enfants est plus avantageux fiscalement.
Le résultat du calcul peut, en effet, différer selon le domicile des enfants communs.
- S’ils ont leur domicile : on fait le (nombres d’enfants communs + non communs à charge) – (½ de l’abattement fiscal pour les enfants communs) ➔ + intéressant
- S’ils n’ont pas leur domicile : on fait l’abattement pour les enfants non communs + ½ de l’abattement fiscal pour les enfants communs
Réduction d’impôt pour les frais de garde
Art. 145(35) CIR 92
- Conditions :
- Garde d’enfants en dehors des heures normales de classe durant lesquelles l’enfant suit l’enseignement.
- Garde d’enfants dans l’Espace économique européen.
- Enfants n’ont pas atteint l’âge de 12 ans (ou de 18 ans pour les enfants qui ont un handicap lourd).
- Enfants fiscalement à votre charge, ou pour lesquels la moitié de l’avantage fiscal doit vous être attribuée (coparentalité).
- Perception de revenus professionnels.
- Payées à des institutions ou personnes bien définies.
- Preuve de la garde et du montant payé au moyen des documents requis.
- Montant :
- 45 % des dépenses réellement faites limitées à 23, 98 EUR par jour et par enfant (art. 11 de l’arrêté royal du 2 JUIN 2019 modifiant l'arrêté royal du 25 novembre 1991 portant réglementation du chômage, modifiant l'arrêté royal du 28 décembre 2011 abrogeant l'arrêté royal du 30 juillet 1994 relatif à la prépension à mi-temps et modifiant l'arrêté royal du 26 mars 2003, d'exécution de l'article 7, § 1er, alinéa 3, q, de l'arrêté-loi du 28 décembre 1944 concernant la sécurité sociale des travailleurs, relatifs aux gardiens et gardiennes d'enfants, portant l'adaptation de certains montants d'allocations dans le cadre de l'utilisation de l'enveloppe bien-être 2019-2020) .
- upplément lorsqu’il s’agit d’un parent isolé qui a droit à un majoration supplémentaire (art. 133, al. 2) : la réduction supplémentaire s’élève au maximum à 30 % et est réduite de façon dégressive à partir d’un certain revenu :
- Revenu imposable inférieur ou égal à 15.630 euros pour l’exercice d’imposition 2020 : la majoration du taux de la réduction d’impôt concernant les dépenses pour garde d’enfants s’élève à 30 %.
- Revenu imposable supérieur à 15.630 euros pour l’exercice d’imposition 2020 : la majoration de 30 % est réduite progressivement suivant une règle de palier, par le calcul suivant : 30% x ((19.810 euros - revenu imposable) / (19.810 euros - 15.630 euros)) pour l’exercice d’imposition 2020.
! Dès que le revenu imposable atteint 19.810 euros pour l’exercice d’imposition 2020, la majoration n’est plus accordée.
Allocations familiales : A qui les allocations familiales sont-elles versées lors d’une séparation parentale ?
- En cas de coparentalité, les allocations familiales sont payées à la même personne qu’avant la séparation. Lorsque des parents qui n’étaient pas mariés se séparent, la caisse d'allocations familiales considère aussi qu’il y a coparentalité.
- En cas d’exercice conjoint de l’autorité parentale, la mère percevra les allocations familiales sauf si le père fait une demande écrite et que l’enfant a sa résidence principale chez lui.
- Les parents peuvent demander qu’elles soient versées sur un compte enfants commun.
- En cas d’exercice exclusif de l’autorité parentale, c’est ce parent qui les percevra.
Allocations familiales avant la réforme
Attention: The internal data of table “1499” is corrupted!
Attention: The internal data of table “1500” is corrupted!
Allocations familiales après la réforme
Attention: The internal data of table “1501” is corrupted!
Attention: The internal data of table “1502” is corrupted!
Réduction du précompte immobilier
Attention: The internal data of table “1503” is corrupted!
Sources
- J.E. BEERNAERT et A.M. BOUDART, « Les barèmes fiscaux en matière familiale (période imposable 2019 – exercice d’imposition 2020) », Act. Dr. Fam. 2019, pp. 186-193.
- Conférence du 26 septembre 2019 : « Les leviers et pièges fiscaux de la fiscalité familiale lors d’un divorce ou d’une séparation ».
- Site SPF Finance.
Règles applicables à votre situation
Article 104, 1er et 2è, 113 et 114 CIR
Attention: The internal data of table “1504” is corrupted!
Article 131 CIR
Attention: The internal data of table “1509” is corrupted!
- Plafond des contributions alimentaires qui pourraient être versées par un parent au profit de ses enfants économiquement mineurs, sans risque de déperdition de l'avantage fiscal pour enfants à charge dans le chef de l'autre parent
Attention: The internal data of table “1511” is corrupted!
Attention: The internal data of table “1511” is corrupted!
- Si le parent débiteur donne beaucoup de rentes alimentaires et dépasse les plafonds et qu’il décide de déduire qu’à hauteur des plafonds: cela ne change rien ➔ on prend en compte ce qui a été réellement payé.
- Par contre, une clause de double garantie fiscale peut être conclue: elle établirait
- que les rentes alimentaires soient nettes d’impôt (permettant ainsi de garantir à l’enfant tout paiement d’impôt effectif)
- et prévoirait que la perte de l’abattement fiscal soit garantie par le débirentier.
Réduction d’impôt pour les frais de garde
Art. 145(35) CIR 92
- Conditions :
- Garde d’enfants en dehors des heures normales de classe durant lesquelles l’enfant suit l’enseignement.
- Garde d’enfants dans l’Espace économique européen.
- Enfants n’ont pas atteint l’âge de 12 ans (ou de 18 ans pour les enfants qui ont un handicap lourd).
- Enfants fiscalement à votre charge, ou pour lesquels la moitié de l’avantage fiscal doit vous être attribuée (coparentalité).
- Perception de revenus professionnels.
- Payées à des institutions ou personnes bien définies.
- Preuve de la garde et du montant payé au moyen des documents requis.
- Montant :
- 45 % des dépenses réellement faites limitées à 23, 98 EUR par jour et par enfant (art. 11 de l’arrêté royal du 2 JUIN 2019 modifiant l'arrêté royal du 25 novembre 1991 portant réglementation du chômage, modifiant l'arrêté royal du 28 décembre 2011 abrogeant l'arrêté royal du 30 juillet 1994 relatif à la prépension à mi-temps et modifiant l'arrêté royal du 26 mars 2003, d'exécution de l'article 7, § 1er, alinéa 3, q, de l'arrêté-loi du 28 décembre 1944 concernant la sécurité sociale des travailleurs, relatifs aux gardiens et gardiennes d'enfants, portant l'adaptation de certains montants d'allocations dans le cadre de l'utilisation de l'enveloppe bien-être 2019-2020) .
- upplément lorsqu’il s’agit d’un parent isolé qui a droit à un majoration supplémentaire (art. 133, al. 2) : la réduction supplémentaire s’élève au maximum à 30 % et est réduite de façon dégressive à partir d’un certain revenu :
- Revenu imposable inférieur ou égal à 15.630 euros pour l’exercice d’imposition 2020 : la majoration du taux de la réduction d’impôt concernant les dépenses pour garde d’enfants s’élève à 30 %.
- Revenu imposable supérieur à 15.630 euros pour l’exercice d’imposition 2020 : la majoration de 30 % est réduite progressivement suivant une règle de palier, par le calcul suivant : 30% x ((19.810 euros - revenu imposable) / (19.810 euros - 15.630 euros)) pour l’exercice d’imposition 2020.
! Dès que le revenu imposable atteint 19.810 euros pour l’exercice d’imposition 2020, la majoration n’est plus accordée.
Article 104, 1er et 2è, 113 et 114 CIR
Attention: The internal data of table “1512” is corrupted!








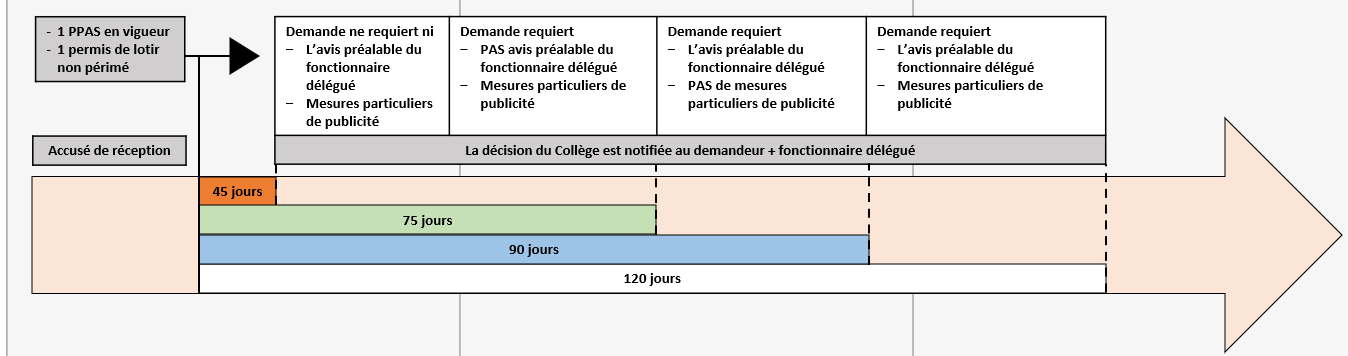

 Les demandes de permis d’urbanisme ou de certificat d’urbanisme n° 2 visées au paragraphe 1er, 1° à 3°, ne donnent pas lieu à une annonce de projet lorsqu’elles sont conformes à un permis d’urbanisation non périmé.

 Lorsque la demande de permis ou de certificat d’urbanisme n° 2 comporte une demande de création, de modification ou de suppression de la voirie communale,.
 Pour la région de langue française, toute demande de permis ou de certificat d’urbanisme n° 2 relative
 Hébergements de loisirs




 Lorsque la demande de permis com-
 Lorsque la demande de permis porte sur



 -1 Construction, reconstruction, transforma-tion et/ou placement d’une installation fixe
 -3 –a Modification de la destination ou de l’utilisation d’un bien bâti et/ou modification du nombre de logementsLe dossier de demande relatif à ce type d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -4 Placement de dispositif de publicité
 -5 Utilisation d’un terrain pour le dépôt, pour le stationnement de véhicules et pour le placement d’installations mobilesLe dossier de demande relatif à l’un de ces types d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -7-a Aménager un espace vert soumis à permis d’urbanisme
 -11 Dispositions particulières applicables aux demandes de permis concernant un bien classé ou inscrit sur la liste de sauvegarde ou en cours de classement ou d’inscription
 Les nouveaux États seront eux aussi liés par ce texte, qui fait partie de l’« acquis communautaire »



 Le litige concerne la matière civile tant qu’il ne comporte pas « l’intervention d’une autorité publique qui a agi dans l’exercice de la puissance publique » (CJCE, 21 avril 1993, C-172/91, Sonntag, Rec., 1993, p. I-1963, point 20)
 EXCEPTIONLa règle sur la litispendance n’est pas applicable lorsque la succession est réglée par des autorités non judiciaires, telles que des notaires.➔ « on ne peut exclure qu’une transaction extrajudiciaire à l’amiable et une procédure judiciaire ayant trait à la même succession ou deux transactions extrajudiciaires à l’amiable ayant trait à la même succession puissent être engagées parallèlement dans différents États membres » (considérant 36)➔ Dans ce cas, à défaut d’un accord entre les parties concernées, la compétence pour trancher le conflit appartient aux juridictions désignées par le Règlement

 Loi personnelle du de cujus
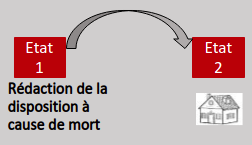
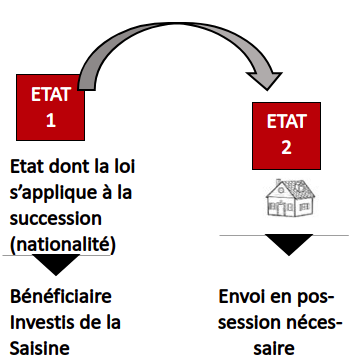
 certains droits régionaux (derechos forales) du Nord de l’Espagne(fueros de Navarre et de la province basque d’Ayala)
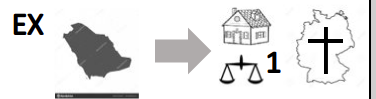
 les Grecs musulmans de Thrace en Grèce
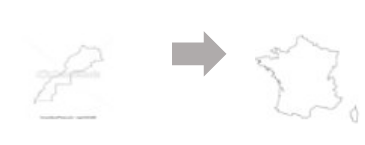


 Voy. l’Annexe II du Règlement d’exécution n° 1329/2014 de la Commission du 9 décembre 2014, qui comprend le formulaire II
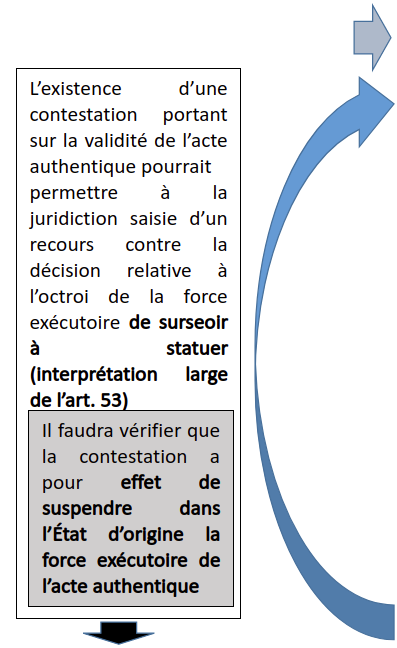


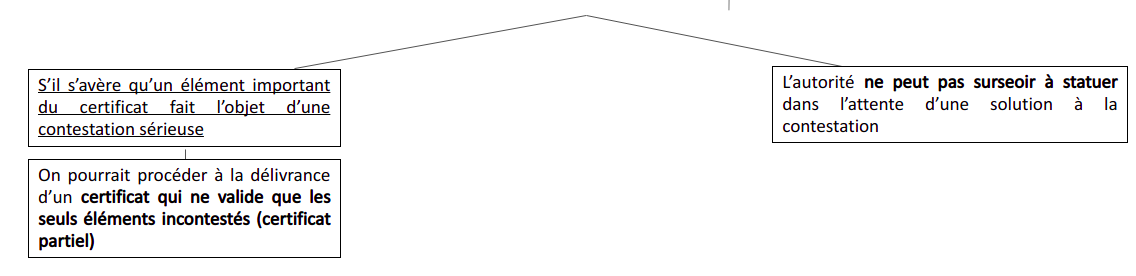
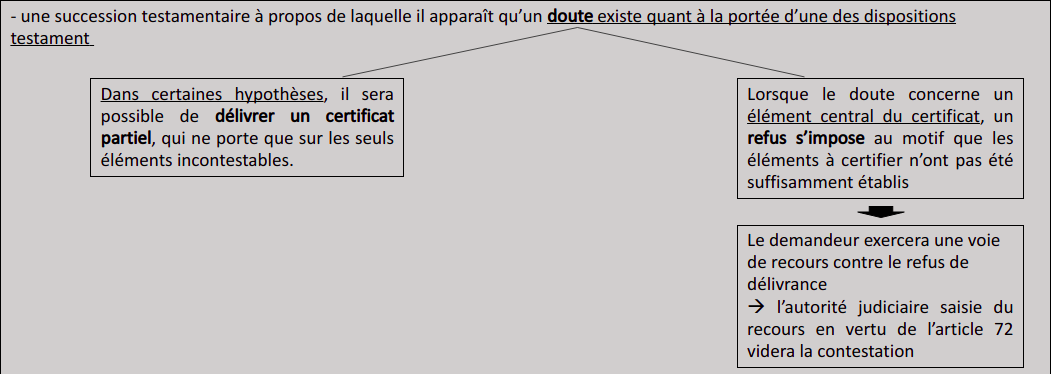
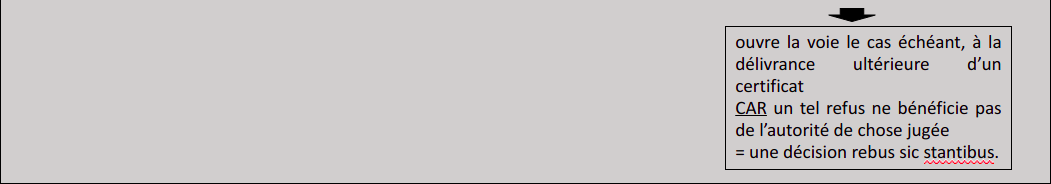
 Ex:un héritier ou bénéficiaire sollicite la délivrance d’un certificat successoral européen →