 Mydeed Luxembourg
 Mydeed International
 Mydeed Belgique
 Mydeed France
 Mydeed Suisse
immobilière
immobilière
Les revenus des biens immobiliers sont imposables dans le chef du propriétaire (Art. 29 CGI)
SONT ASSIMILES AU PROPRIETAIRE: art. 1408 I CGI
– le possesseur, s’il n’y a pas de véritable propriétaire
Il est possesseur de bonne foi lorsqu’il peut raisonnablement se considérer comme propriétaire.
– l’usufruitier si l’immeuble est grevé respectivement d’un droit d’emphytéose, d’un droit de superficie ou d’usufruit
– le titulaire d’un droit d’usage ou d’habitation (art. 625 et s C. civ)
1° L’immeuble constitue l’habitation principale (art. 4 B et 200 quater CGI)
= l’habitation où le contribuable est domicilié et dont il est propriétaire. S’entend du lieu où la personne ou sa famille habite normalement, c’est-à-dire du lieu de la résidence habituelle, sans qu’il soit tenu compte des séjours effectués temporairement ailleurs en raison des nécessités de la profession ou de circonstances exceptionnelles (CE 3 novembre 1995 n° 126513)
immobilière
Art. 193 CGI : L’impôt sur le revenu est calculé selon un barème progressif dont les taux s’élèvent par paliers successifs correspondant chacun à une « tranche » de revenu. Cependant, le système du « quotient familial » permet d’aménager la progressivité de l’impôt en fonction de la situation et des charges de famille de chaque contribuable.
- en premier lieu, de déterminer le quotient familial de l’intéressé, compte tenu de sa situation et de ses charges de famille;
- ensuite, de procéder au calcul proprement dit de l’imposition. Ce calcul donne lieu, dans certains cas, à l’application de réductions ou crédits d’impôt
1. QUOTIENT FAMILIAL :
- d’une part, des enfants entrant dans l’une des catégories définies par la loi ;
- d’autre part, de certaines personnes invalides
- un plafonnement des effets du quotient familial au-dessus de certains seuils de revenus ;
- un mécanisme de décote différencié selon la situation de famille, en deçà de certains seuils de revenus .
Art. 199 : Le quotient familial est applicable quelle que soit la nationalité du contribuable.
Les enfants célibataires mineurs, comme les enfants infirmes, sont pris en compte de plein droit.
En revanche, la prise en compte d’enfants célibataires majeurs est subordonnée à leur « rattachement » au foyer fiscal de leurs parents.
Ce « rattachement » est également nécessaire pour les enfants mariés, pacsés ou chargés de famille, étant précisé qu’en pareil cas l’avantage accordé aux parents consiste non dans une majoration du quotient familial, mais dans un abattement applicable au revenu imposable.
En cas de divorce, d’imposition séparée des époux ou partenaires d’un Pacs, de rupture du Pacs ou de séparation de fait de parents non mariés, les enfants mineurs sont considérés, jusqu’à preuve contraire, comme étant à la charge du parent chez lequel ils résident à titre principal.
En cas de résidence alternée au domicile de chacun des parents, les enfants mineurs sont réputés être à la charge égale de l’un et de l’autre parent, sauf disposition contraire dans la convention de divorce, la décision judiciaire ou, le cas échéant, l’accord entre les parents.
Cependant, ils ont la possibilité de demander à être rattachés au foyer fiscal de leurs parents lorsqu’ils remplissent l’une des deux conditions suivantes :
- être âgés de moins de 21 ans ;
- être âgés de moins de 25 ans, s’ils justifient de la poursuite de leurs études.
- une demi-part pour chacune des deux premières personnes à charge ;
- une part entière pour chaque personne à charge à compter de la troisième.
- CALCUL DE L’IMPOSITION (art. 193 et 197 CGI)
-
il s’agit tout d’abord de calculer le montant de l’impôt brut résultant de l’application du barème légal ; effectué à partir du revenu net imposable.
Le mécanisme légal de calcul est le suivant :- Le revenu net imposable (arrondi à l’euro le plus proche) est divisé par le nombre de parts correspondant au quotient familial dont bénéficie le contribuable
- Au chiffre ainsi obtenu, c’est-à-dire au montant de chaque part de revenu, on applique le barème de l’impôt prévu pour une part de revenu. Ce barème comporte plusieurs tranches dont chacune est soumise à un taux différent, qui s’élève progressivement en fonction de l’importance des revenus. L’application du barème donne le montant de l’impôt correspondant à chaque part de revenu.
- Le chiffre obtenu est multiplié par le nombre de parts, pour aboutir au montant total de l’impôt brut (qui est, s’il y a lieu, arrondi à l’euro le plus proche).
- C’est sur ce montant que sont ensuite opérées les diverses corrections
- il faut ensuite apporter, s’il y a lieu, à cet impôt brut diverses corrections, au terme desquelles on obtient le montant de l’impôt réellement dû
Fraction de revenu imposable (un part)
Taux (en %)
N’excedant pas 10 225 €
0
De 10 225 € a 26 070 €
11
De 26 070 € a 74 545 €
30
De 74 545 € a 160 336 €
41
Superieur a 160 336 €
45
- contribuables domiciliés dans les DOM : sur l’impôt progressif résultant du barème général, application d’une réduction spéciale ;
- imposition des revenus de source française perçus par des contribuables domiciliés à l’étranger (autres que les non-résidents « Schumacker » visés au n° 4280, précision b) : application de taux minima d’imposition ou, sur justification et si ce taux est inférieur, d’un taux moyen d’imposition;
- salariés détachés à l’étranger ou exerçant temporairement une activité salariée au sein de la Chambre de commerce internationale de Paris, bénéficiant des mesures d’exonération prévues aux articles 81 A et 81 D du CGI ; contribuables disposant de revenus exonérés en France par l’effet d’une convention internationale ; exploitants ayant opté pour le régime de l’auto-entrepreneur : pour le calcul de l’impôt afférent aux autres revenus imposables, application de la règle dite du « taux effectif » – revenus exceptionnels ou différés : en vue d’atténuer les effets de la progressivité de l’impôt, application d’un système de quotient
- aux produits issus de certains droits de la propriété intellectuelle ;
- sauf option globale pour le barème progressif, aux plus-values de cession de valeurs mobilières et droits sociaux réalisées par les particuliers ainsi qu’aux gains, profits et distributions relevant du régime des plus-values mobilières privées ;
- sauf option globale pour le barème progressif, aux revenus mobiliers (dividendes, produits des placements à revenu fixe, certains produits d’assurance-vie ;
- sauf option globale pour le barème progressif, aux gains réalisés en cas de retrait – ou de rachat du contrat de capitalisation – avant cinq ans sur le plan d’épargne en actions ;
- sauf option pour le régime des traitements et salaires, aux gains tirés par les salariés ou les dirigeants de la levée d’options de souscription ou d’achat d’actions attribuées du 20 septembre 1995 au 27 septembre 2012 ;
- aux gains réalisés lors de la cession de titres acquis en exercice de bons de souscription de parts de créateur d’entreprise ;
- sauf option pour le régime des traitements et salaires, à l’avantage tiré par les salariés et les mandataires sociaux de l’acquisition gratuite d’actions attribuées avant le 28 septembre 2012 ;
- aux plus-values de cessions de titres en report d’imposition au titre d’opérations réalisées entre le 14 novembre et le 31 décembre 2012.
- deux parts pour les contribuables mariés ou pacsés faisant l’objet d’une imposition commune ainsi que les veufs dont le conjoint ou le partenaire (Pacs) est décédé au cours de l’année d’imposition
- une part pour les autres contribuables : époux ou partenaires d’un Pacs faisant l’objet d’une imposition séparée, célibataires, divorcés et veufs dont le conjoint ou le partenaire (Pacs) est décédé avant le 1er janvier de l’année d’imposition.
- 1er terme : impôt calculé en fonction du quotient familial réel de l’intéressé, sans plafonnement ;
- 2e terme : impôt calculé sur la base d’un quotient familial de deux parts ou d’une part selon la situation dont relève l’intéressé, la somme ainsi obtenue étant ensuite diminuée du montant du plafond correspondant à l’ensemble des majorations du quotient familial.
Le plafond attaché à chaque demi-part (ou quart de part) diffère selon les critères en fonction desquels la majoration du quotient familial est accordée (charges de famille, prise en compte d’une invalidité, de la qualité d’ancien combattant, etc.), ces critères se combinant eux-mêmes, dans certains cas, avec d’autres éléments (vie en couple ou non pour les contribuables célibataires, divorcés ou séparés ayant des enfants à charge, année du décès du conjoint ou du partenaire du Pacs pour les contribuables veufs chargés de famille).
- 1 592 € pour chaque demi-part additionnelle ;
- 796 € pour chaque quart de part additionnel.
-
parents isolés : Pour les contribuables célibataires, divorcés ou séparés vivant seuls qui supportent à titre exclusif ou principal la charge d’au moins un enfant, l’avantage en impôt procuré par la part entière accordée au titre du premier enfant à charge est limité, pour l’imposition des revenus de 2021, à 3 756 €. Pour ceux qui entretiennent uniquement des enfants dont la charge est réputée également partagée avec l’autre parent dans le cadre d’une résidence alternée, l’avantage fiscal procuré par la demi-part accordée au titre de chacun des deux premiers enfants à charge est limité à 1 878 €. Le plafond ainsi fixé est augmenté du plafond général pour les autres majorations dont bénéficient, le cas échéant, ces contribuables, soit 1 592 € pour chaque demi-part et 796 € pour chaque quart de part.Exemples :
Pour un célibataire vivant seul et ayant 1 enfant à charge exclusive ou principale (QF : 2), l’avantage ne peut pas excéder 3 756 €.Pour un divorcé vivant seul et ayant 1 enfant à charge exclusive ou principale et 1 enfant dont la charge est réputée également partagée avec son ex-épouse dans le cadre d’une résidence alternée (QF : 2,25), l’avantage ne peut pas excéder : 3 756 € + 796 € = 4 552 €Pour un divorcé vivant seul et ayant 3 enfants dont la charge est réputée également partagée avec son ex-épouse dans le cadre d’une résidence alternée (QF : 2,5), l’avantage ne peut pas excéder 1 878 € + 1 878 € + 1 592 € = 5 348 €. - personnes seules ayant élevé des enfants : L’avantage en impôt procuré par la demi-part supplémentaire dont bénéficient les contribuables célibataires, divorcés, séparés ou veufs sans personnes à charge, vivant seuls et ayant élevé seuls pendant au moins cinq années un ou plusieurs enfants est plafonné à 951 € pour l’imposition des revenus de 2021.
-
invalides et anciens combattants : L’avantage en impôt accordé aux foyers fiscaux qui bénéficient d’une ou, le cas échéant, de plusieurs majorations de quotient familial (demi-part ou quart de part) à raison d’invalidité personnelle, de leur conjoint ou partenaire ou d’une personne à charge, qualité de pensionné de guerre ou d’ancien combattant est plafonné, pour l’imposition des revenus de 2021, à :
- 3 179 € par demi-part ;
- 1 589,50 € par quart de part.
- veufs chargés de famille : L’avantage fiscal attaché à la part supplémentaire dont bénéficient les contribuables veufs dont le conjoint ou le partenaire du Pacs est décédé avant 2021 et ayant au moins un enfant ou une personne à charge est plafonné à 4 956 €, pour l’imposition des revenus de 2021. Le plafond ainsi fixé est augmenté du plafond de droit commun pour les autres majorations dont bénéficient ces contribuables, soit 1 592 € pour chaque demi-part et 796 € pour chaque quart de part.
Au titre de l’imposition des revenus de 2021, la décote est applicable aux contribuables dont l’impôt brut est inférieur à 1 746 € (célibataires, divorcés, séparés ou veufs) ou à 2 889 € (couples mariés ou pacsés, soumis à une imposition commune), et son montant est égal à la différence entre respectivement 790 € ou 1 307 € et 45,25 % du montant de la cotisation d’impôt brut (Loi 2021-1900 du 30-12-2021 art. 2, I-2°-c).
1. Cotisation d’impôt brut d’un célibataire (QF : 1) sur ses revenus de 2021 : 1 625 €.
Décote : 790 € − (1 625 € × 45,25 %) = 55 €.
Impôt après décote : 1 625 € − 55 € = 1 570 €.
Impôt après décote : 1 576 € − 594 € = 982 €.
C’est à partir de ce montant (1 570 € ou 982 €) que s’effectuera la suite du processus de calcul de l’impôt réellement dû.
Dans le cas où le montant des réductions d’impôt excède celui de l’impôt brut, la fraction non imputée de ces réductions est, en principe, perdue. Toutefois, dans certains cas limitativement prévus par la loi, l’excédent de réduction d’impôt peut, selon l’avantage fiscal considéré, soit donner lieu à report sur l’impôt dû au titre des années ou exercices suivants, soit être affecté au paiement de l’impôt dû au titre des années ou exercices suivants. Voir également le cas particulier des réductions d’impôt pour souscription au capital des PME et des sociétés foncières solidaires
En ce qui concerne l’impossibilité d’imputer les réductions d’impôt sur les droits donnant lieu à une majoration pour manquements graves.
Lorsqu’elle est encourue, la reprise est opérée au titre de l’année au cours de laquelle survient l’événement qui la motive. Calculée d’après le taux qui a été appliqué pour le calcul de l’avantage fiscal considéré, elle est ajoutée au montant de l’impôt de ladite année, tel qu’il se présente après application des corrections visées aux lignes 1 à 4 de la liste
- des agents généraux d’assurances soumis à une taxe spécifique en contrepartie de l’exonération des indemnités compensatrices perçues des compagnies d’assurances lors de leur départ en retraite ;
- des contribuables bénéficiaires de prestations de retraite versées sous forme de capital qui optent pour le prélèvement libératoire;
- des contribuables dont le revenu fiscal de référence au titre de l’année d’imposition excède 250 000 € (contribuables célibataires, divorcés, séparés ou veufs) ou 500 000 € (contribuables mariés ou pacsés, soumis à imposition commune) qui doivent s’acquitter de la contribution exceptionnelle sur les hauts revenus.
Les crédits d’impôt excédentaires sont, en règle générale, restituables (à condition d’excéder 8 € : CGI art. 1965 L). Toutefois, certains sont reportables sur un certain nombre d’années et restituables à l’expiration du délai de report ou constituent une créance sur l’État à valoir pour le paiement de l’impôt des années suivantes ou dans certains cas immédiatement remboursable. D’autres ne donnent lieu ni à restitution ni à report.
- FORMULE GENERALE
Valeur du quotient R/N
Montant de l’impot brut
N’excedant pas 10 225 €
0
De 10 225 € a 26 070 €
(R x 0,11) – (1 124,75 x N)
De 26 070 € a 74 545 €
(R x 0,30) – (6 078,05 x N)
De 74 545 € a 160 336 €
(R x 0,41) – (14 278,00 x N)
Superieur a 160 336 €
(R x 0,45) – (20 691,44 x N)
La valeur du quotient R/N, soit 120 000 € / 6 = 20 000 €, est comprise entre 10 225 € et 26 070 €.
L’utilisation de la formule correspondante donne le montant de l’impôt brut :
(120 000 € × 0,11) − (1 124,75 € × 6) = 6 452 €.
Au montant de l’impôt donné par le tableau, il suffit d’appliquer ensuite (s’il y a lieu) les autres corrections visées aux lignes 2 à 8 de la liste.
Ces distinctions sont rendues nécessaires par le fait que les règles concernant le plafonnement des effets du quotient familial (intégrées dans chacun des tableaux) sont différentes selon la situation et les charges de famille du contribuable;
L’intéressé doit se reporter au deuxième tableau pratique dans la colonne « 3,5 parts » à la case comportant la tranche de revenu « de 76 752 à 149 090 » et qui fait face horizontalement au taux de 30 %.
Le montant exact de l’impôt brut à sa charge se calcule comme suit : (0,30 × 110 000 €) − 18 519,10 € (chiffre en gras) = 14 481 €.
Le contribuable peut par ailleurs constater que la tranche la plus élevée de son revenu est de 33 248 € (soit 110 000 € − 76 752 €) et que le taux applicable à cette tranche est de 30 %.
Aucune demi-part invalidité ou ancien combattant
Une demi-part invalidité ou ancien combattant
Deux demi-parts invalidité ou ancien combattant (ou une demi-part ancien combattant d’un parent + une demi-part invalidité d’une personne à charge)
Aucune demi-part invalidité ou ancien combattant
(2) Sauf les veufs ou les veuves dont le décès du conjoint ou du partenaire du Pacs est intervenu en 2021.
(3) La colonne a doit être utilisée par les contribuables célibataires, divorcés, séparés, vivant en couple et ayant un enfant à charge.
La colonne b doit être utilisée par les contribuables célibataires, divorcés, séparés, veufs ou veuves, sans personnes à charge, vivant seuls et ayant supporté à titre exclusif ou principal la charge d’un enfant pendant au moins cinq années au cours desquelles ils vivaient seuls.
(2) Sauf les veufs ou les veuves dont le conjoint ou le partenaire du Pacs est décédé en 2021.
Deux demi-parts invalidité
Aucune demi-part invalidité ou ancien combattant
Une demi-part invalidité ou ancien combattant
(2) Les célibataires (ou assimilés), divorcés ou séparés vivant seuls et n’ayant à leur charge que des personnes (autres que des enfants) invalides doivent utiliser, selon le cas, les
Deux demi-parts invalidité
(2) Les célibataires (ou assimilés), divorcés ou séparés vivant seuls et n’ayant à leur charge que des personnes (autres que des enfants) invalides doivent utiliser, selon le cas, les cinquième ou sixième tableaux.
Aucune demi-part invalidité ou ancien combattant
Une demi-part invalidité ou ancien combattant
Deux demi-parts invalidité (ou une demi-part ancien combattant du parent + une demi-part invalidité d’un enfant ou d’une personne à charge)
- Base de calcul
Il importe donc que chaque local susceptible de donner lieu à une imposition au titre de la taxe d’habitation, de la taxe foncière ou d’une taxe locale annexe, fasse l’objet d’une évaluation foncière.
Cette valeur locative est fixée après consultation des commissions communales ou départementales des impôts directs lors des opérations de révision foncière.
Celle-ci peut être modifiée selon différents événements affectant le bien.
- La valeur locative cadastrale
Cette fiche détaille le calcul de la valeur locative cadastrale des locaux servant uniquement à l’habitation. À compter de 2017 avec la mise en œuvre de la révision des valeurs locatives, la base imposable des locaux professionnels concernés par la révision prend en compte la nouvelle valeur locative.
Pour plus d’informations sur cette réforme, il convient de se reporter à la rubrique dédiée sur le site impots.gouv.fr : Accueil > Particuliers > Gérer mon patrimoine / mon logement > Je suis propriétaire ou je suis occupant d’un local professionnel > Les grands principes de la révision des valeurs locatives des locaux professionnels.
Elle représente le loyer théorique annuel que le bien serait susceptible de produire dans des conditions normales à une date de référence.
Elle est calculée à partir des conditions du marché locatif au 1er janvier 1970 pour les propriétés bâties et de celui de 1961 pour les propriétés non bâties. Pour le bâti et le non bâti dans les DOM hors Mayotte, elle est calculée à partir du marché locatif au 1er janvier 1975 et pour Mayotte, à partir des conditions du marché au 1er janvier 2012.
Méthode d’évaluation des propriétés
Pour les immeubles d’habitation, ces valeurs locatives sont déterminées par voie de comparaison.
Concrètement, cette méthode consiste à définir des catégories d’immeubles (8 catégories) en fonction de leur qualité sur le plan national et dans chaque commune puis, pour chaque catégorie, à déterminer un tarif d’évaluation au mètre carré.
Une fois ce premier travail effectué, chaque local à évaluer est rattaché à une catégorie.
Sur la base des déclarations souscrites par les propriétaires, la valeur locative de chaque local est calculée en appliquant le tarif à sa surface pondérée.
La surface pondérée est obtenue en appliquant à la superficie réelle des locaux, des correctifs traduisant les divers facteurs qui influent, dans des conditions normales de fonctionnement du marché locatif, sur le niveau des loyers:
- nature des divers éléments composant le local ;
- importance de la surface du logement ;
- état d’entretien de la construction ;
- situation géographique de l’immeuble dans la commune et emplacement particulier du local ;
- confort du local ( baignoire, douche, gaz,…).
D’une part, elle est modifiée annuellement par des coefficients forfaitaires d’actualisation et de revalorisation.
D’autre part, elle est mise à jour pour tenir compte des modifications qui concernent votre bien.
- Les 5 changements qui modifient la valeur locative
Il s’agit de l’édification d’un bâtiment pour la première fois sur une parcelle non bâtie ou d’un bâtiment reconstruit sur l’emplacement d’un bâtiment démoli.
S’agissant du bâti, ce sont :
- le passage d’un groupe de locaux à un autre, par exemple un local commercial qui devient local d’habitation ;
- la perte ou l’obtention d’une exonération permanente, par exemple un bâtiment rural qui devient local d’habitation.
S’agissant du bâti, ce sont les travaux d’amélioration importants sans incidence sur la superficie ou le volume du local, comme :
- les installations d’équipements nouveaux ;
- les gros travaux de remise en état ;
- l’aménagement de combles en pièces habitables.
S’agissant du bâti, ce sont les phénomènes extérieurs affectant l’environnement immédiat de la construction et entraînant des avantages ou des inconvénients pour les occupants. Ce sont :
- la réalisation d’opérations d’urbanisme ou d’équipements collectifs ;
- l’implantation ou la suppression d’établissements générateurs de nuisances.
- Les obligations déclaratives
- par le propriétaire ;
- auprès du service des impôts fonciers (CDIF, SIP…) du lieu de situation des biens ;
- dans les 90 jours de la réalisation définitive du changement.
- pour les constructions nouvelles : déclaration modèle H1 (maisons individuelles), déclaration modèle H2 (appartements), CBD (locaux commerciaux et biens divers), modèle U (établissements industriels relevant de la méthode comptable) ou ME (locaux à caractère exceptionnel) ;
- pour les changements de consistance ;
- pour les changements d’affectation.
Ils sont constatés d’office par le service au vu d’informations provenant de réclamations de propriétaires ou de locataires, de demandes de maires, de la commission communale des impôts directs ou de toute autre source.
immobilière
Quel impôt sur le revenu vais-je payer sur les loyers perçus ?
En France, le fait de louer un bien en meublé engendre impôt ET prélèvements sociaux. Cela signifie que même les personnes non imposables vont devoir payer les prélèvements sociaux. Que vous louiez via Leboncoin ou Airbnb, les loyers doivent être déclarés. Autant avant on pouvait passer à côté, autant maintenant le fisc surveille de près Airbnb… nous verrons le risque et les contrôles en partie suivante. Fiscalement, c’est le régime de la location meublée qui s’applique. Pour les locations « classiques » des particuliers mettant leur logement à disposition sur Airbnb pendant les vacances ou de temps à autre (si vous avez plus de 23 000 € de loyers, les calculs peuvent varier comme expliqué en fin d’article), l’impôt prélevé sera calculé selon le régime Micro-BIC :
1) On prend les loyers perçus : 8 000 €.
2) Abattement de 50% sur les loyers : 8000*50% = 4 000 €.
3) Sur ces 4 000 €, le fisc prendra les prélèvements sociaux (17.2%) et la tranche d’imposition.
La tranche d’imposition dépend des revenus du contribuable. Elle peut être de 0%, 11%, 30%, 41% ou 45%. Pour la suite de l’article, nous réaliseront les calculs avec une tranche à 30% (pour connaître votre tranche fiscale, utilisez le simulateur gratuit d’impôt 2022). Réalisons la première simulation pour y voir plus clair
Monsieur X a loué son bien sur Airbnb en 2020 et a reçu 8 000 € de loyers. Sa tranche est de 30% et il veut savoir combien d’impôt il va payer.
1) 8 000 / 2 = 4 000 €.
2) Impôt : 4 000 * 30% = 1 200 €.
3) Prélèvements sociaux : 4 000 * 17.2% = 688 €.
Lors de la déclaration 2022 d’impôt sur les revenus de 2020, Mr déclarera ses loyers. L’impôt total engendré sera de 1 200 € + 688 € soit 1888 € !
La fiscalité augmente rapidement lorsqu’on loue en meublé. Les prélèvements sociaux engendrent de l’impôt même pour ceux qui ont très peu de revenus.
Je loue ma résidence principale sur Airbnb, serais-je moins imposé ?
Pour toute location meublée, les règles sont les mêmes que ce soit via Airbnb ou autre. En revanche, la location meublée d’une ou plusieurs pièces de la résidence principale est exonérée d’impôt si et seulement si les loyers annuels n’excèdent pas… 760 € ! C’est l’article 35 bis du Code Général des impôts qui précise qu’en 2022, les produits de la location provenant de la résidence principale sont exonérés d’impôt s’ils sont inférieurs à 760 € par an. Dans ce cas, vous n’avez rien à déclarer. Dès lors que vous dépassez le seuil de 760 €, la totalité subit impôt/prélèvements sociaux après l’abattement de 50%.
Je loue très peu via Airbnb, puis-je être exonéré d’impôt sur le revenu en 2022 ?
Hormis la condition d’exonération que l’on vient de voir sur la résidence principale, les loyers perçus via la location meublée en France doivent être systématiquement déclarés. Pour autant, vous ne subirez pas d’impôt si les loyers perçus sont inférieurs à 305 € par an (résidence principale ou non). Attention à la précision technique ici, il faut quand même déclarer les loyers perçus. C’est l’article 50-O du Code général des impôts qui élimine l’impôt en précisant que l’abattement de 50% sur les loyers est au minimum de 305 €
Exemple :
Monsieur X a perçu 200 € en louant un bien. Comment son impôt sera calculé?
– Abattement de 50% sur les loyers : 100 €.
– Abattement minimum : 305 €.
Le fisc va retenir un abattement de 305 au lieu de 100 €. Soit un impôt calculé sur une base de 200 – 305 soit 0 €. Aucun impôt à payer donc !
Au-delà de 305 € de loyers perçus, vous paierez prélèvements sociaux et/ou impôt systématiquement.
En 2022, dans quelle case dois-je déclarer les loyers sur la déclaration d’impôt (en ligne) ?
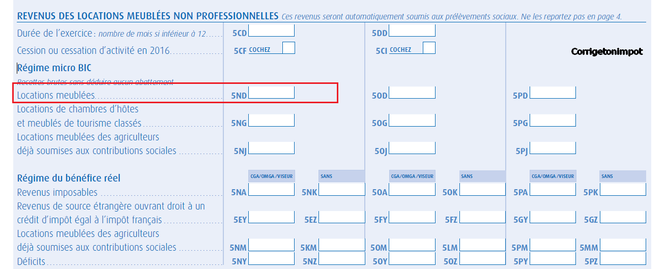
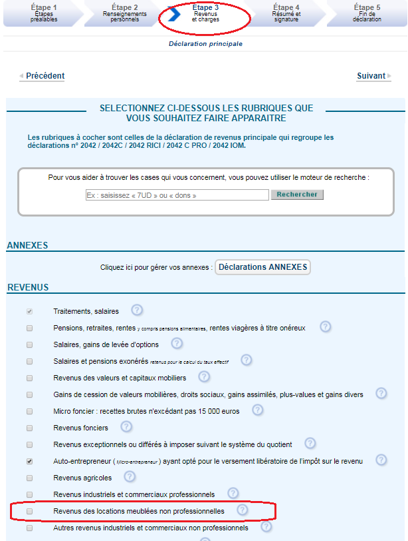
Pour déclarer, il faut indiquer dans un premier temps les loyers perçus en case 5ND (ou 5OD pour le conjoint). Renseignez bien le total des loyers, le fisc fera l’abattement de 50% tout seul. Idem si vos loyers sont de 305 € ou moins, vous pouvez mettre le montant total dans la case 5ND et vous ne subirez pas d’impôt. Cette case se trouve sur la déclaration d’impôt des revenus complémentaires (2042C).
Est-ce que Airbnb transmet les informations aux impôts ?
Depuis un an, Airbnb doit remonter systématiquement l’information à l’administration fiscale. Autant vous dire que les contrôles deviendront très faciles ! Le contrôleur aura juste à vérifier que le loyer perçu (dont il aura connaissance) a bien été indiqué dans la case 5ND. Sachez que le délai en terme de prescription est de trois ans !
Je n’ai pas envie de payer l’impôt et de déclarer Airbnb, qu’est-ce que je risque ?
Comme indiqué, le fisc peut redresser 3 ans : la déclaration de l’année en cours et les deux précédentes. Il va bien entendu recalculer l’impôt engendré par les loyers et le réclamer. Là-dessus, comptez une majoration de 10% et des intérêts de retard de 0.2% par mois. Vous pouvez relire notre article sur la meilleure façon de réagir en cas de contrôle fiscal pour échapper à ces pénalités
Exemple :
Monsieur X (tranche fiscale à 30%) à perçu 1 000 € en louant sa résidence principale sur Airbnb en 2021. Il n’est pas exonéré (supérieur à 760 €) et doit donc normalement tout déclarer. Il ne souhaite pas le faire et n’indique rien sur sa déclaration d’impôt 2022 sur les revenus 2021. Un an plus tard, le fisc effectue un redressement car il a connaissance des loyers perçus.
1) Le contrôleur recalcule l’impôt :
Abattement : 1000 / 2 = 500. Impôt : 500 * 30% = 150 €. Prélèvements sociaux : 500 * 17.2% = 86€.
Total de 236 €.
2) Intérêt de retard de 0.2% par mois sur 12 mois
236*0.2%*12 = 5.5 €
3) Majoration de 10%
(236+5.5)* 10% = 24 €.
Monsieur devra payer un total de 236 + 5.5 + 24 = 266 €. Si le fisc ne le redresse pas dans les trois ans, Monsieur aura économisé 236 € en omettant de déclarer.
J’ai entendu dire que les règles changent si je perçois beaucoup de loyers, est-ce le cas ?
Effectivement, deux régimes coexistent pour la location meublée. Le régime micro-Bic que nous venons de voir (abattement de 50%) et le régime réel. Ce dernier consiste à enlever les charges payées réellement sur le bien des loyers. Si vos revenus tirés d’Airbnb dépassent 72 500 € par an, le régime micro-BIC ne sera plus accessible et vous devrez déclarer au régime réel. La déclaration fiscale devient alors bien plus compliquée. Direction notre article sur la fiscalité « vide/meublée » si vos loyers excédent ce seuil.
Notons également qu’au-delà de 23 000 €, il conviendrait normalement pour le loueur de payer des cotisations sociales. Cela signifierait s’affilier au RSI comme un professionnel (que ce soit avec un statut d’autoentrepreneur ou autre). Qui plus est, la loi de l’an passé est venu se pencher sur cet aspect et il apparaît très probable que les loueurs AirBNB dépassant 23 000 € de loyers passent sous un régime professionnel. On attend le décret qui viendra nous préciser cet aspect. Vous pouvez suivre ma formation sur l’immobilier pour plus de détails sur ce sujet. En parallèle, notons aussi que les conditions pour louer en Airbnb se durcissent dans certaines villes tendues et on voit apparaître les premiers redressements; l’expert-comptable me semble de plus en plus pertinent si vous louez régulièrement par ce biais.
Dès lors que vos revenus dépassent le seuil de 23 000 €, il devient nécessaire de passer par un professionnel ou de se renseigner sérieusement sur les régimes fiscaux. Pour ceux qui louent via Airbnb occasionnellement avec des revenus inférieurs à 23 000 € par an, nous ne pouvons que vous conseiller de remplir la case 5ND et d’anticiper l’impôt via nos simulations pour éviter tout redressement futur.
AirBNB et impôt à la source.
Le prélèvement à la source de l’impôt ne change pas les calculs que je donne dans l’article. Vous continuez à faire la déclaration d’impôt et les loyers AirBNB subissent la même imposition. La seule différence est que le fisc vous prend un acompte chaque mois sur votre compte bancaire (à la source) et il régularisera la situation un an après.
Exemple :
Monsieur X a eu 1 200 € de fiscalité engendré sur la déclaration d’impôt 2021 des revenus 2020 d’un logement AirBNB.
1) Sur l’année 2022, le fisc prendra un acompte à la source correspondant à l’impôt engendré par ce bien. L’acompte est basé sur la dernière déclaration et sera d’environ 100 € par mois prélevé sur le compte bancaire.
2) Un an après avec la déclaration d’impôt 2023 sur les revenus 2022, le fisc connait enfin le montant de l’impôt engendré par la location en 2022. Il régularise la situation par rapport au montant pris à la source.
La taxe sur la valeur ajoutée (TVA) et ses modalités d’application
La taxe sur la valeur ajoutée (ou TVA) est une taxe sur le commerce de biens et la prestation de services. Dans certains pays, on la retrouve sous le nom de taxe sur les biens et services (TPS), taxe sur les services ou taxe sur la consommation (désignées collectivement par le terme « TVA » dans cet article).
Selon votre pays de résidence ou l’emplacement du logement, Airbnb est tenu d’appliquer la TVA sur les frais de service Airbnb des réservations dans les pays qui imposent une taxe sur les services fournis par voie électronique.
Si vous utilisez Airbnb en France, les frais de service Airbnb sont soumis à une TVA de 20 %.
Si vous êtes immatriculé à la TVA ou si vous effectuez un voyage d’affaires, il se peut que la TVA ne vous soit pas facturée sur les frais de service Airbnb, mais vous devrez peut-être en reporter le montant sur votre déclaration de TVA. Pour nous faire part de votre immatriculation à la TVA, rendez-vous ici pour ajouter votre numéro de TVA.
Vous devez déclarer les revenus provenant de locations meublées dans votre déclaration d’impôts annuelle, dans la catégorie Bénéfices industriels et commerciaux (BIC). Vous devez également payer la taxe d’habitation et/ou la taxe foncière, selon que vous êtes locataire ou propriétaire.
Les loyers meublés ne sont pas soumis à la TVA si vous n’incluez pas de services supplémentaires.
immobilière
immobilière
Concession du droit d’installer des équipements de téléphonie mobile (Articles 90, 5° et 100, alinéa 1er, 2° CIR)
immobilière
immobilière
immobilière
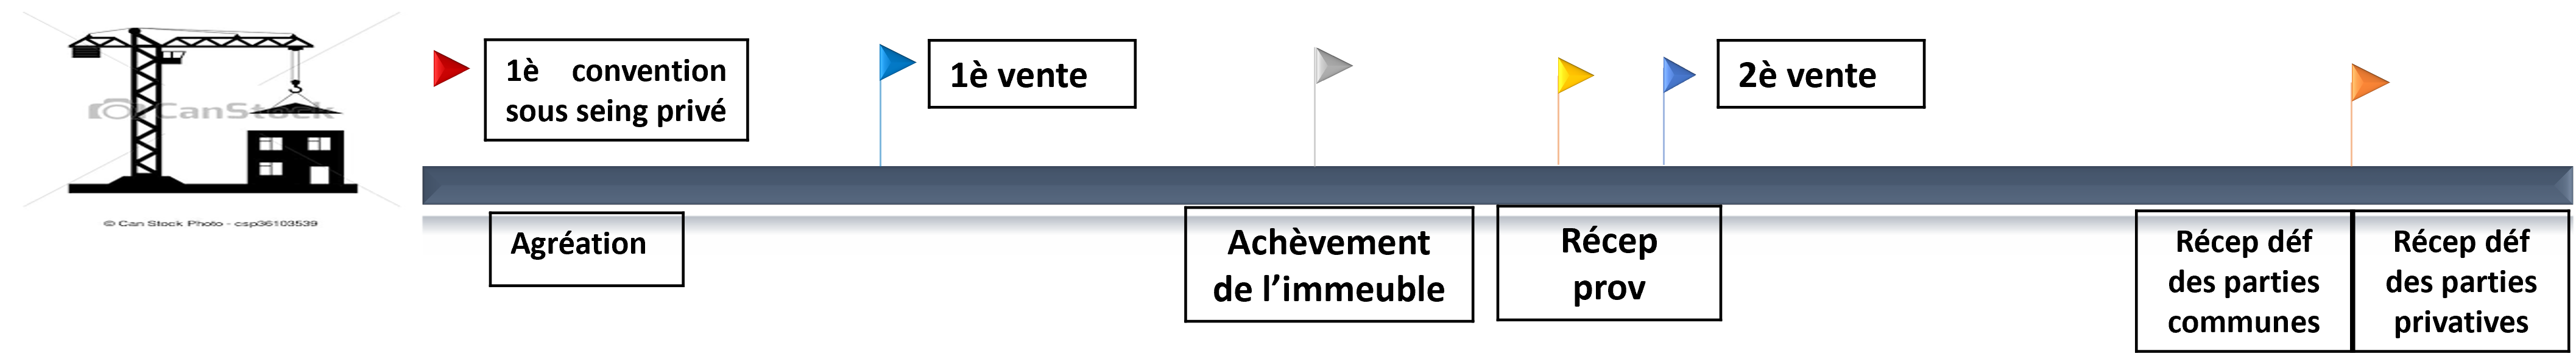
« Avant la conclusion d’un contrat prévu à l’article L. 261-10, le vendeur souscrit une garantie financière de l’achèvement de l’immeuble ou une garantie financière du remboursement des versements effectués en cas de résolution du contrat à défaut d’achèvement. » (CCH art. L.261-10-1).
« La garantie financière d’achèvement donnée par les établissements indiqués à l’article R. 261-17 prend la forme :
a) Soit d’une ouverture de crédit par laquelle celui qui l’a consentie s’oblige à avancer au vendeur ou à payer pour son compte les sommes nécessaires à l’achèvement de l’immeuble.
Cette convention doit stipuler au profit de l’acquéreur ou sous-acquéreur le droit d’en exiger l’exécution ;
b) Soit d’une convention de cautionnement aux termes de laquelle la caution s’oblige envers l’acquéreur, solidairement avec le vendeur, à payer les sommes nécessaires à l’achèvement de l’immeuble.
Les versements effectués par les établissements garants au titre des a et b ci-dessus sont réputés faits dans l’intérêt de la masse des créanciers. » (CCH art. R.261-21).
Le promoteur‐vendeur doit souscrire une garantie d’achèvement avant la signature de l’acte de VEFA, sous peine de nullité du contrat (CCH art. L261‐10‐1 et L261‐11).
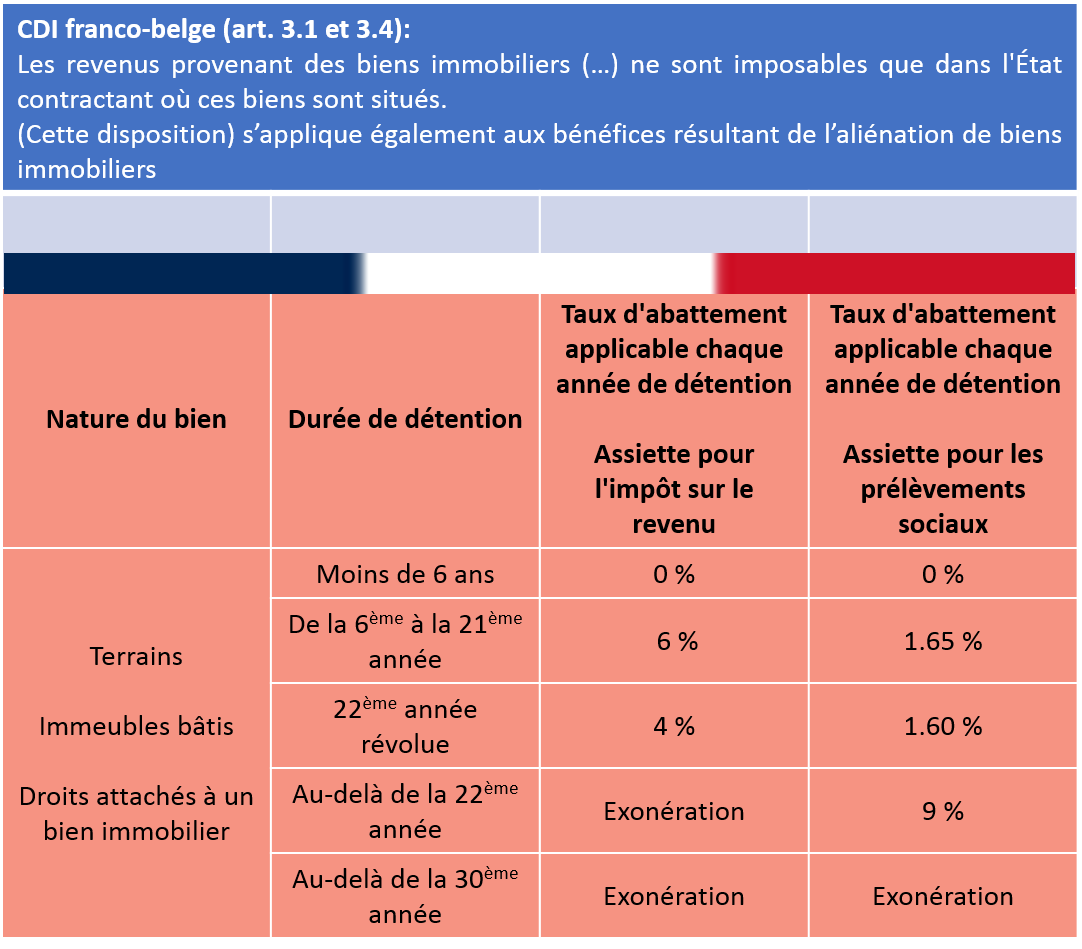
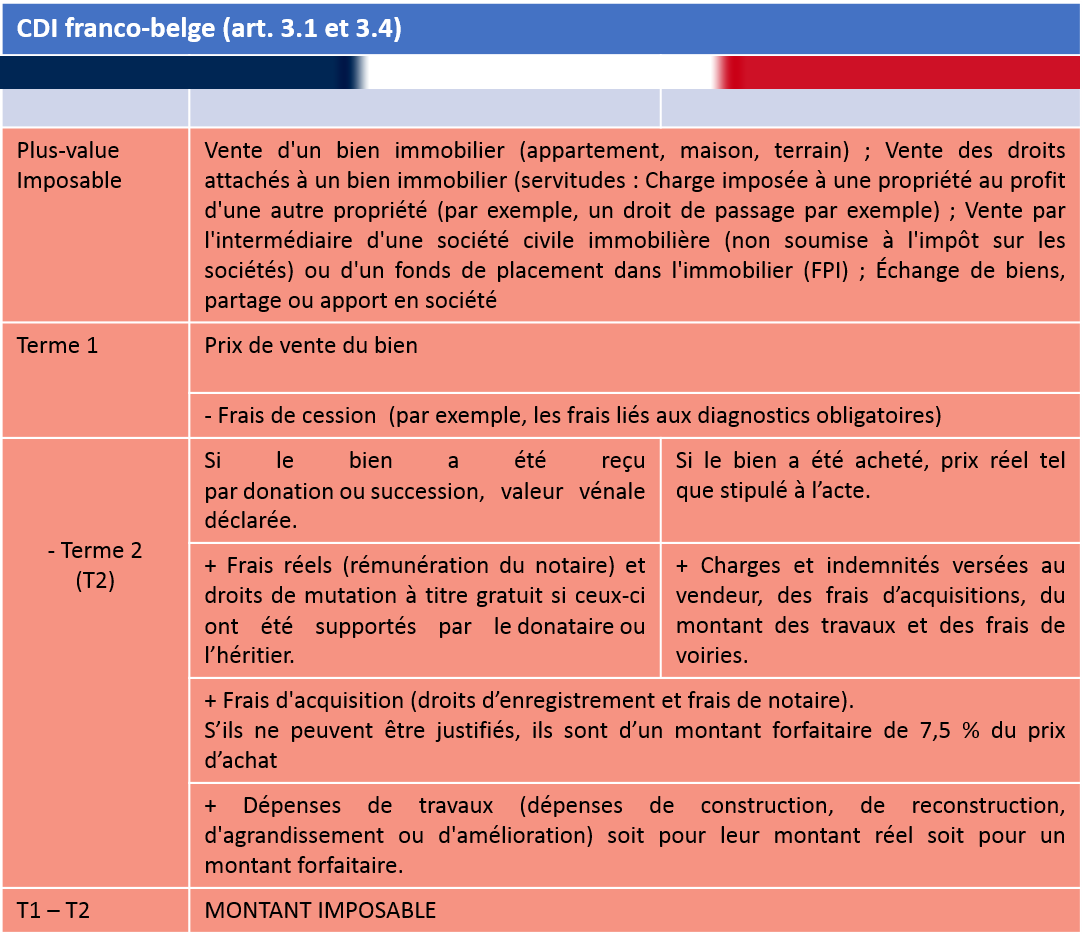
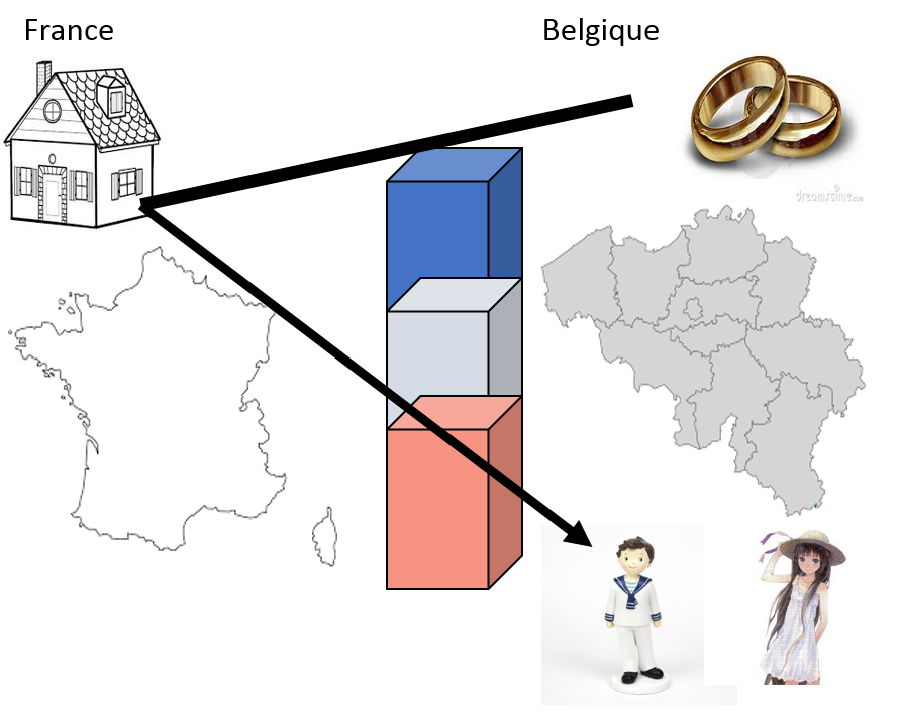
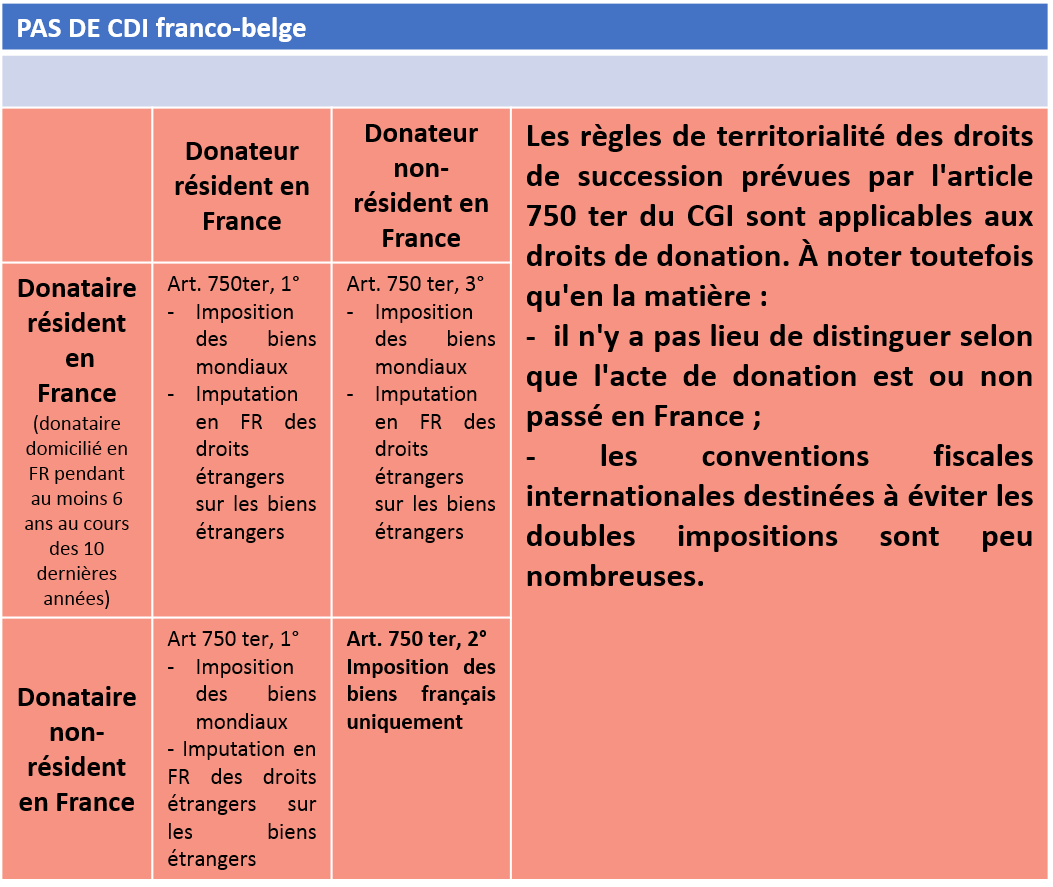
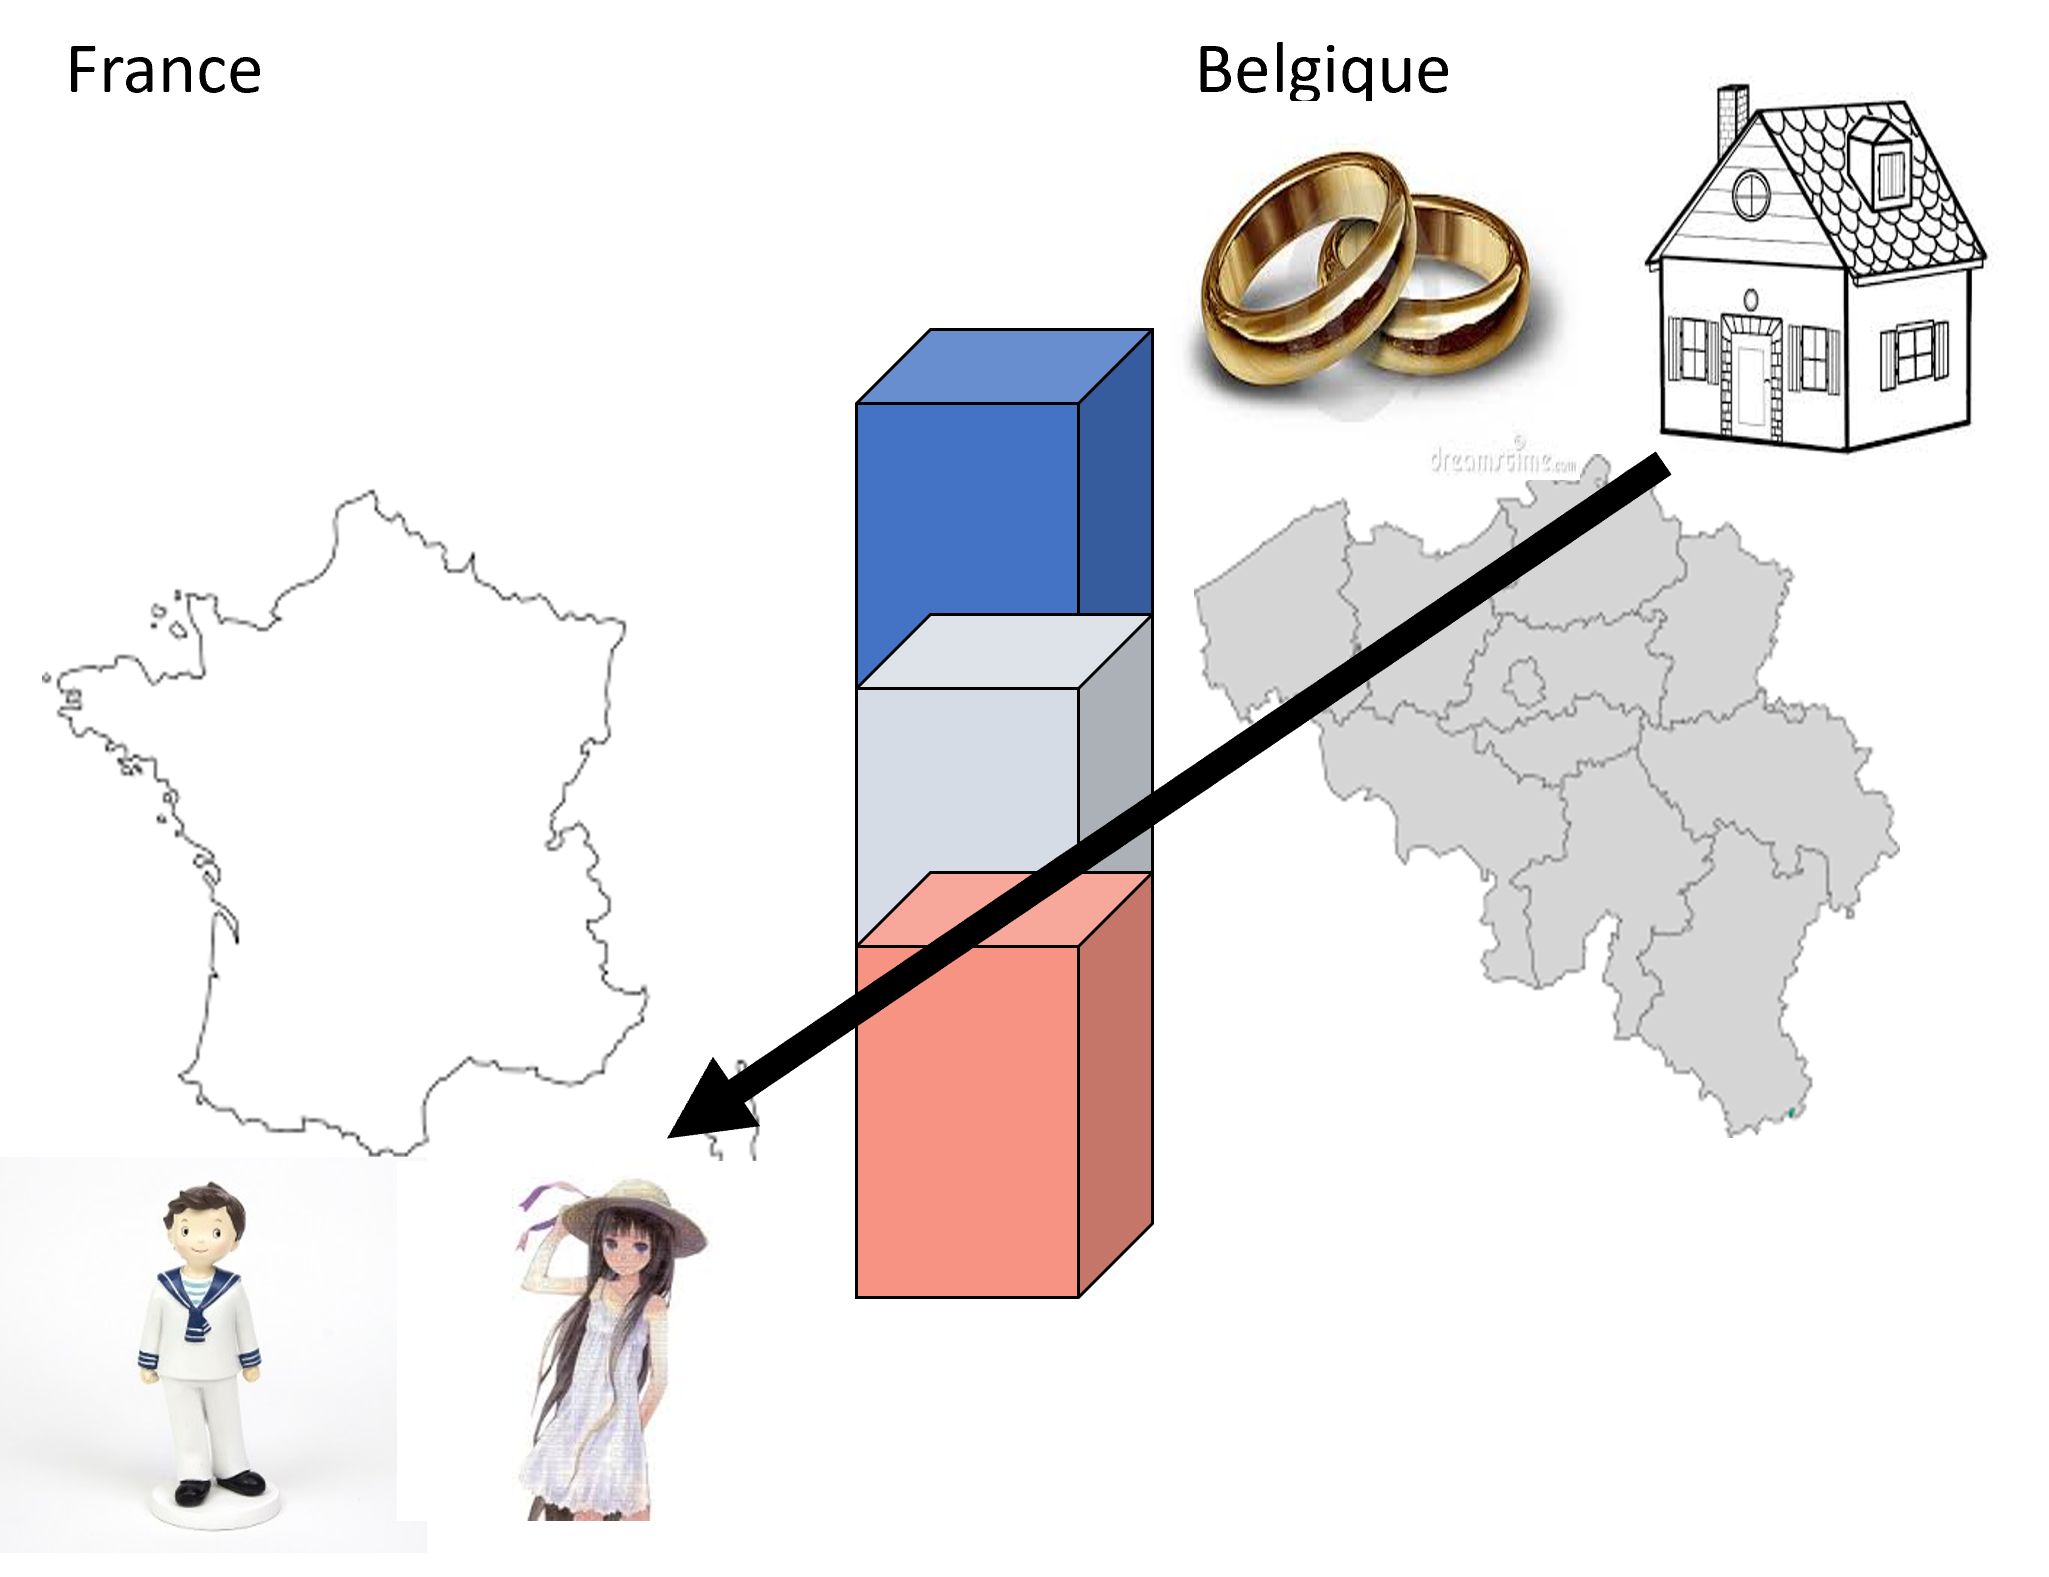
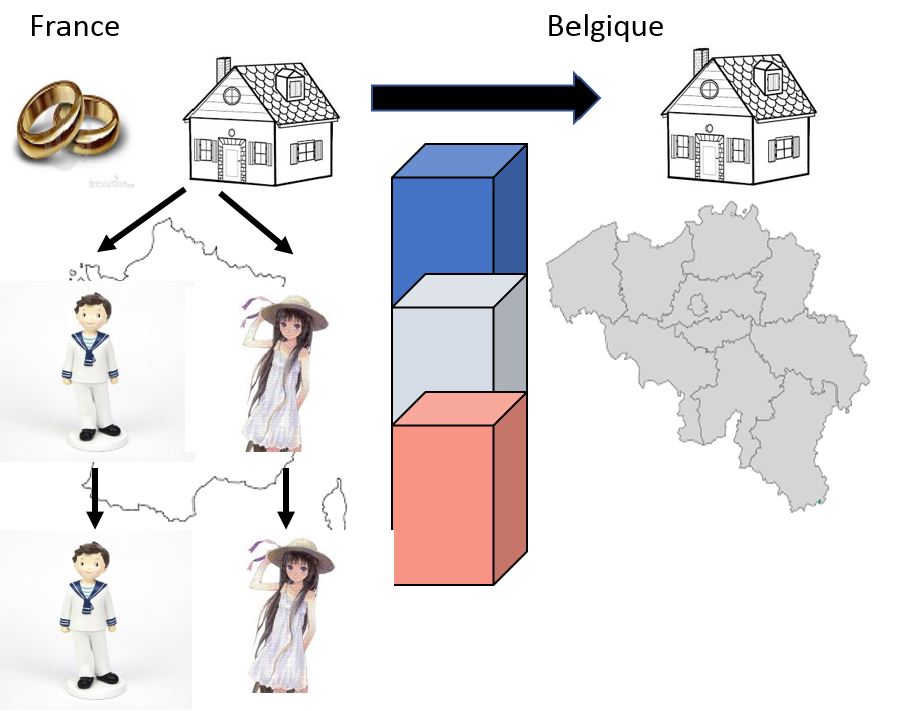
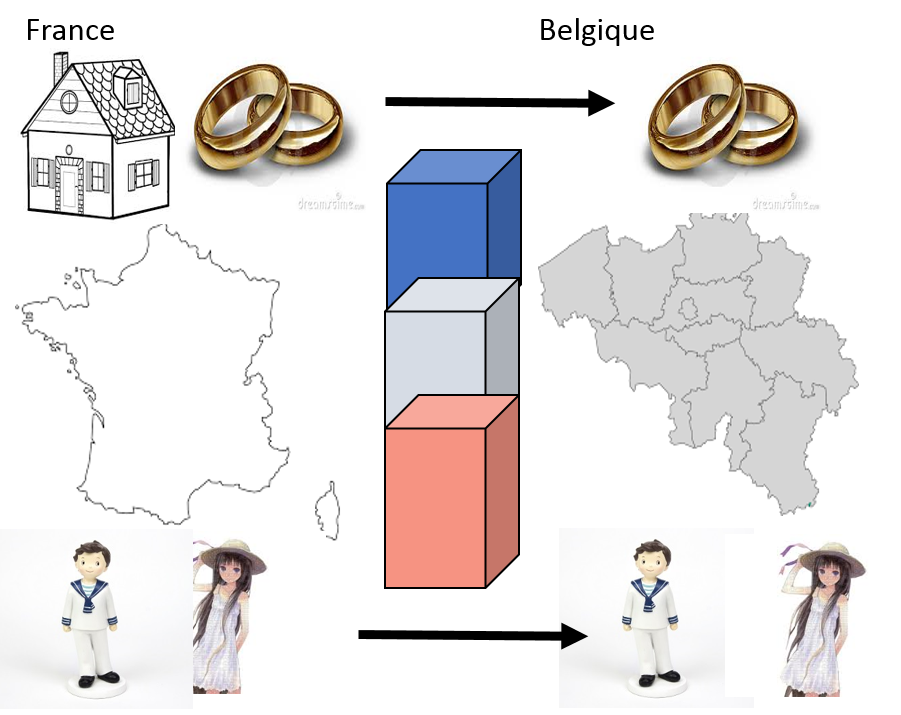
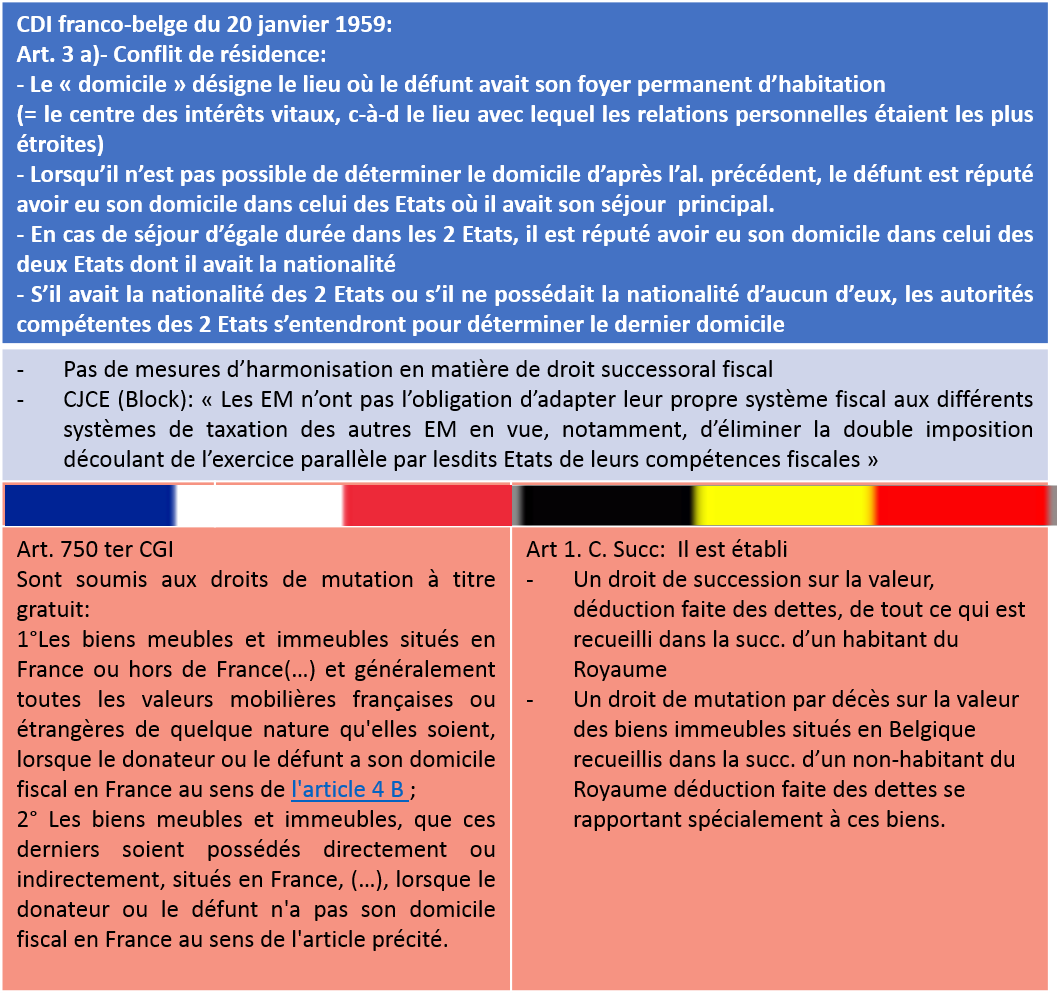
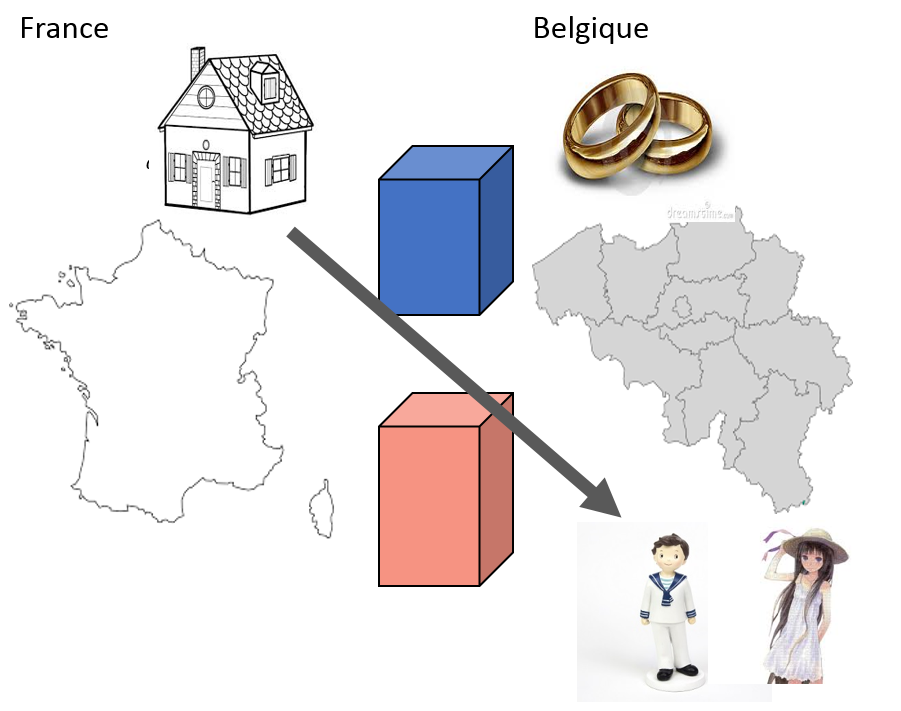
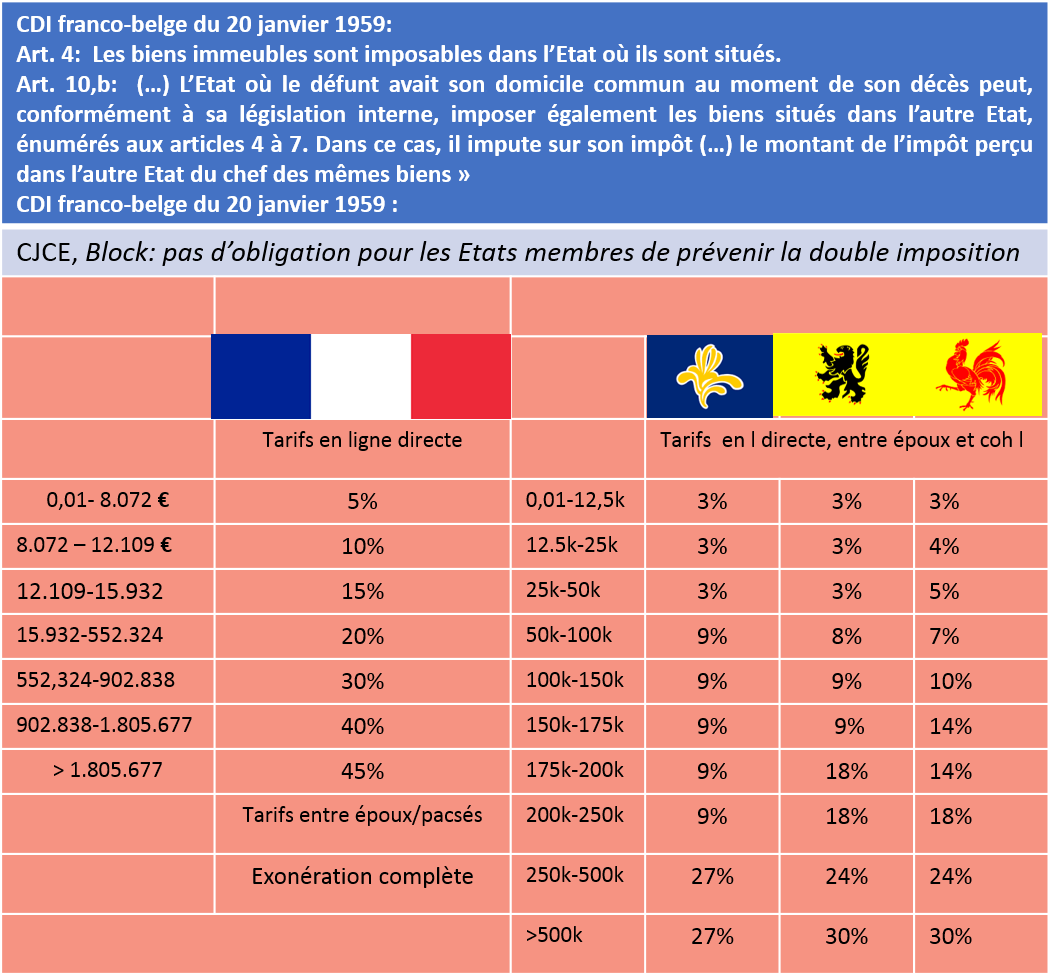
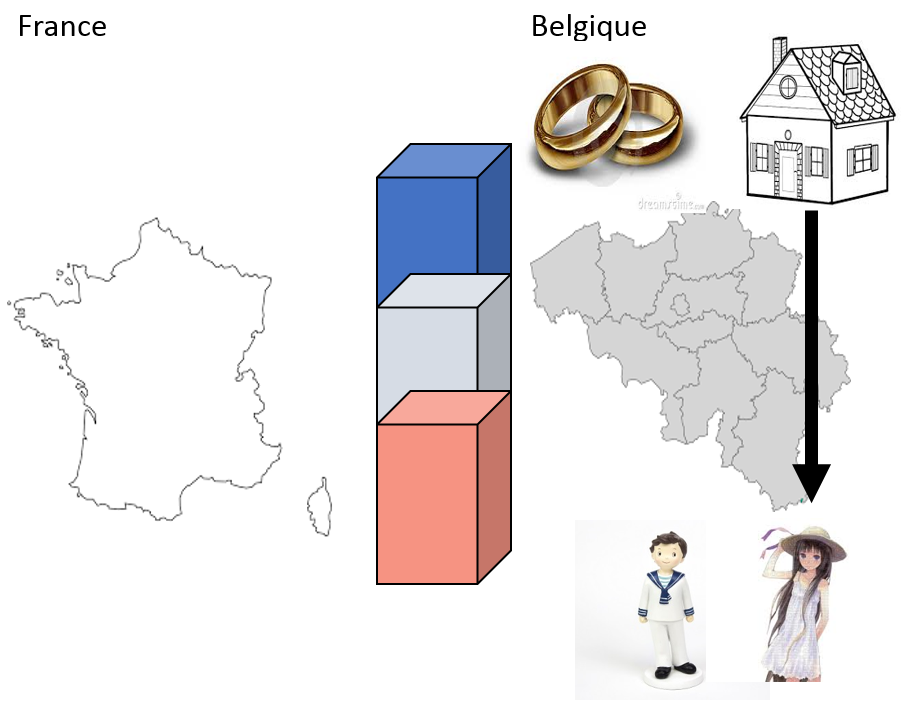
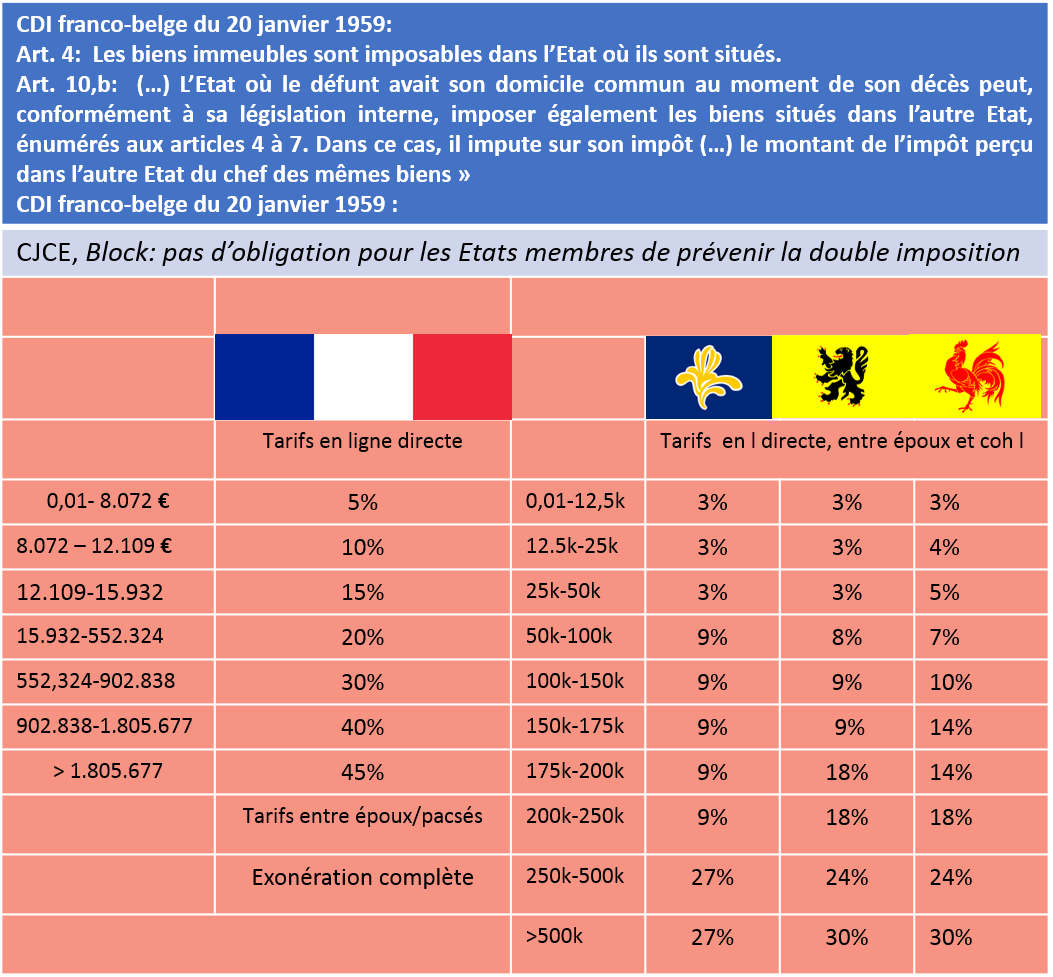
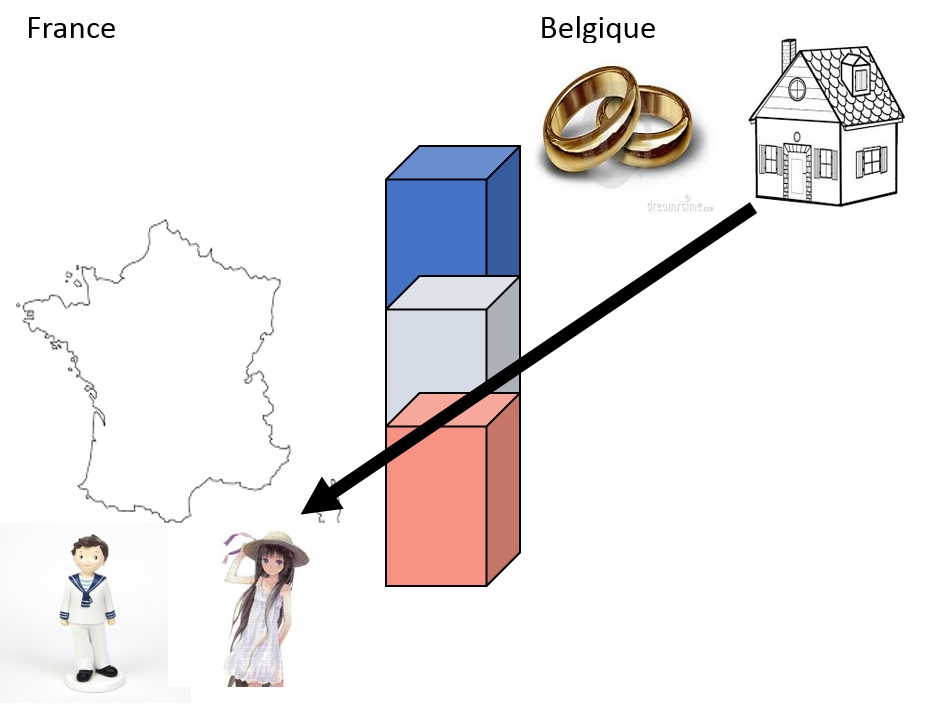
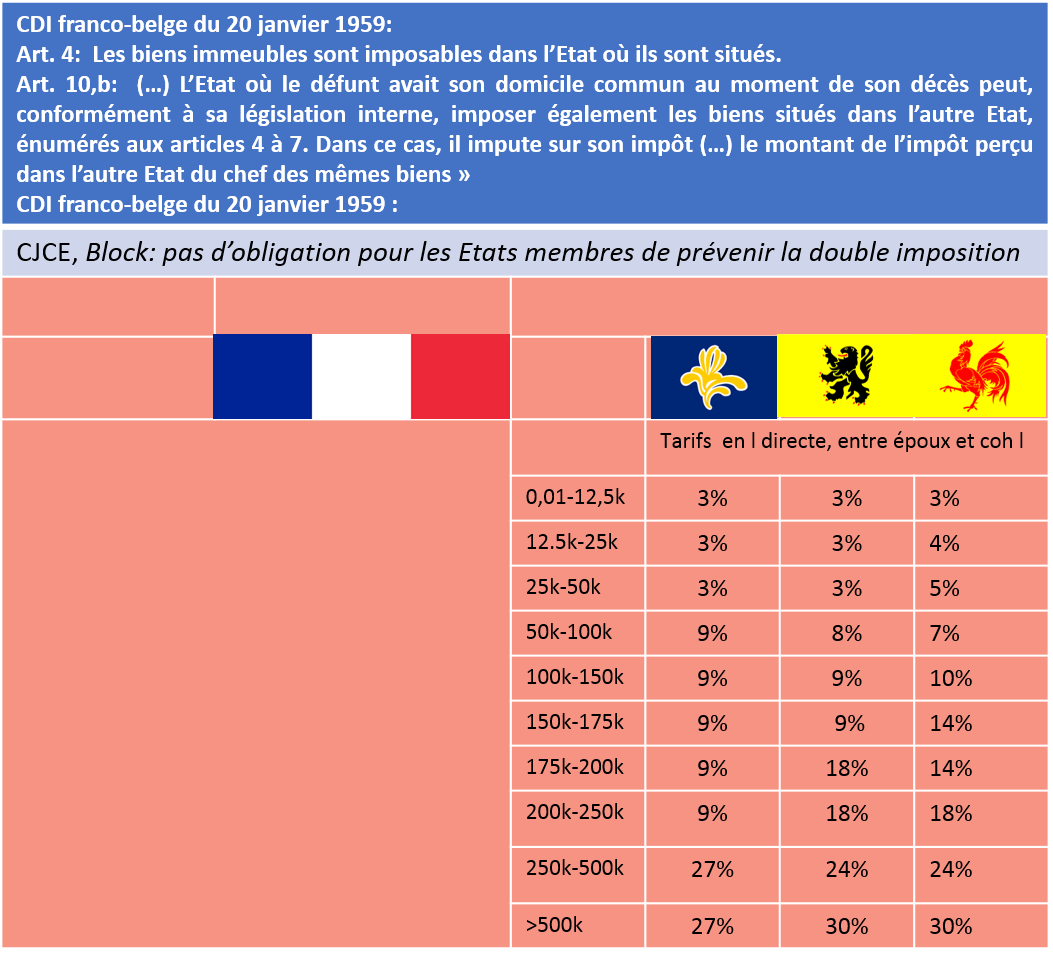
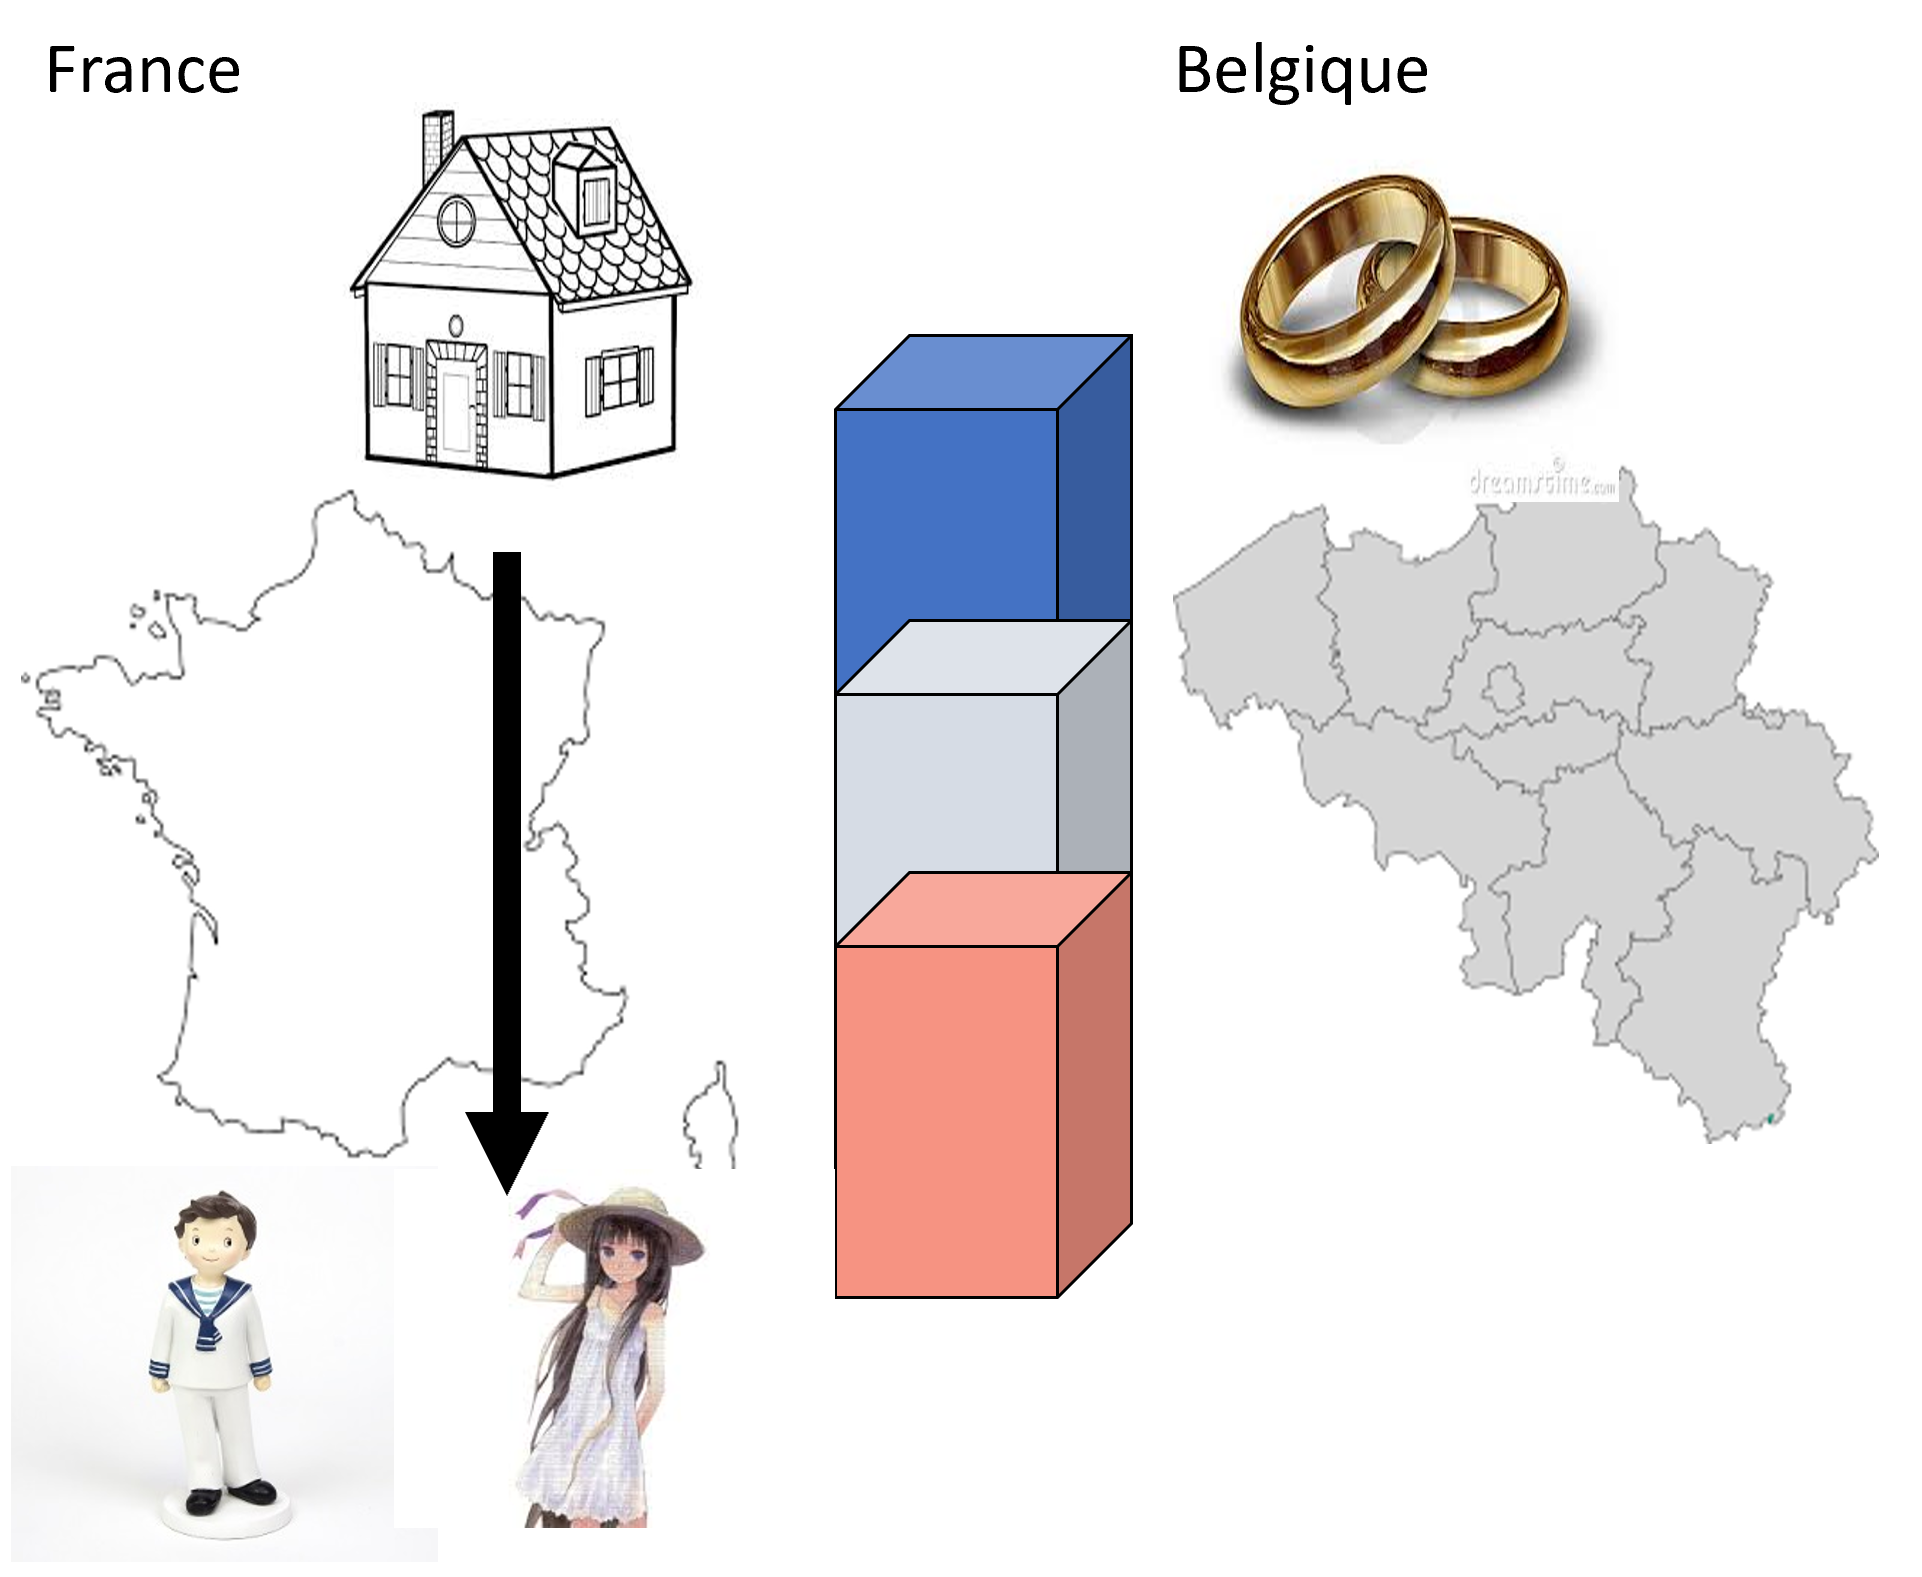
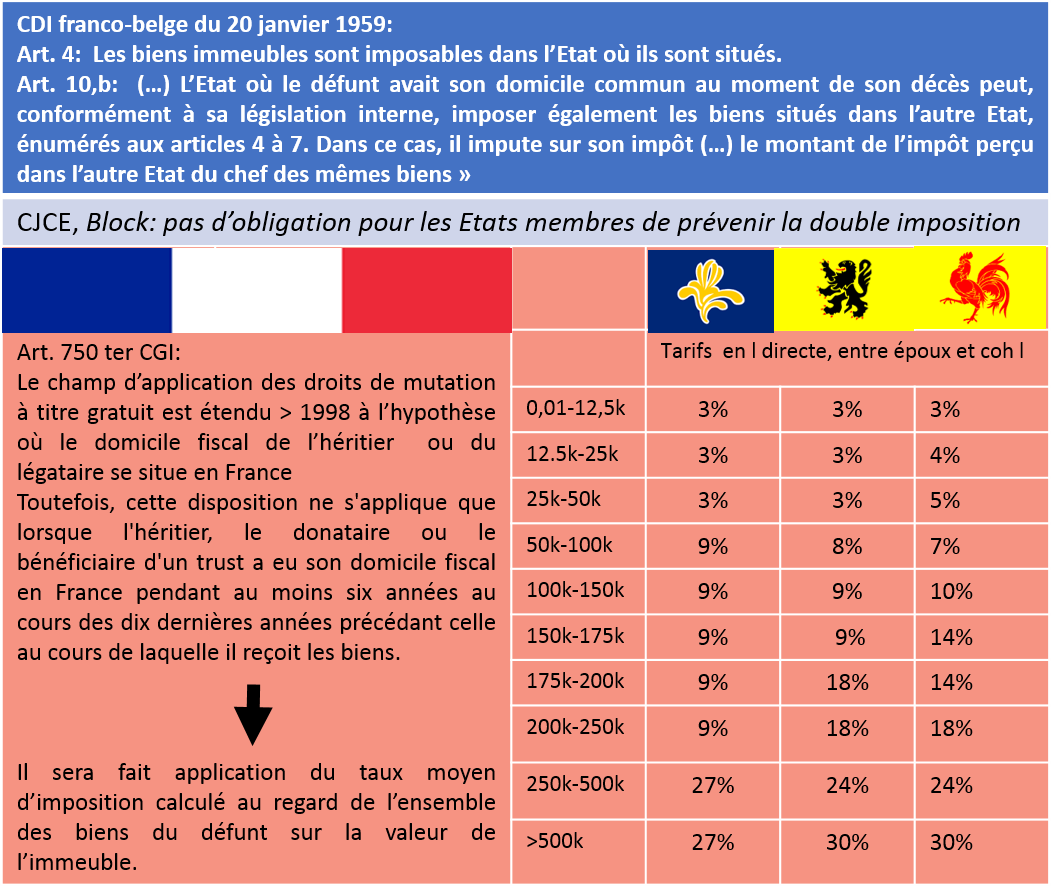
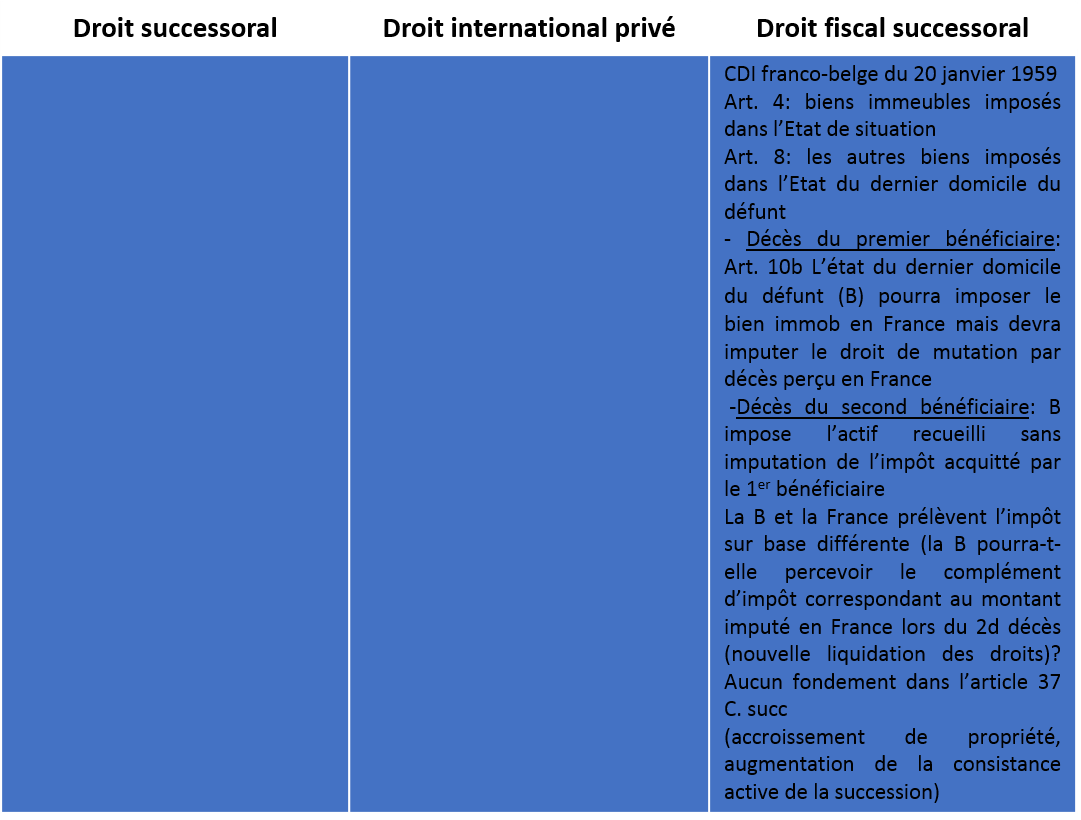
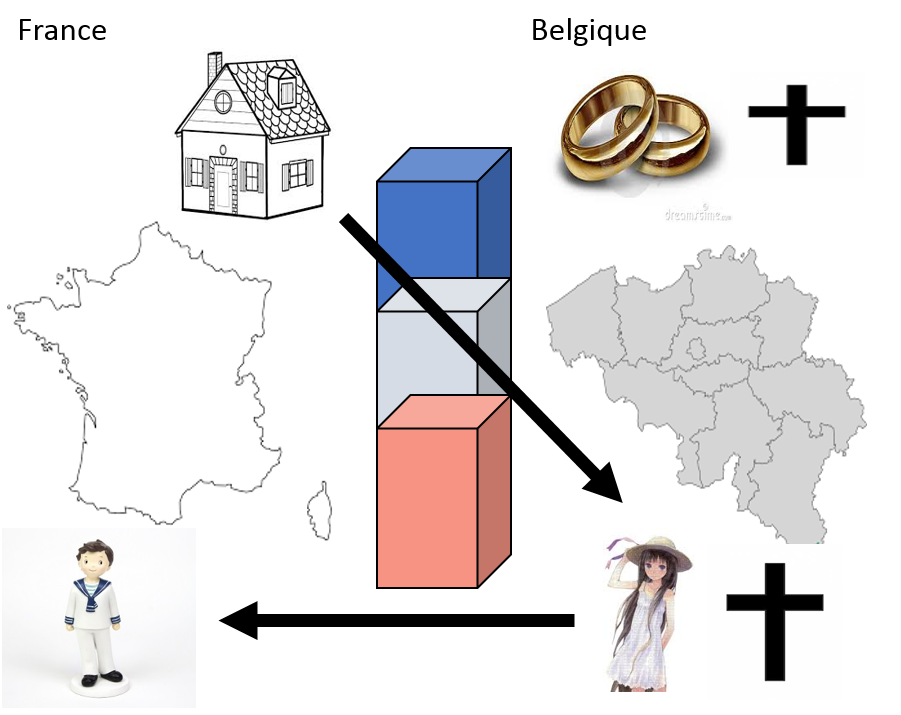
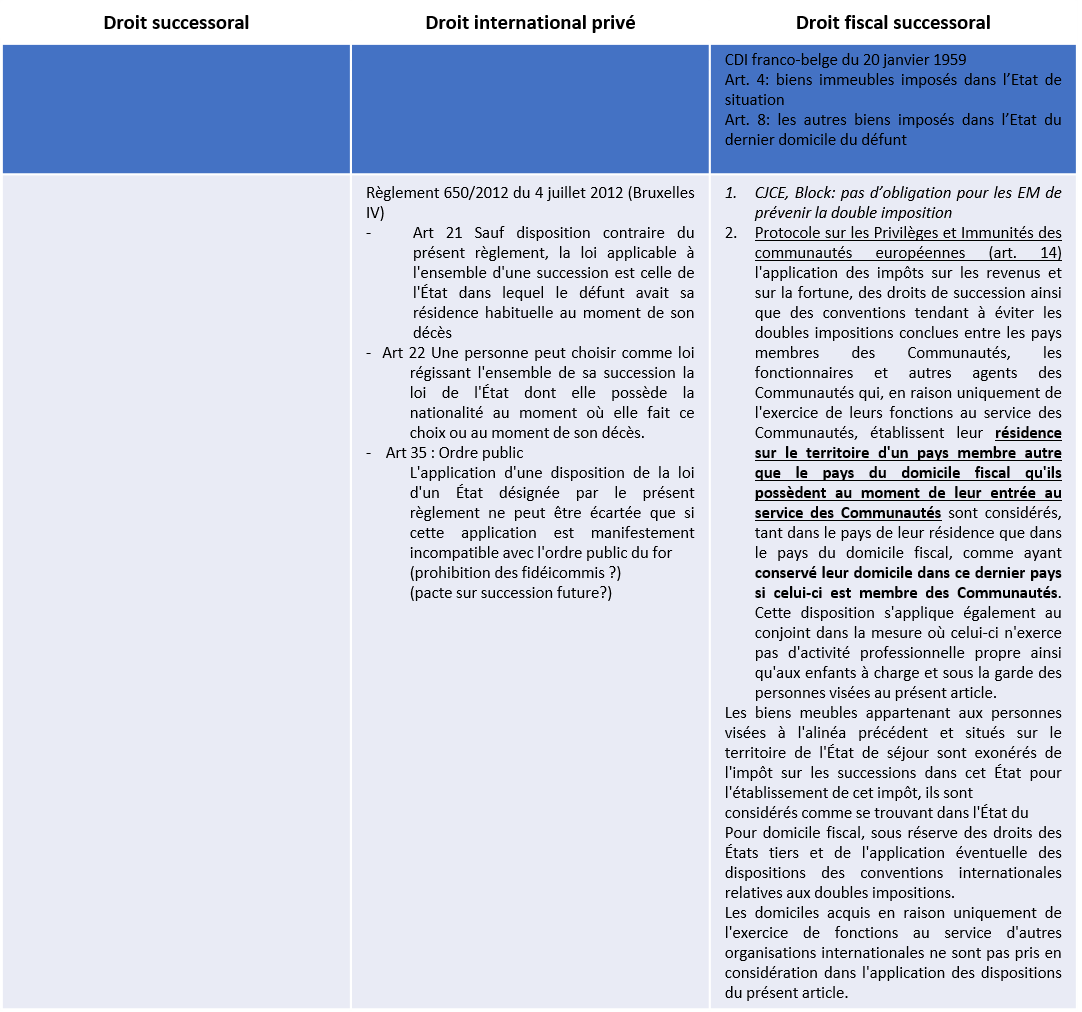
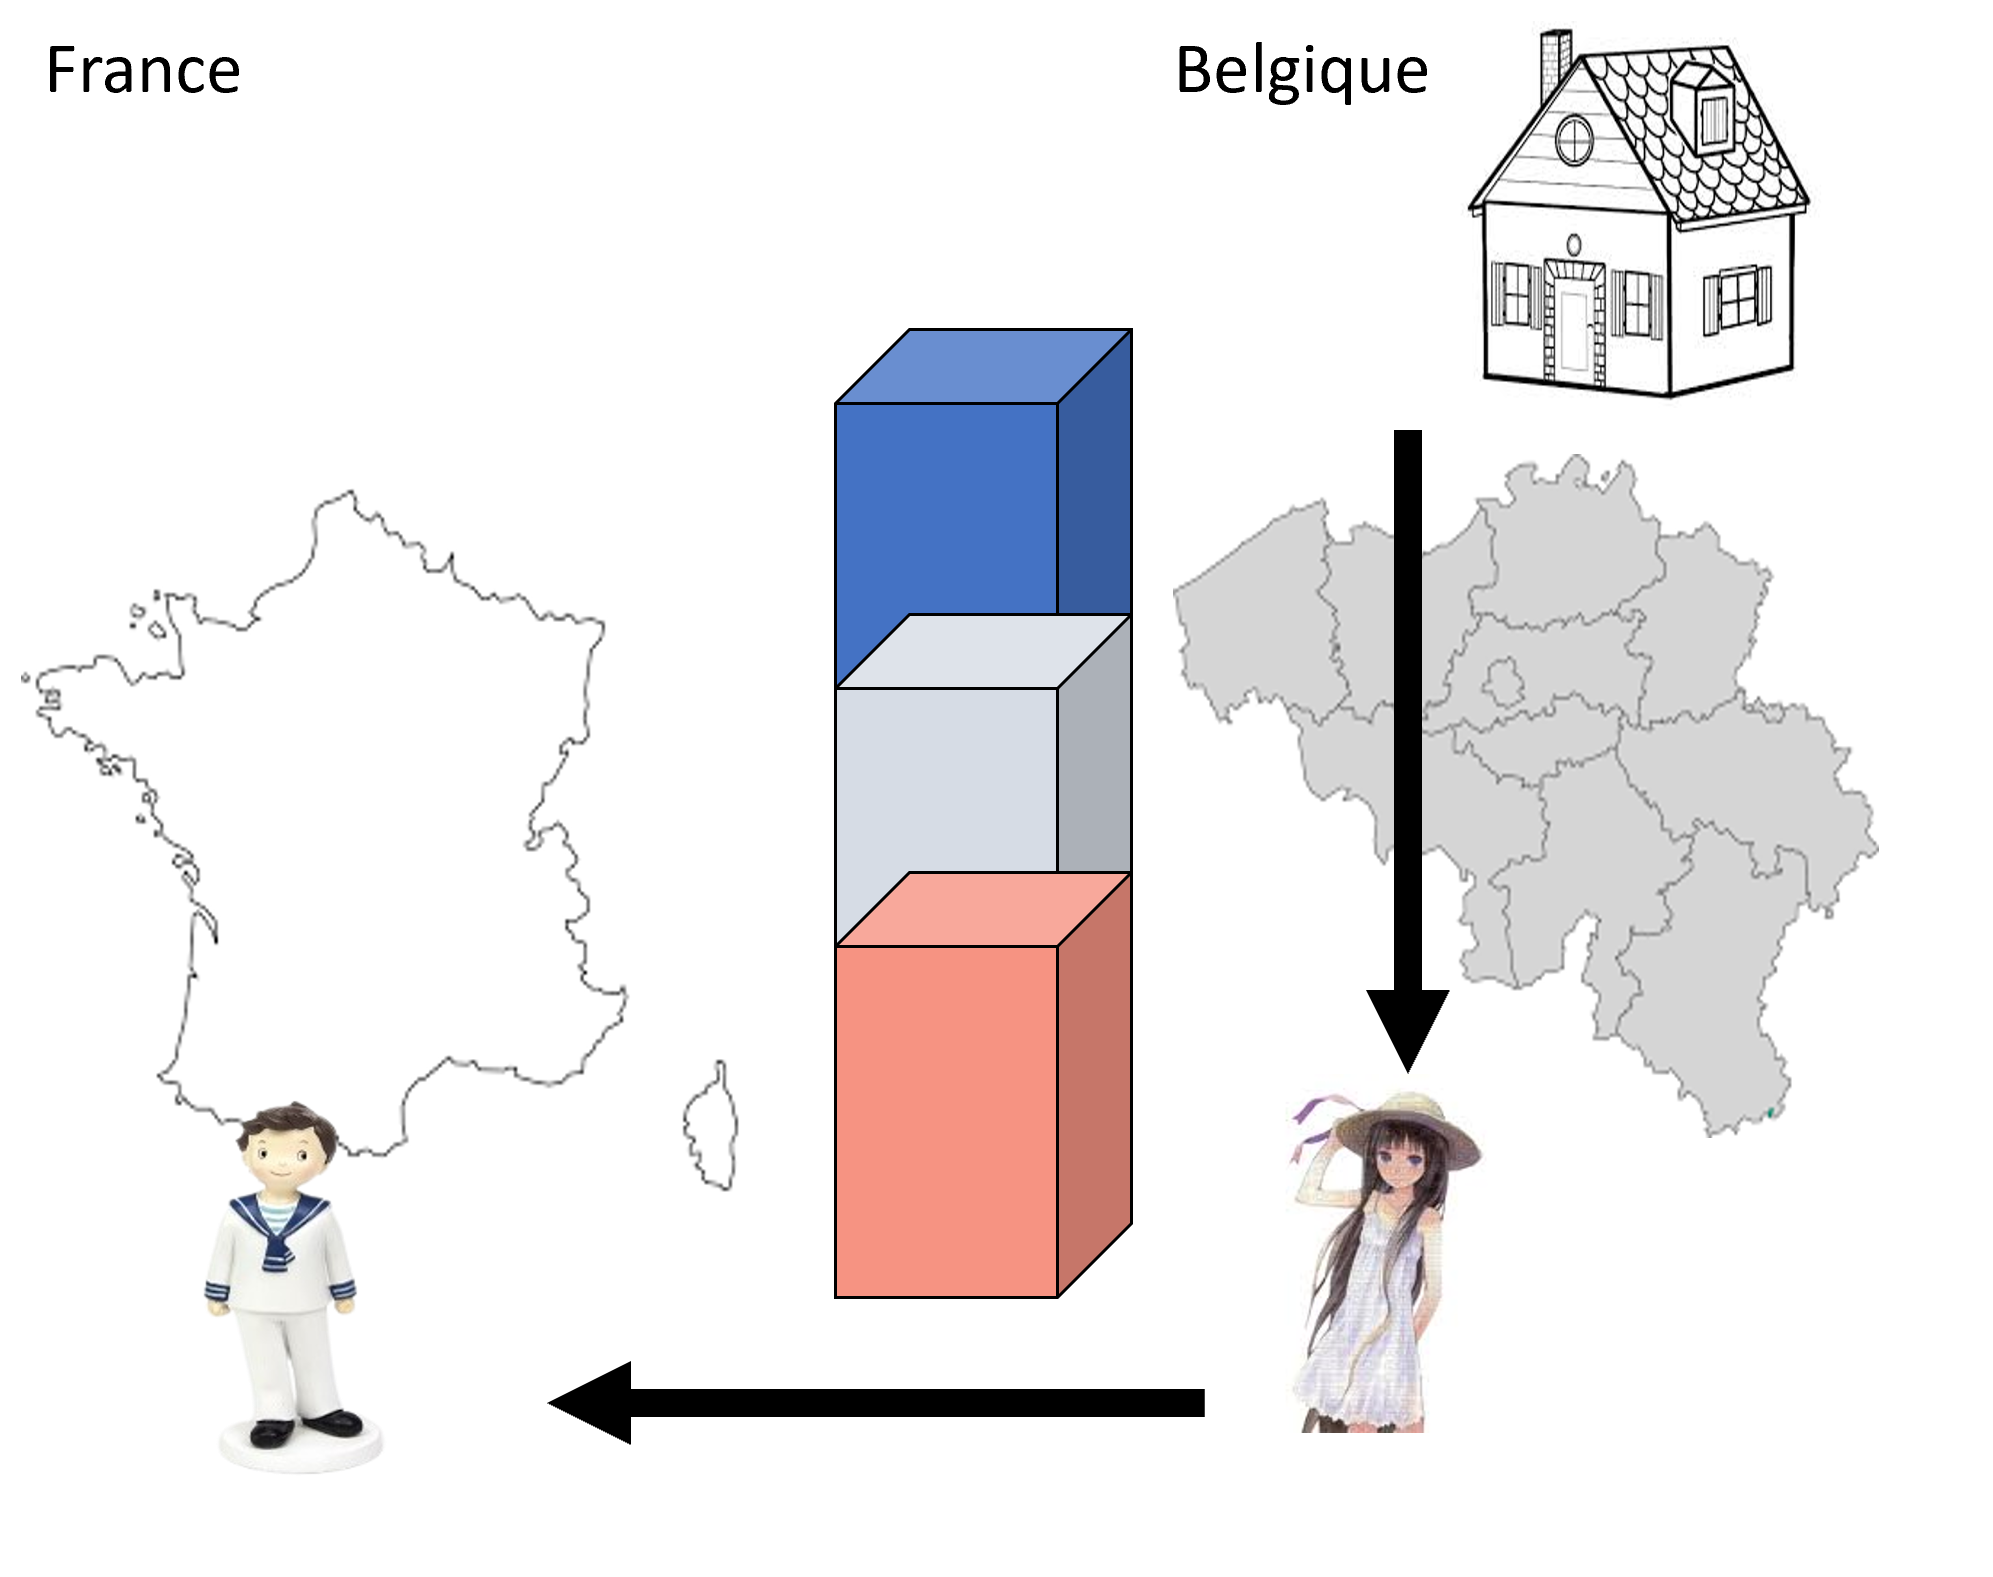
Art. 4: Les biens immeubles sont imposables dans l’Etat où ils sont situés.
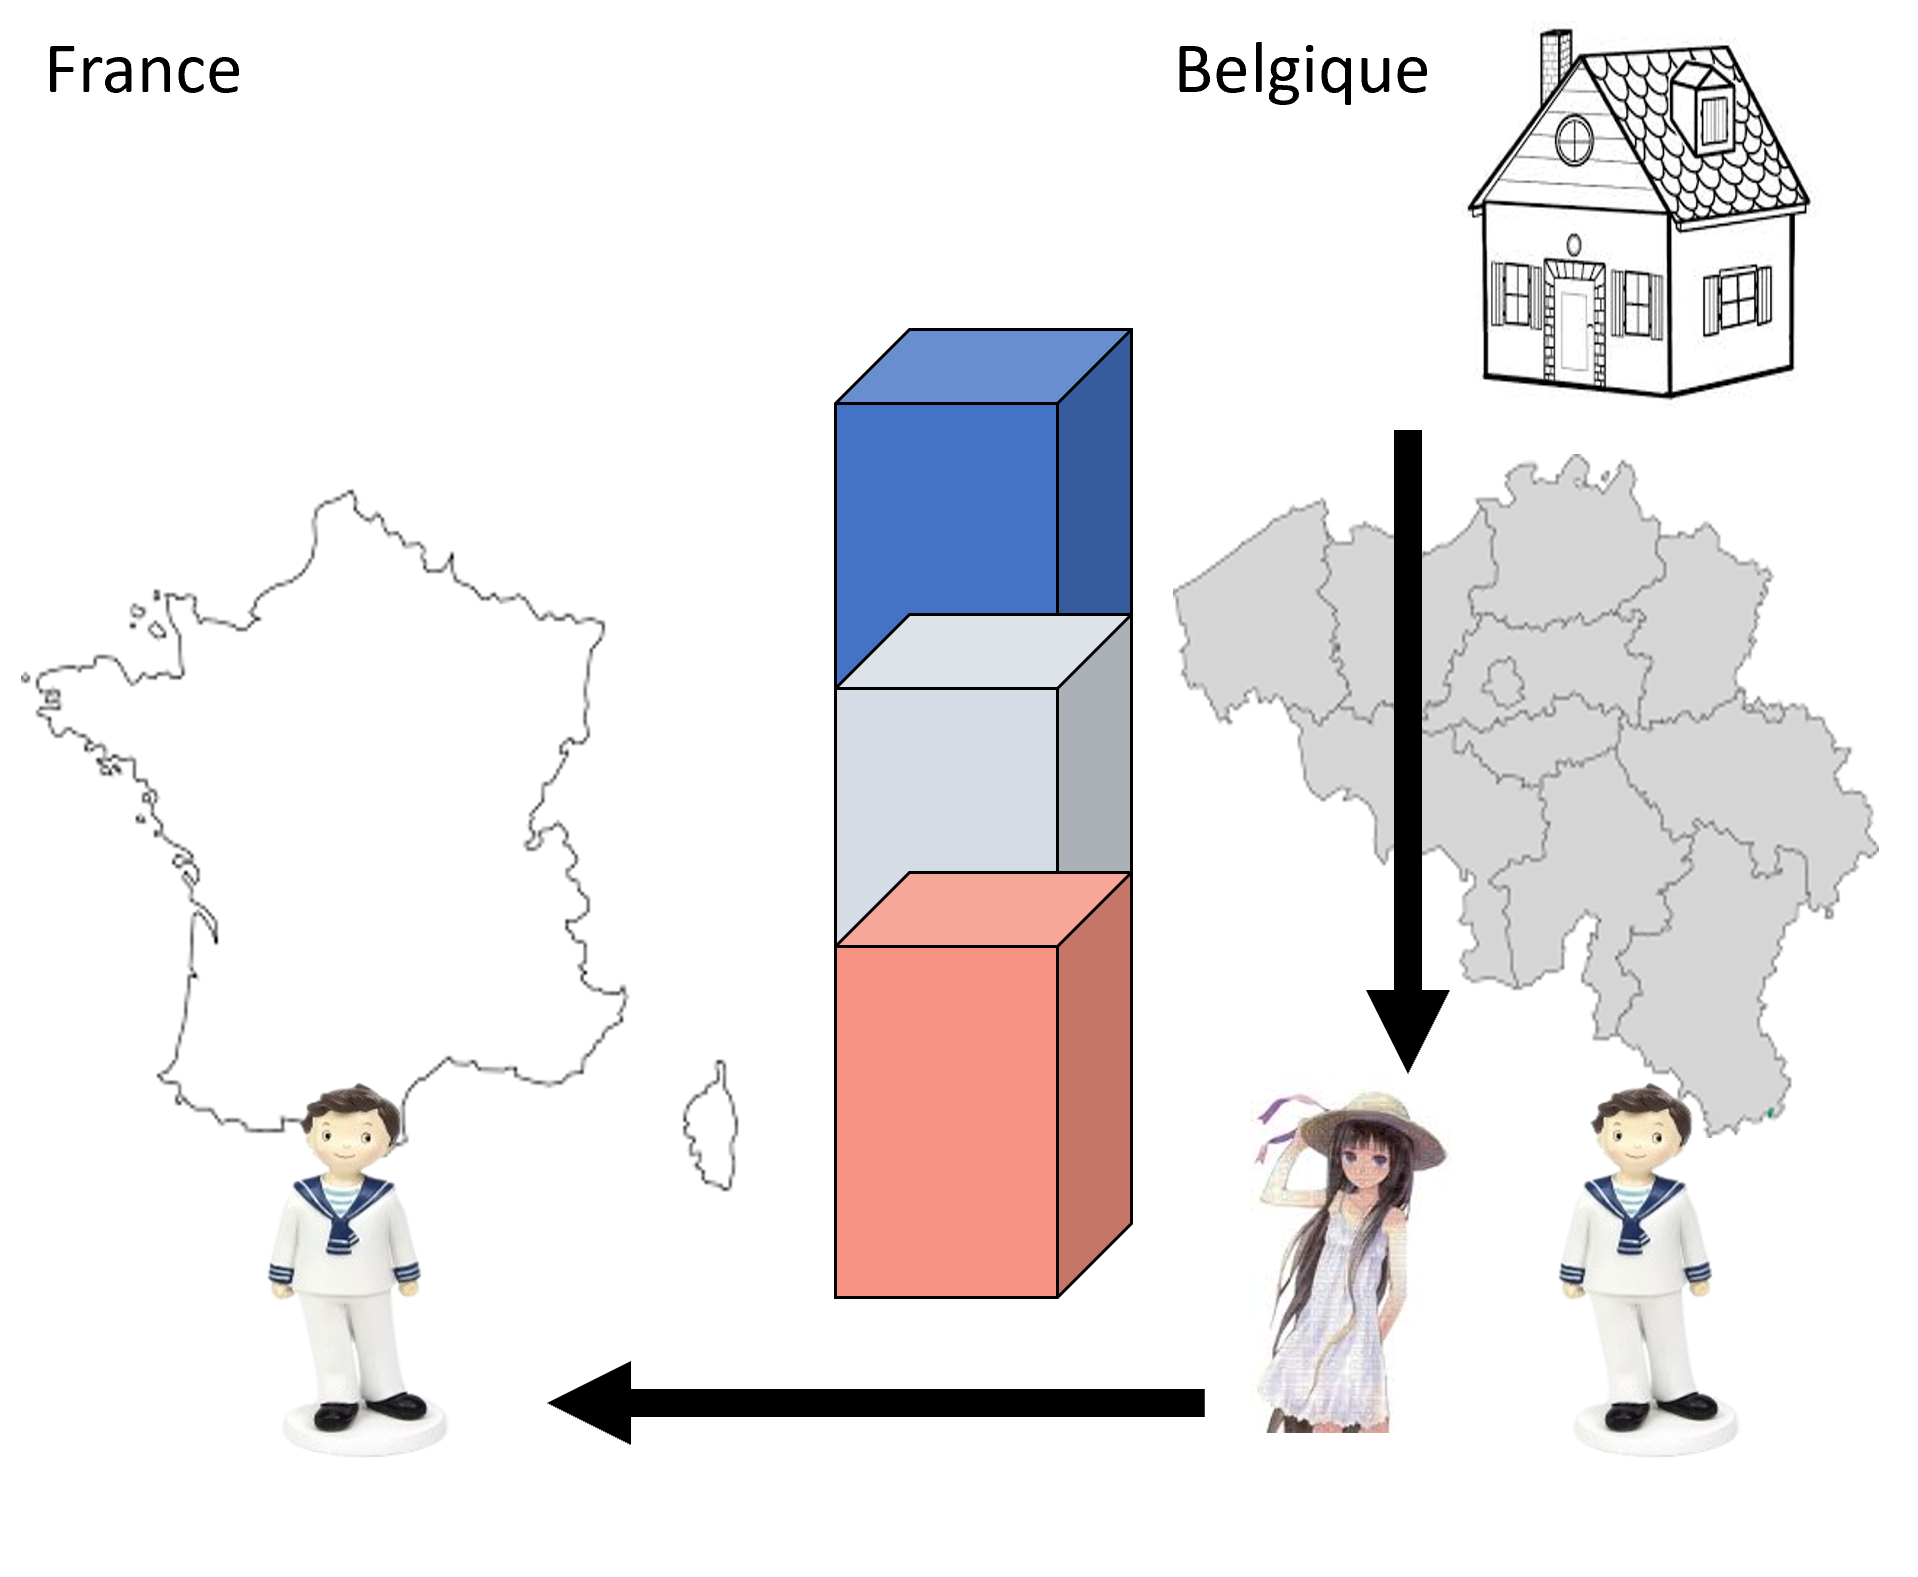
Art. 10,b: (…) L’Etat où le défunt avait son domicile commun au moment de son décès peut, conformément à sa législation interne, imposer également les biens situés dans l’autre Etat, énumérés aux articles 4 à 7. Dans ce cas, il impute sur son impôt (…) le montant de l’impôt perçu dans l’autre Etat du chef des mêmes biens »
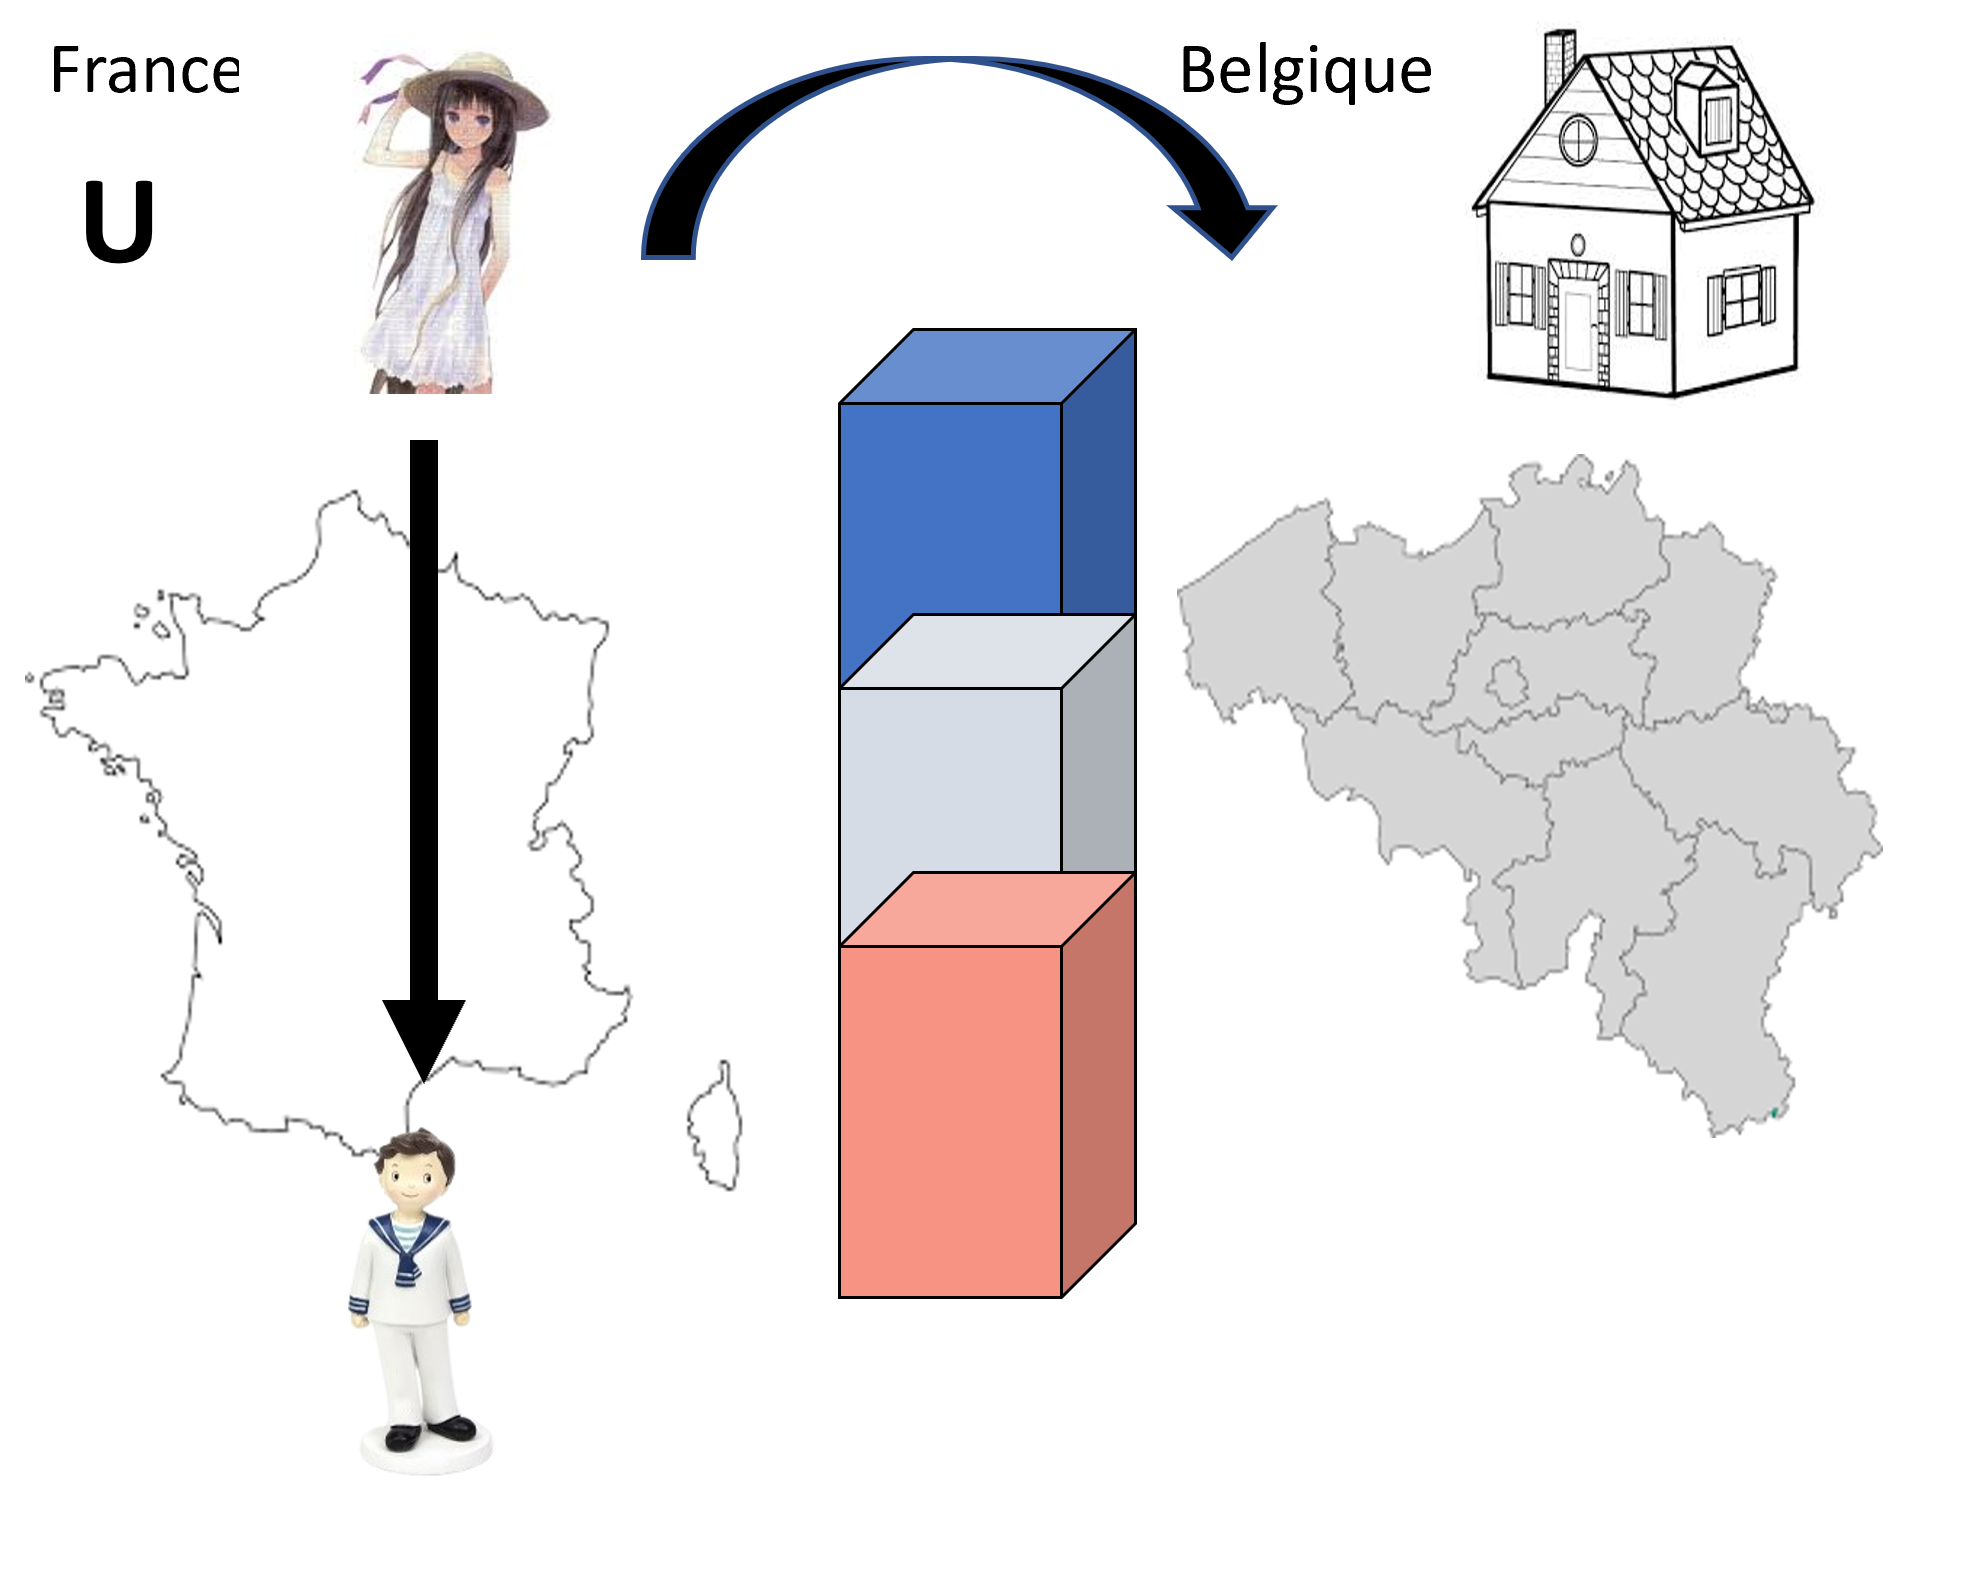

- le lien de parenté avec le défunt,
- la valeur des biens recueillis.
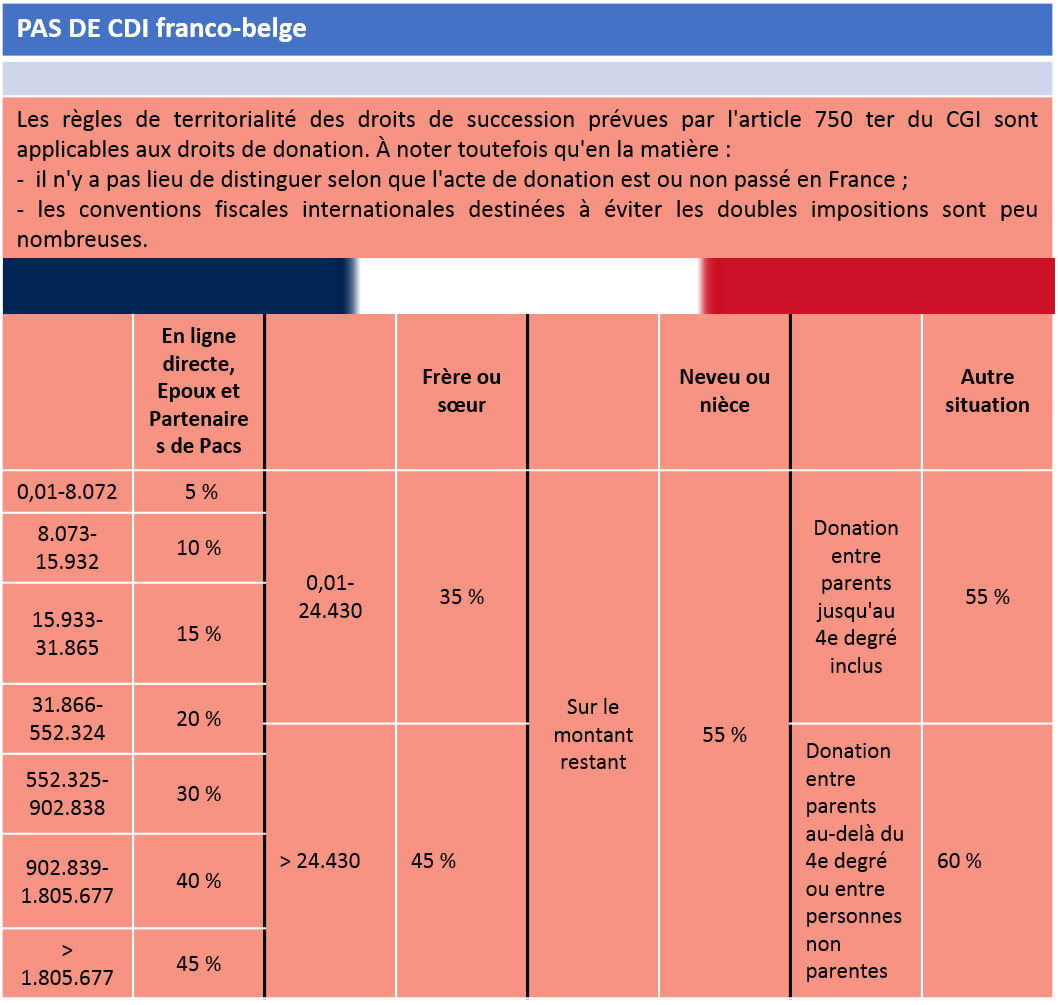
Sur la part est ensuite appliqué un abattement qui dépend du lien de parenté avec le défunt (article 779 du CGI). Le solde (part nette) est alors taxé avec des taux variables également en fonction du degré de parenté.
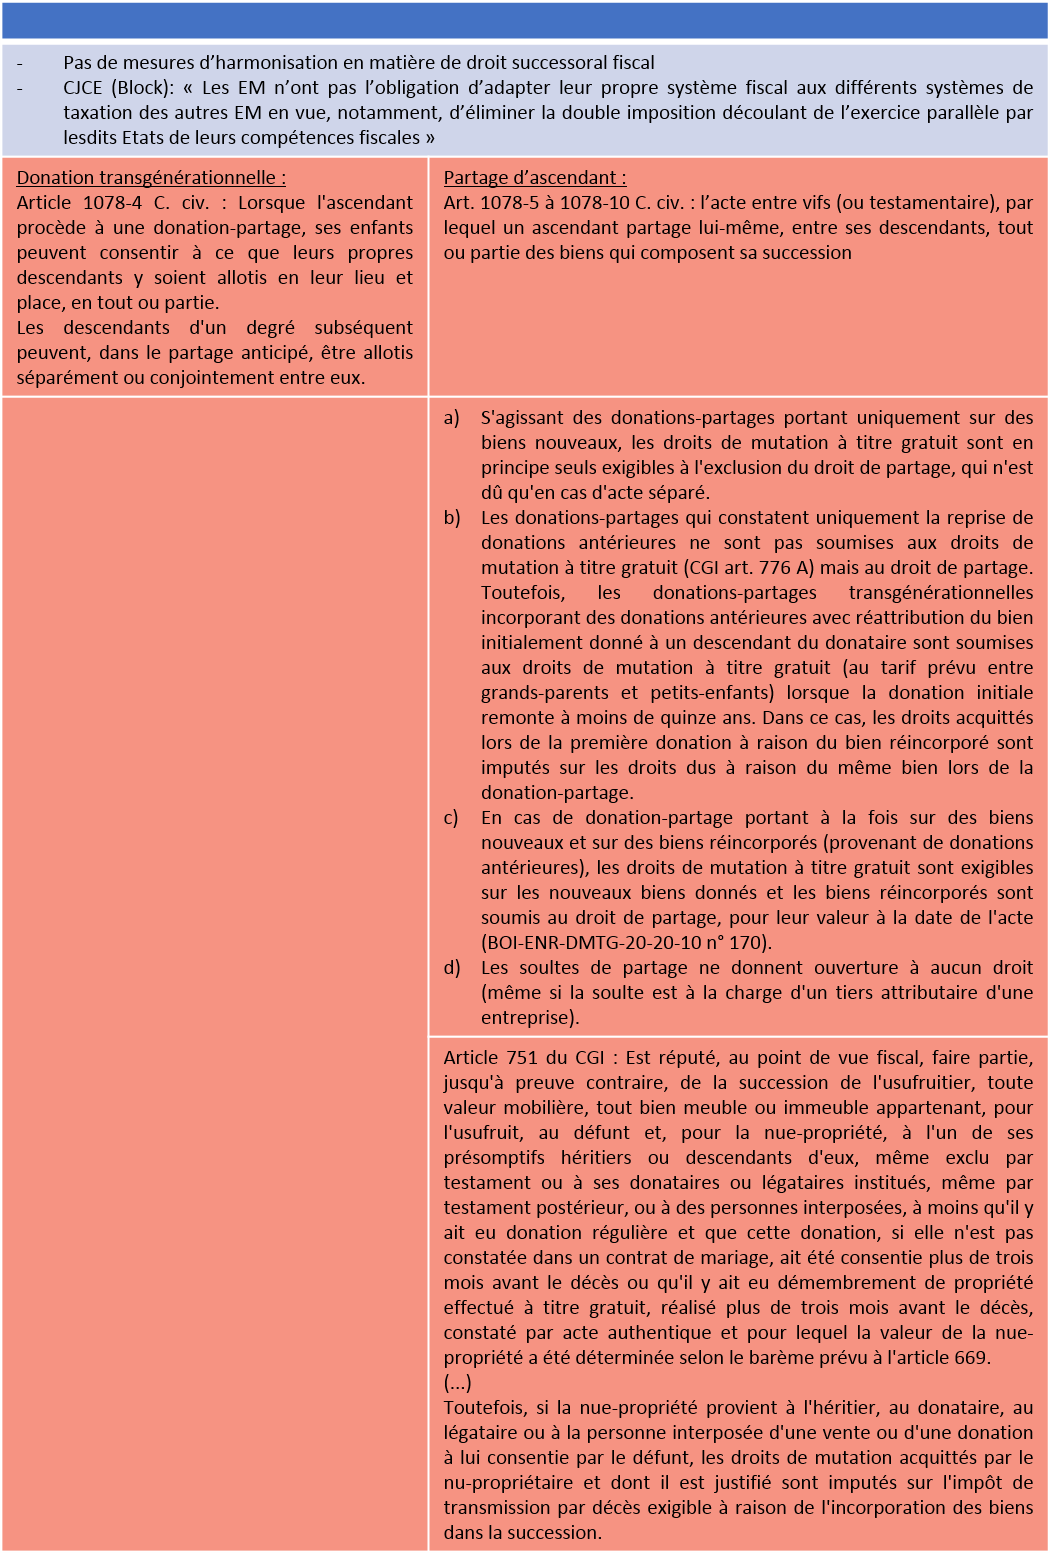
CGI, Art. 784 : Les parties sont tenues de faire connaître, dans tout acte constatant une transmission entre vifs à titre gratuit et dans toute déclaration de succession, s’il existe ou non des donations antérieures consenties à un titre et sous une forme quelconque par le donateur ou le défunt aux donataires, héritiers ou légataires et, dans l’affirmative, le montant de ces donations ainsi que, le cas échéant, les noms, qualités et résidences des officiers ministériels qui ont reçu les actes de donation, et la date de l’enregistrement de ces actes.
La perception est effectuée en ajoutant à la valeur des biens compris dans la donation ou la déclaration de succession celle des biens qui ont fait l’objet de donations antérieures, à l’exception de celles passées depuis plus de quinze ans, et, lorsqu’il y a lieu à application d’un tarif progressif, en considérant ceux de ces biens dont la transmission n’a pas encore été assujettie au droit de mutation à titre gratuit comme inclus dans les tranches les plus élevées de l’actif imposable.
Pour le calcul des abattements et réductions édictés par les articles 779,780,790 B, 790 D, 790 E et 790 F il est tenu compte des abattements et des réductions effectués sur les donations antérieures visées au deuxième alinéa consenties par la même personne.
L’administration fiscale est un tiers relativement à la convention conclue par les parties.
En cette qualité, l’administration fiscale, n’étant pas tenue au respect de l’article 1341 du Code civil, il lui est loisible d’apporter la preuve de la do nation par toutes voies de droit et de contester par présomption et témoignage l’existence et la date du don manuel dont la preuve est rapportée par écrit .
L’administration fiscale n’est cependant pas un tiers comme les autres, elle doit se fonder sur des réalités. Elle ne peut ainsi se prévaloir de l’article 1328 du Code civil et rejeter la preuve de la date d’un don manuel au motif que celle-ci n’est pas certaine (3).








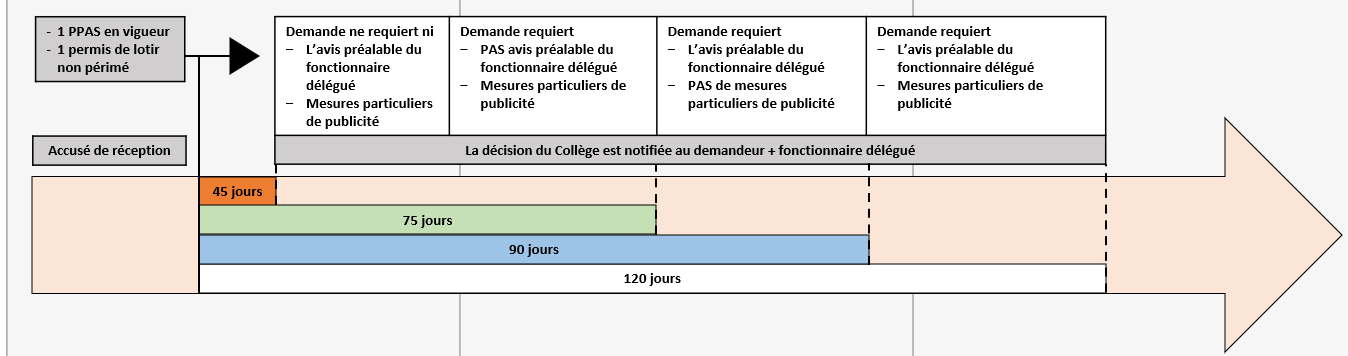
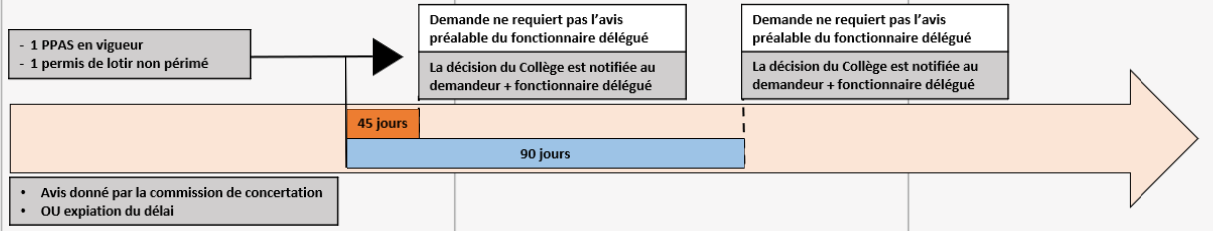
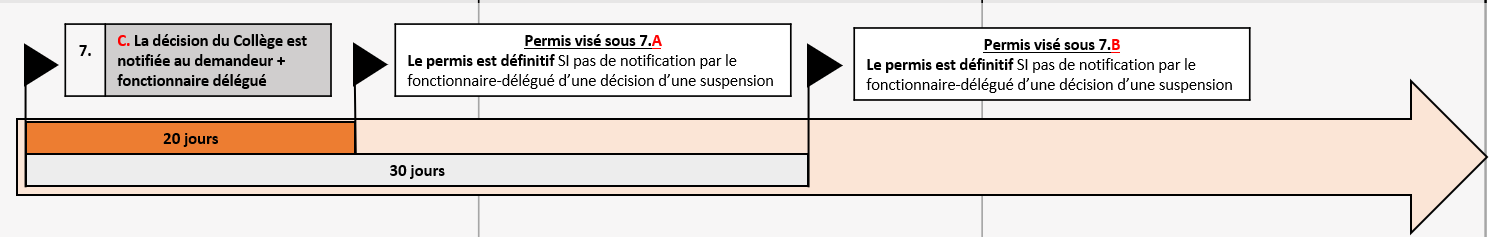
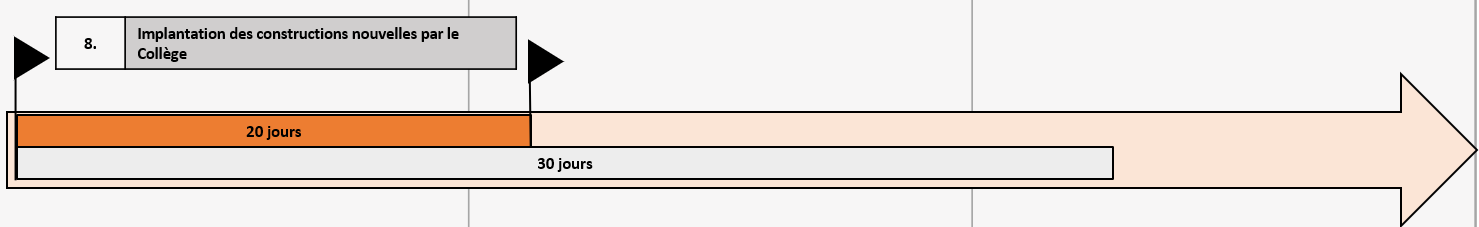

 Les demandes de permis d’urbanisme ou de certificat d’urbanisme n° 2 visées au paragraphe 1er, 1° à 3°, ne donnent pas lieu à une annonce de projet lorsqu’elles sont conformes à un permis d’urbanisation non périmé.

 Lorsque la demande de permis ou de certificat d’urbanisme n° 2 comporte une demande de création, de modification ou de suppression de la voirie communale,.
 Pour la région de langue française, toute demande de permis ou de certificat d’urbanisme n° 2 relative
 Hébergements de loisirs




 Lorsque la demande de permis com-
 Lorsque la demande de permis porte sur



 -1 Construction, reconstruction, transforma-tion et/ou placement d’une installation fixe
 -3 –a Modification de la destination ou de l’utilisation d’un bien bâti et/ou modification du nombre de logementsLe dossier de demande relatif à ce type d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -4 Placement de dispositif de publicité
 -5 Utilisation d’un terrain pour le dépôt, pour le stationnement de véhicules et pour le placement d’installations mobilesLe dossier de demande relatif à l’un de ces types d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -7-a Aménager un espace vert soumis à permis d’urbanisme
 -11 Dispositions particulières applicables aux demandes de permis concernant un bien classé ou inscrit sur la liste de sauvegarde ou en cours de classement ou d’inscription
 Les nouveaux États seront eux aussi liés par ce texte, qui fait partie de l’« acquis communautaire »

 la clause d’excep-tion de l’article 4 paragraphe 3, du Règlement Rome I peut conduire à un résultat différent si le contrat présente des liens manifes-tement plus étroits avec un autre pays


 Le litige concerne la matière civile tant qu’il ne comporte pas « l’intervention d’une autorité publique qui a agi dans l’exercice de la puissance publique » (CJCE, 21 avril 1993, C-172/91, Sonntag, Rec., 1993, p. I-1963, point 20)
 EXCEPTIONLa règle sur la litispendance n’est pas applicable lorsque la succession est réglée par des autorités non judiciaires, telles que des notaires.➔ « on ne peut exclure qu’une transaction extrajudiciaire à l’amiable et une procédure judiciaire ayant trait à la même succession ou deux transactions extrajudiciaires à l’amiable ayant trait à la même succession puissent être engagées parallèlement dans différents États membres » (considérant 36)➔ Dans ce cas, à défaut d’un accord entre les parties concernées, la compétence pour trancher le conflit appartient aux juridictions désignées par le Règlement

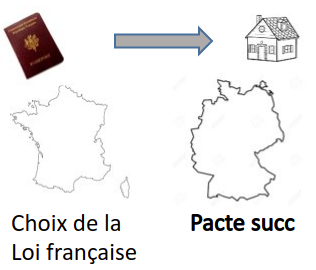
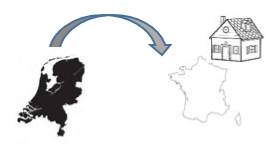
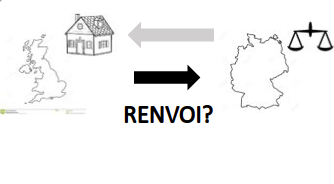
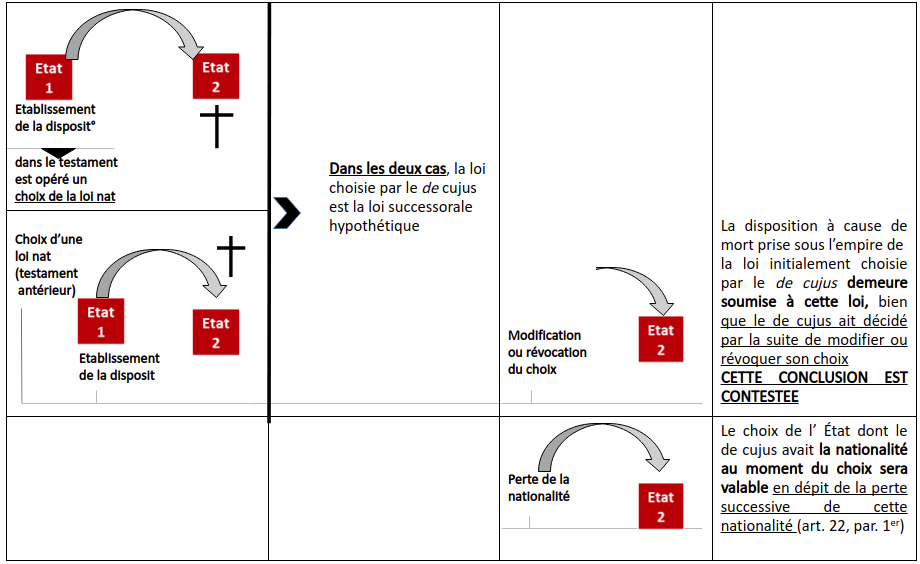
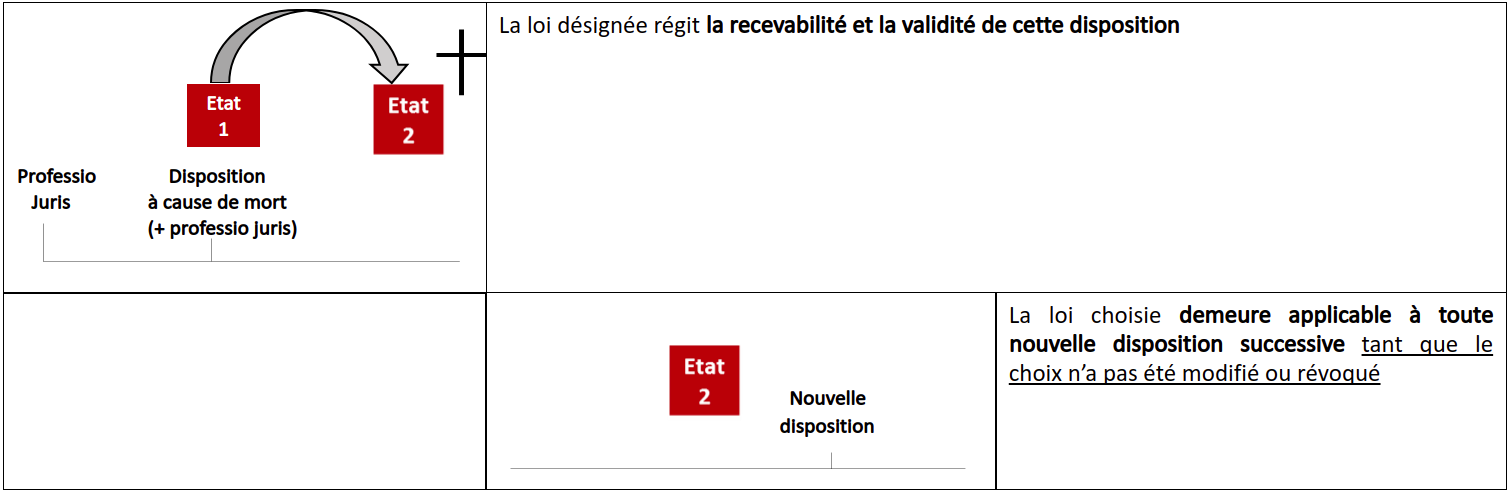
 Loi personnelle du de cujus
 certains droits régionaux (derechos forales) du Nord de l’Espagne(fueros de Navarre et de la province basque d’Ayala)
 les Grecs musulmans de Thrace en Grèce

 Le juge a le droit de vérifier

 Voy. l’Annexe II du Règlement d’exécution n° 1329/2014 de la Commission du 9 décembre 2014, qui comprend le formulaire II


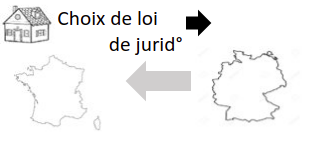
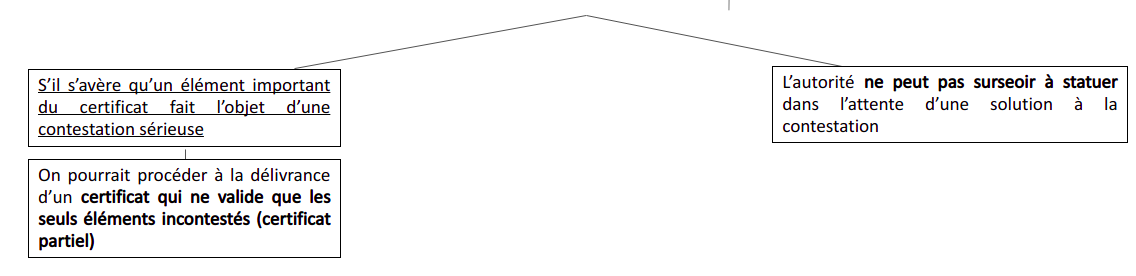
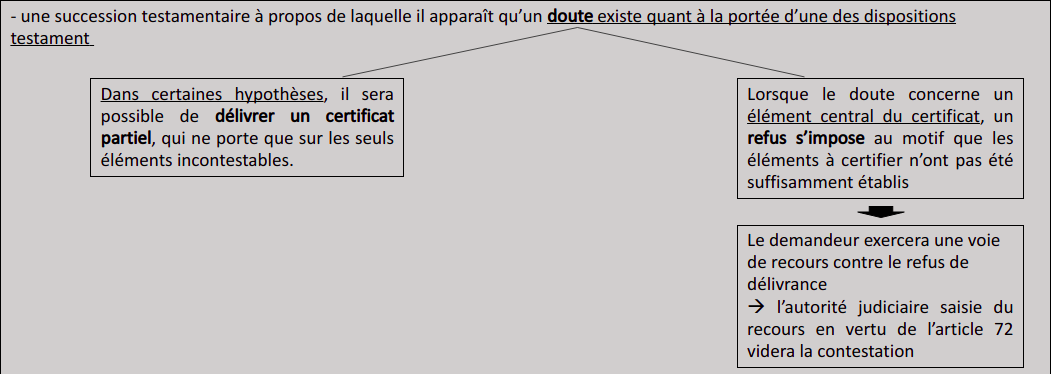
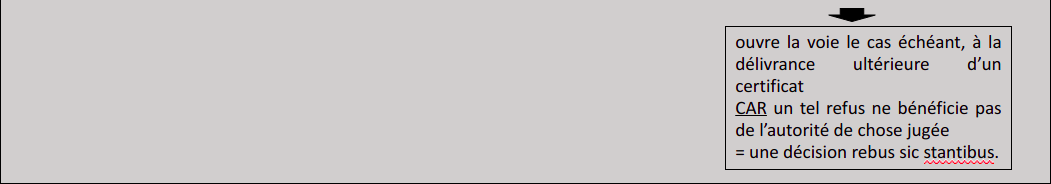
 Ex:un héritier ou bénéficiaire sollicite la délivrance d’un certificat successoral européen →