DROITS DE SUCCESSION
PRINCIPES
-
 NOTION DE SUCCESSION
Le mot « succession » a, en droit civil, plusieurs significations:
– il s’agit d’abord d’un mode de transmission des droits et des obligations : la transmission du patrimoine laissé par un défunt (le de cujus). Il nécessite donc l’existence d’un auteur (le de cujus) et celle d’un ayant cause (l’héritier) ;
– il s’agit également d’un ensemble de bien (ou de droits) et de dettes : le patrimoine transmis à cause de mort.
En matière d’enregistrement, cette double signification se retrouve et on entend par « succession »:
– Soit la mutation assujettie à déclaration,
– Soit la matière imposable.
CARACTERISTIQUES
Le droit de succession engendre une transmission universelle du patrimoine du défunt à ses héritiers.
La finalité de la succession va constituer à attribuer à chacun des héritiers ce qui lui est dû dans le patrimoine du défunt. Pour ce faire, s’opérera la liquidation de la succession, après qu’aura été déterminée la dévolution de la succession, c’est-à-dire l’identification des héritiers, puis s’en suivra le partage successoral, après une période plus ou moins longue d’indivision entre les héritiers, s’ils sont plusieurs.
A l’occasion de la succession, une déclaration fiscale de succession est en principe établie au regard de laquelle l’administration fiscale perçoit, le cas échéant, l’impôt successoral sous forme de droits d’enregistrement à titre gratuit.
CONDITIONS D’APPLICATION
Une succession s’ouvre par la mort, et pour cela plusieurs conditions du décès doivent être remplies
Attention: The internal data of table “1968” is corrupted!
Attention: The internal data of table “1970” is corrupted!

Suivie
Attention: The internal data of table “1972” is corrupted!
Attention: The internal data of table “1973” is corrupted!
EXEMPLE 1:
Si un père meurt avec son fils dans un accident automobile, laissant sa fille pour lui succéder :
– La succession du père va intégralement à sa fille survivante sans que le fils comourant y soit appelé,
– La succession du fils va intégralement à sa sœur survivante sans que son père comourant y soit appelé,
EXEMPLE 2:
Si deux époux en secondes noces ayant chacun des enfants d’un autre lit décèdent à la suite du naufrage d’un navire sans que leurs corps soient retrouvés:
– La succession du mari est recueillie par ses deux enfants, sans que son épouse y soit appelée,
– La succession de sa femme va à ses enfants, sans que son mari y soit appelé.
Néanmoins, si l’un des comourants laisse des descendants, ceux-ci peuvent le représenter dans la succession de l’autre, tout au moins lorsque la représentation est admise.
Attention: The internal data of table “1975” is corrupted!
TYPOLOGIE
Attention: The internal data of table “1977” is corrupted!
DEPOT DE LA DECLARATION DE SUCCESSION
La liquidation d’une succession génère des droits de mutations à titre gratuit et donnent lieu à une taxation c’est-à-dire au paiement d’impôts. Pour que le montant de ces droits de mutation puisse être déterminé, les héritiers sont tenus de déclarer cette transmission à l’administration fiscale au moyen d’une déclaration de succession.
La déclaration de succession doit être rédigée puis déposée auprès de l’administration fiscale. Elle droit être établie en double exemplaire.
1. Les modalités d’établissement de la déclaration de succession
Qui rédige la déclaration de succession ?
PRINCIPE :
Les héritiers, donataires ou légataires et leurs représentants légaux sont tenus de déposer une déclaration de succession :
« Les héritiers, légataires ou donataires, leurs tuteurs ou curateurs, sont tenus de souscrire une déclaration détaillée et de la signer sur une formule imprimée fournie gratuitement par l’administration. supprimée par la loi du 30 décembre 2005» (CGI, art. 800-I).
En cas de pluralité d’héritiers, les héritiers autres que ceux qui sont exonérés des droits de succession (conjoint survivant, partenaire lié au défunt par un pacs et, sous certaines conditions, les frères et sœurs du défunt qui vivaient avec lui sous le même toit) étant solidairement tenus du paiement de l’impôt sur la succession, une seule et même déclaration est suffisante, à condition qu’elle porte sur l’ensemble des biens de la succession.
La déclaration doit être signée par au moins l’un des héritiers solidaires. La rédaction de la déclaration de succession peut être confiée à un mandataire, le plus souvent un notaire.
L’article 800-II du Code général des impôts prévoit que par exception, certaines personnes sont dispensées de toute déclaration de succession :
– Les héritiers en ligne directe et le conjoint survivant lorsque l’actif brut est inférieur à 50.000,00 € à condition qu’ils n’aient pas bénéficié antérieurement, de la part du défunt, d’une donation ou d’un don manuel non enregistré ou non déclaré,
– Les autres bénéficiaires d’une succession (frère, oncle…) lorsque l’actif brut est inférieur à 3.000,00 €.
Le contenu de la déclaration de succession
La déclaration consiste à remplir des imprimés fournis par l’administration fiscale et doivent être retirés dans un centre des finances publiques ou sont disponibles sur internet.
Elle doit être faite en double exemplaire :
– un original,
– une photocopie.
Attention: The internal data of table “1979” is corrupted!
2. Les modalités de dépôt de la déclaration de succession
A l’exception des personnes domiciliées dans les départements d’outre-mer et des hypothèses dans lesquelles le défunt avait un immeuble ou des droits immobiliers en Corse, l’héritier doit déposer sa déclaration de succession dans les délais suivants :
– Dans les six mois du décès, lorsque le décès a eu lieu en France métropolitaine,
– Dans les douze mois, dans les autres cas.
La déclaration de succession doit être déposée au service des impôts des entreprises (pôle enregistrement) du domicile du défunt si celui-ci était domicilié en France. S’il était domicilié à l’étranger, la déclaration doit être adressée à la recette des impôts des non-résidents située à Noisy Le Grand, sauf s’il résidait habituellement à Monaco (la déclaration doit alors être déposée au SIE de Menton).
DROITS DE MUTATION ET DE SUCCESSION
PRINCIPES
Lorsque l’abattement a été appliqué (lorsqu’il peut l’être), la somme résiduelle constitue l’assiette taxable au titre des droits de mutation à titre gratuit
Attention: The internal data of table “1980” is corrupted!
Attention: The internal data of table “1981” is corrupted!
DISTINCTION ENTRE DROITS DE MUTATION ET DROITS DE SUCCESSION
Attention: The internal data of table “1982” is corrupted!
DROITS DE MUTATION ET DE SUCCESSION – TARIFS
TAUX DES DROITS DE MUTATION A TITRE GRATUIT
Les droits de succession en ligne directe
Il existe un barème d’imposition progressif. Les tarifs suivants s’applique à toutes les transmission à titre gratuit intervenant en ligne directe sans prise en compte du degré de parenté existant entre l’auteur et le bénéficiaire de la transmission.
Il s’applique également quelque soit le titre auquel le descendant est appelé à recueillir les biens transmis, que ce soit de son propre chef ou par représentation.
Attention: The internal data of table “1983” is corrupted!
Tarif des droits entre époux
Concernant l’application des tarifs aux époux, les droits de mutation à titre gratuit ne sont pas les mêmes si la transmission a été faite entre vifs ou par décès.
En effet, contrairement au mutation à titre gratuit faites entre vifs, les successions entre époux et entre partenaires liés par un pacte civil de solidarité sont exonérés de tous droits de succession depuis le 22 août 2007 (CGI, art. 796-0 bis).
Une règle de droit international privé permet aux partenariats civils conclus à l’étranger de produire leurs effets en France, sous réserve que ceux-ci ne soient pas contraires à l’ordre public (Code civil, art. 515-7-1)
En matière de droits de mutation à titre gratuit, et sous cette réserve, il convient désormais d’appliquer aux personnes ayant conclu un partenariat civil à l’étranger le régime prévu en faveur des personnes ayant conclu un pacte civil de solidarité (PACS).
Les droits de succession en ligne collatérale
Les tarifs ci-après s’appliquent à toute mutation à titre gratuit intervenant entre vifs ou par décès entre frères et sœurs, qu’ils soient germains, consanguins ou utérins
Sont naturellement exclues de ce tarif les successions ouvertes à compter du 22 août 2007 au profit de certains frères et sœurs (âgés ou handicapés), remplissant les conditions édictées par l’article 796-0 ter du Code général des impôts. Ces successions sont désormais exonérées de tous droits de succession.
Attention: The internal data of table “1984” is corrupted!
Sont essentiellement (mais non exclusivement) concernées par ce tarif les mutations à titre gratuit entre oncles ou tantes d’une part et neveux ou nièces d’autres part, ainsi qu’entre cousins.
Attention: The internal data of table “1985” is corrupted!
Sont essentiellement (mais non exclusivement) concernées par ce tarif les mutations à titre gratuit entre oncles ou tantes d’une part et neveux ou nièces d’autres part, ainsi qu’entre cousins.
Une réduction des droits de mutation est accordé pour charge de famille à l’héritier qui a au moins trois enfants. Son montant varie en fonction du lien de parenté :
– Il se monte à 610 euros pour une succession en ligne directe,
– Il est de 305 euros pour les autres successions.
CHAMP D’APPLICATION TERRITORIAL DE LA LOI FISCALE
En matière de droit de mutation à titre gratuit, les règles de territorialité applicables sont fixées par l’article 750ter du Code général des impôts (CGI).
PRINCIPE :
Le champ d’application des droits de mutations à titre gratuit dépend de trois critères :
- les biens meubles ou immeubles situés en France ou hors de France, lorsque le donateur ou le défunt a son domicile fiscal en France (1°de l’article 750ter du CGI) ;
- les biens meubles ou immeubles situés en France, lorsque le donateur ou le défunt n’a pas son domicile fiscal en France au sens de l’article précité et que l’héritier, le donataire ou le légataire n’a pas son domicile fiscal en France au jour de la mutation ou ne l’a pas eu pendant au moins six ans au cours des dix années précédant celle-ci (2° de l’article 750 ter du CGI) ;
- les biens meubles et immeubles situés en France ou hors de France reçus d’un donateur ou d’un défunt domicilié hors de France, par l’héritier, le donataire ou le légataire qui a son domicile fiscal en France au jour de la mutation et l’a eu pendant au moins six ans au cours des dix années précédant celle-ci (3°de l’article 750ter du CGI).
Sont considérées comme ayant leur domicile fiscal en France :
- les personnes qui ont en France leur foyer ou le lieu de leur séjour principal ;
- celles qui exercent en France, une activité professionnelle, salarié ou non, à moins qu’elles ne justifient que cette activité y est exercée à titre accessoire ;
- celles qui ont en France le centre de leurs intérêts économiques, c’est-à-dire le lieu où le contribuable a effectué ses principaux investissements, où il possède le siège de ses affaires, d’où il administre ses biens. Il peut s’agir du lieu où le contribuable a le centre de ses activités professionnelles, ainsi que le lieu d’où il tire la majeure de ses revenus.
Ces principes définis par le droit interne s’appliquent sous réserve des conventions fiscales internationales.
Chaque Etat a sa conception du domicile fiscal.
La notion de domicile fiscal est différente de celle du domicile civil, et la multiplicité des conceptions du domicile fiscal selon le différents états peut conduire à un conflit de cette notion de « domicile ». Les conventions fiscales permettent ainsi de solutionner ces conflits.
À défaut de convention fiscale : les législations internes des États s’appliqueront ensemble en se chevauchant et conduiront à une double imposition.
TEMPERAMENT :
Pour échapper à toute imposition, trois conditions cumulatives doivent être réunies :
- Le défunt ou le donateur doit être domicilié à l’étranger;
- L’héritier, le donataire ou le légataire doit être situé à l’étranger;
- Les biens transmis doivent être situés à l’étranger.
 DETERMINATION DU LIEU DE SITUATION DES BIENS
PRINCIPE :
La détermination du lieu de situation des biens est importante. En effet, l’application des règles du droit interne relatives aux droits de mutation à titre gratuit dépendent du domicile du de cujus ou du donateur mais également de la nature des biens et de leur lieu de situation.
Attention: The internal data of table “1986” is corrupted!
TEMPERAMENT :
Lorsque le défunt ou le donateur est résident en France, les cas de conflits de qualifications sont faibles. En effet, sauf stipulations contraires dans la convention fiscale, la taxation de l’entier des actifs se fait en France.
En revanche, lorsque le défunt ou le donateur est résident à l’étranger, les difficultés de qualifications sont plus importantes. Le modèle OCDE de 1982 assure la résolution des difficultés relatives à la qualification des biens. Il établit une distinction entre les biens immobiliers (art. 5), les biens mobiliers appartenant à un établissement stable (art. 6) et les autres biens (art. 7). Cependant, lorsqu’il n’y a pas de convention fiscale qui règle la question, les conflits de rattachement peuvent provoquer des cas de double imposition.
 MODALITES ET EVALUATION DES DIFFERENTS BIENS
1. Modalités d’évaluation des biens transmis à titre gratuit
En matière de droit de mutation à titre gratuit, les bens sont évaluation selon les principes de droit commun français.
Ainsi, est pris en compte la valeur vénale des biens au jour de décès.
Les biens situés à l’étranger sont évalués conformément aux règles du droit interne.

Les droits de mutation à titre gratuit constituent un impôt déclaratif. Il appartient au redevable des droits de déclarer sous sa responsabilité la valeur de l’ensemble des biens transmis.
PRINCIPE :
Les biens sont estimés en prenant pour base leur valeur vénale au jour du fait générateur de l’impôt? c’est-à-dire au jour de la transmission (date du décès ou de la donation).
Qu’est-ce que la valeur vénale d’un bien ? Celle-ci doit s’entendre du prix qu’en obtiendrait un vendeur dans des conditions normales de mise en vente eu égard à la situation matérielle et juridique du bien, conformément au marché réel défini par la loi de l’offre et de la demande, le tout indépendamment de toute valeur de « convenance » ou de « famille ».
2. Evaluation des meubles meublants
Champ d’application
Que sont des meubles meublants ?
« Les mots meubles meublants ne comprennent que les meubles destinés à l’usage et à l’ornement des appartements comme tapisseries, lits, sièges, glaces, pendules, tables, porcelaines et autres objets de cette nature. Les tableaux et les statues qui font partie d’un appartement y sont aussi compris, mais non les collections des tableaux qui peuvent être dans les galeries ou pièces particulières. Il en est de même des porcelaines : celles seulement qui font partie de la décoration d’un appartement sont comprises sous la dénomination de meubles meublants » (CGI, art. 764 et C. civ. 534)
EXEMPLE :
Un tableau de maître, dès lors qu’il ne fait pas partie d’une « collection » constitue un meuble meublant et non pas une œuvre d’art.
Différents modes d’évaluation
Les meubles meublants sont estimés selon trois modalités différentes, en respectant un ordre précis de telle sorte que l’une ne peut être retenue qu’à défaut de l’autre. Ainsi, les différentes bases légales d’évaluation s’appliquent par exclusion dans l’ordre de la loi (art. 764 I du CGI).
Attention: The internal data of table “1987” is corrupted!
3. Evaluation des bijoux, pierreries, objets d’art ou de collection
Il convient de faire une distinction entre les mutations à titre gratuit par décès et celles entre vifs (art. 764 I et II du CGI).
Attention: The internal data of table “1989” is corrupted!
4. Evaluation des liquidités, titres et valeurs, fonds de commerce et entreprises
Les liquidités
Les sommes figurant au crédit des comptes (bancaires ou postaux), livrets, plans, et tous autres avoirs financiers ouverts au nom du défunt doivent être déclarés. Il en est de même pour les avoirs détenus par le conjoint marié sous le régime de communauté. Les uns et les autres sont à intégrer dans l’actif de la communauté. Aux sommes figurant en capital, il y a lieu d’ajouter les intérêts courus depuis la dernière échéance jusqu’au décès, ainsi que ceux échus et non encore payés. Cette règle d’évaluation s’applique aux bons de capitalisation.
Les futurs héritiers sont parfois tentés, avant le décès, de retirer tout ou partie des sommes figurant sur certains comptes ouverts au nom du défunt. Cette initiative répond à deux objectifs :
- Parer aux conséquences du blocage du compte résultant du décès en conservant des liquidités pour faire face aux premières dépenses;
- Réduire l’assiette taxable en « omettant » de déclarer ensuite les sommes ainsi retirées.
Un tel calcul est vain : les sommes retirées et dépensées sans justification avant le décès doivent naturellement être déclarées, et le cas échéant, soumises à l’impôt. L’Administration dispose d’un outil très efficace pour vérifier que l’ensemble des liquidités ont bien été déclarées : le Fichier des comptes bancaires (FICOBA). Les informations ne peuvent être communiquées qu’aux personnes ou organismes bénéficiant d’une habilitation législative et dans la limite fixée par la loi (art. 164 FC, CGI). Ce dispositif permet donc à l’Administration de lutter avec succès contre des tentatives d’évasion fiscale.
Les titres et valeurs
Attention: The internal data of table “1990” is corrupted!
Deux situations peuvent se présenter et sont réglées avec précision
Attention: The internal data of table “1991” is corrupted!
L’impact du décès doit être apprécié au regard de l’ensemble des éléments qui permettent l’exercice de l’activité. La dépréciation résultera concrètement de la perte d’activité entraînant une baisse du chiffre d’affaires et du bénéfice. Le simple fait de devoir recruter un remplaçant ne peut être un facteur de moins-value.
Lorsque l’entreprise a souscrit une assurance « homme clé » et dès lors qu’elle percevra une indemnité dont l’objet est de compenser la perte de chiffre d’affaires, la valeur des biens transmis ne devrait normalement pas être affectée par le décès du dirigeant.
Il appartient aux héritiers qui entendent appliquer les dispositions de l’article 764 A du CGI d’établir le lien entre le décès du dirigeant et la modification des perspectives d’avenir de la société concernée.
Ces dispositions s’appliquent aux successions ouvertes à compter du 1er janvier 2005.
Les fonds de commerce
Leur valeur est déterminée par une déclaration estimative des parties sous le contrôle de l’Administration. Si aucune base légale ne permet de fonder cette valeur, celle-ci est néanmoins établie en prenant en compte les usages habituellement pratiqués dans l’activité commerciale en question.
Il convient de ventiler la valeur entre trois éléments constitutifs du fonds :
- les éléments corporels,
- le matériel,
- et les marchandises.
Cette valeur est communément fixée en prenant en compte le chiffre d’affaire hors taxes ou le bénéfice réel comptable, et parfois en combinant ces deux paramètres et en intégrant le fait que le fonds est exploité soit à Paris, soit en province avec plus-value marquée par la capitale.
Ici également, le décès de l’exploitant du fonds de commerce sera pris en compte pour déterminer l’évaluation de ce fonds (CGI, art. 764A).
Les entreprises
Comment évaluer la valeur vénale d’une entreprise ?
Qu’elles soient individuelles ou exploitées sous forme sociale, la valeur vénales des entreprises est estimée au jour de la mutation (donation ou décès) en prenant en compte leur caractère de biens communs ou propres. Cette déclaration est faite par les parties sous le contrôle de l’Administration. Il va de soi que lorsque la transmission porte sur une quote-part relativement minoritaire de l’entreprise, une réfaction pouvant atteindre 15 à 20% de la valeur théorique pourra être appliquée.
Afin de favoriser la transmission par donation entre vifs de certaines entreprises (individuelles ou sociétaires non cotées), l’administration fiscale a mis en place une procédure dite du « rescrit-valeur ». Elle a pour but d’inciter le chef d’entreprise, donateur potentiel, à « passer à l’acte » en lui assurant une certaine quiétude intellectuelle et fiscale quant à la valeur de l’entreprise donnée. L’estimation envisagée est soumise pour avis et approbation à l’administration fiscale avant la signature de l’acte. L’Administration s’est engagée à répondre de manière expresse à toutes les demandes de rescrit qui lui sont adressées dans un délai de six mois. Toutefois, l’absence de réponse dans le délai imparti ne vaut pas accord tacite sur la valeur proposée par le contribuable.
En cas d’accord exprès de celle-ci et sous réserve du respect de certaines conditions, les parties concernées ont alors la certitude que la valeur devant servir de base de calcul des droits de mutation à titre gratuit ne pourra pas être remise en cause ultérieurement si la donation est réalisée conformément au projet qui lui a été soumis par le donateur. L’évaluation est opposable à l’Administration dès lors que la donation est formalisée dans les trois mois de la décision favorable. Ce délai se calcule de quantième à quantième à compter de la date de réception du courrier recommandé avec demande d’avis de réception. Une prolongation, qui ne peut pas excéder trois mois, peut être préalablement demandée par le chef d’entreprise pour faire face à des situations exceptionnelles dûment justifiées. L’évaluation ainsi obtenue s’impose également à l’Administration.
En cas de refus, la décision peut être contestée dans le cadre de la procédure de recours contre les prises de position formelles de l’Administration.
5. Evaluation des immeubles
– LE PRINCIPE –
Pour la liquidation des droits de mutation à titre gratuit, les immeubles, quelle que soit leur nature, sont estimés à partir de leur valeur vénale réelle à la date de la transmission, d’après la déclaration détaillée et estimative des parties, aucune abstraction faite des charges (art. 761, al. 1 du CGI). Dans le cas des immeubles dont le propriétaire a l’usage à la date de la transmission, la valeur vénale réelle est réputée égale à la valeur libre de toute occupation (art. 761, al. 2 du CGI).
Attention: The internal data of table “1992” is corrupted!
Détermination de la valeur des immeubles
L’estimation est faite sous la responsabilité des parties. Il est important de solliciter l’avis de leur notaire, qui est chargé de régler la succession ou de dresser l’acte de donation, dans le cas d’une connaissance imprécise du marché immobilier local.
La valeur vénale peut être définie comme le prix qui peut être obtenu d’un bien par le jeu de l’offre et de la demande dans un marché réel, compte tenu de l’état où il se trouve avant sa mutation et des clauses de l’acte de vente. Elle s’apprécie au jour de la transmission et il y a lieu de prendre en compte son état physique et son état juridique.
EXEMPLE :
Un terrain constructible au jour du décès mais déclaré inconstructible ultérieurement suite à une modification du Plan Local d’Urbanisme (PLU)* doit être estimé selon son état au jour dudit décès, « les évènements ultérieurs, encore incertains au jour de la transmission ne doivent pas être pris en compte ». Les seuls éléments qui peuvent être retenus sont des éléments de comparaison dont la date est antérieure au fait générateur de l’impôt. Le principe d’antériorité assure donc une sécurité fiscale.
Afin de faciliter l’estimation des biens immobiliers par les particuliers, les pouvoirs publics ont mis en place une nouvelle application informatique dénommée « PATRIM Usagers ».
Ce système permet aux personnes physiques d’obtenir communication par la Direction générale des finances publiques des éléments d’informations relatifs aux mutations à titre onéreux de biens immobiliers comparables à celui ayant fait ou devant faire l’objet d’une mutation à titre gratuit. Les informations transmises sont réservées à l’usage particulier du demandeur et ne lient pas l’administration fiscale. Cette consultation est soumise à une procédure sécurisée d’authentification préalable par laquelle le demandeur doit se justifier de sa qualité et accepter les conditions générales d’accès au service ainsi qu’à l’enregistrement de sa consultation.
Pour déterminer la valeur vénale de l’immeuble, il faudrait tenir compte de son état physique et de son état juridique :
Attention: The internal data of table “1993” is corrupted!
– LES EXCEPTIONS –
Trois exceptions tempèrent le principe énoncé ci-dessus :
Attention: The internal data of table “1994” is corrupted!
DROITS DE SUCCESSION – BASE TAXABLE
TOUTES LES TRANSMISSIONS PAR DÉCÈS
PRINCIPE : La succession est divisée par le nombre d’héritiers quelle que soit la parenté avec le de cujus.
LE LIEN DE FAMILLE
Les seuls rapports pris en compte pour la dévolution de la succession sont ceux de la parenté et du mariage
1. Les rapports de parenté
Les parents, c’est-à-dire la famille, viennent à la succession. Les subdivisions de la famille organisées par le Code civil permettent de faciliter une juste dévolution.
Attention: The internal data of table “1995” is corrupted!
EXCEPTIONS – TRANSMISSIONS PAR DÉCÈS
1. PACTE TONTINIER
Qu’est-ce que le pacte tontinier ? C’est le procédé par lequel les biens sont recueillis en vertu d’une clause insérée dans un « contrat d’acquisition en commun » selon laquelle la part du ou des premiers décédés reviendra aux survivants. Le dernier vivant sera ainsi considéré comme seul propriétaire de la totalité des biens. Du point de vue fiscal, ces biens sont réputés transmis à titre gratuit à chacun des bénéficiaires de l’accroissement (CGI, art. 754 A).
Toutefois, cette disposition ne s’applique pas à l’habitation principale commune deux acquéreurs lorsque celle-ci a une valeur globale inférieure à 76 000 euros.
Chaque acquéreur est donc censé être le seule propriétaire de l’immeuble sous la condition suspensive de sa propre survie et la condition résolutoire du prédécès des autres coacquéreurs. C’est la conséquence du caractère aléatoire de la clause.
a. Les aspects civils
Le survivant est censé être le seul propriétaire de l’immeuble acquis en commun, et ce à compter rétroactivement de l’acquisition et sans avoir à indemniser la succession du ou des acquéreurs prédécédés.
Les règles du rapport et de la réserve héréditaire ne s’appliquent pas en la matière.
Le pacte tontinier constitue donc un moyen parfaitement légal de déshériter ses enfants par exemple.
Du vivant des coacquéreurs, il ne peut être mis fin aux effets du pacte tontinier qu’avec accord unanime de ceux-ci. Il n’est pas possible à l’un d’eux de sortir d pacte sans l’accord de tous les autres.
b. Les effets fiscaux
Depuis l’entrée en vigueur de la loi du 18 janvier 1980
PRINCIPE: Le (ou les) survivant(s) doivent acquitter le droit de mutation à titre gratuit sur la part recueillie par suite du prédécès du coacquéreur.
Ce droit de mutation calculé en prenant en compte :
- le lien de parenté (ou l’absence de lien) pouvant exister entre le défunt et le (ou les) acquéreur(s) survivant(s),
- après déduction de l’abattement pouvant profiter à ce(s) dernier(s).
➔ En pratique, les parties au pacte tontinier sont souvent concubins (ou des personnes non parentes). Elles sont donc étrangères au plan fiscal. Il en résulte que pour elles, la mutation sera taxée au taux de 60%.
EXCEPTION :
La part recueillie par le survivant est taxée au tarif applicable en matière de mutation d’immeuble à titre onéreux lorsque trois conditions sont simultanément remplies
- l’acquisition doit avoir été faite initialement par deux personnes uniquement,
- l’immeuble acquis doit constituer l’habitation principale commune aux deux acquéreurs au jour du premier décès,
- la valeur de cet immeuble, au jour du décès du prémourant doit être inférieure à 76 000 euros.
Il est admis que ce pacte tontinier peut être conclu postérieurement à la signature de l’acte d’acquisition en commun.
2. CLAUSE DE REVERSION
La clause dite « de réversibilité d’usufruit »
La clause dite de réversibilité d’usufruit s’analyse en une donation à terme de biens présentes, le droit d’usufruit du bénéficiaire lui étant définitivement acquis au jour de l’acte de donation, seule l’exercice de ce droit d’usufruit étant déféré au jour du décès du donateur.
Les réversions d’usufruit au profit du conjoint survivant relèvent, au plan fiscal, du régime des droits de mutation par décès (CGI, art 796-0 quater), le législateur exonère nécessairement ces opérations de tous droit de mutation à titre gratuit.
La loi de finances pour 2008 étend le champ d’application de l’article 796-0 quater du Code général des impôts qui dispose, désormais, que (toutes) réversions d’usufruit relèvent du régime des droits de mutation par décès (Loi finance pour 2008 n° 2007-1822 du 24 décembre 2007). Cette disposition permet naturellement au conjoint survivant (qui profitait déjà de cette exonération) mais également au partenaire pacsé et aux frères et sœurs remplissant les conditions édictées par l’article 796-0 ter du Code général des impôts, d’échapper à toute taxation, au titre de la réversion d’usufruit stipulée à leur profit.
Le droit fixe de 125 euros demeure exigible lors de la présentation à la formalité d’une donation comportant une clause de réversion d’usufruit au décès du disposant.
La clause dite de « réversion d’usufruit » est très souvent insérée dans les actes de donation
Pourquoi insérer une clause de réversion d’usufruit ? L’époux qui procède à la donation de la nue-propriété d’un bien au profit de ses enfants et qui décide de s’en réserver l’usufruit sa vie durant, stipule que cet usufruit sera, à son décès, « réversible » sur la tête et au profit de son conjoint survivant, le plus souvent sans réduction.
➔ Au décès du donateur, l’usufruit par lui réservé s’éteint et c’est un autre usufruit qui prend alors naissance et profite au conjoint survivant.
La loi TEPA n° 2007-1223 du 21 août 2007 exonère le conjoint survivant de tous droits de mutation par décès (CGI, art. 796-0 bis) et dispose que « les réversions d’usufruit au profit du conjoint et du partenaire pacsé relèvent des droits de mutation par décès » (CGI 796-0 quater).

Les réversions d’usufruit au profit du conjoint survivant issues de successions ouvertes à compter du 22 août 2004 sont désormais exonérées de tous droit de succession.
Toute les réversions d’usufruit relèvent du régime des droits de mutation par décès (CGI, art. 796-0 quater). Cette heureuse harmonisation place ainsi sur le même plan le conjoint survivant, le partenaire pacsé ou tout autre bénéficiaire de la réversion, parent ou non parent, quelle que soit l’origine du démembrement (donation, legs, vente).
Les conséquences de cette nouvelle dispositions sont les suivantes :
Les réversions d’usufruit profitant aux personnes exonérées de droits de succession échappent à tous droits de mutation par décès. (conjoint survivant, partenaire pacsé, frères et sœurs remplissant les conditions visées à l’article 796-0 ter du CGI)
Les autres bénéficiaires de ces réversions sont assujettis à ces droits sur la valeur de l’usufruit au jour du décès de l’usufruiter précédent, en fonction du lien de parenté existant entre ce dernier et le bénéficiaire de la transmission, de la valeur des biens, des abattements et tarifs en vigueur à cette date.
Le droit fixe de 125 euros est exigible lors de la présentation à la formalité de réversion. En revanche, la taxe de publicité foncière (en présence d’immeubles) n’est pas due.
TRANSMISSIONS D’USUFRUIT
PRESOMPTIONS LEGALES DE PROPRIETE
Certains biens, au jour du décès, ne sont pas encore ou ne sont plus la propriété du défunt.
Sur le plan fiscal et par l’effet d’une présomption légale, leur valeur devrait être réintégrée, en tout ou en partie dans l’actif successoral.
1. Biens appartenant pour l’usufruit au défunt et pour la nue-propriété à ses présomptifs héritiers
Sont exonérés de droits de mutation à titre gratuit la réunion de l’usufruit à la nue-propriété lorsque cette réunion a lieu par l’expiration du temps fixé pour l’usufruit ou par le décès de l’usufruitier (GCI, art. 1133)
Pour réduire, voir éluder l’impôt, certains contribuables, peuvent être tentés de procéder à des démembrements de propriété n’ayant aucune réalité économique.
➔ Pour les dissuader, le fisc a institué une présomption visant à rendre fictive une telle opération (CGI, art. 751)
Condition d’application
La présomption de fictivité s’applique lorsque trois conditions cumulatives sont réunies.
défunt usufruitier
Le défunt, doit, au jour du décès, avoir la qualité d’usufruitier du bien transmis.
➔ La constitution d’un droit d’usage et d’habitation n’est pas assimilée à une réserve d’usufruit. Il en est de même de la vente à charge de rente viagère.
Qualité du nu-propriétaire
Le nu-propriétaire doit être l’une quelconque des personnes suivantes, à savoir :
- Soit l’un des présomptifs héritiers du défunt ou descendants d’eux, même exclu par testament. La présomption s’appliquera donc dès lors que le nu-propriétaire aura eu, à moment quelconque de la vie de l’usufruitier, la qualité d ’héritier, de donataire ou de légataire.
Le fait qu’il renonce à la succession ou en soit exclu par testament et qu’en conséquence il ne vienne pas à la succession sera sans influence et la présomption édictée par l’article 751 s’appliquera de plein droit.
- Soit l’un des donataires ou légataires institués du défunt, et ceci même par testament postérieur,
- Soit une personne interposée entre le défunt et les héritiers, légataires ou donataires (les père, mère, conjoint du défunt, beaux-parents du défunt en matière de succession)
Conditions de démembrement de propriété
Le démembrement de propriété doit avoir une source autre que :
- Une donation constatée dans un contrat de mariage,
- Une donation régulière consentie depuis plus de trois mois avant le décès.
Effets de la présomption
Fiscalement seulement, les biens visés par la présomption sont réintégrés dans l’actif de la succession.
Ils sont censés avoir été transmis en pleine propriété, à titre de légataire, au nu-propriétaire.
Il en résulte les conséquences suivantes :
Le nu-propriétaire doit régler les droits de succession calculés en fonction de la valeur en pleine propriété du bien présumé transmis. Ces droits liquidés d’après le tarif fixé en prenant en considération le degré de parenté existant avec le défunt et en fonction de la valeur du bien au jour du décès de l’usufruitier.
Si le paiement des droits de donation avait été, conventionnellement, mis à la charge du donateur, cette stipulation génère au profit de la succession de ce dernier, une créance de restitution qui augmente ainsi l’actif de succession.
Cette réintégration aura une incidence sur la base de calcul du forfait mobilier de 5% qui se trouvera accrue de la valeur en pleine propriété du bien visé, et le cas échéant, de la créance de restitution, s’il y a lieu.
Les droits (à titre onéreux ou gratuit) qui ont pu être versés lors de la première mutation, sont imputables sur les droits de succession dus au décès de l’usufruitier. Toutefois, cette imputation ne peut excéder le montant des droits de mutation dus par la suie de la réintégration.
L’article 751 du Code général des impôts édicte une présomption simple. Le contribuable peut donc tenter de rapporter la preuve contraire, celle de la sincérité de l’opération.
2. Les valeurs mobilières, parts sociales et créances
Les actions, obligations, parts de fondateur ou bénéficiaires, parts sociales et toutes autres créances dont le défunt avait la propriété ou a perçu les revenus ou à raison desquelles il a effectué une opération quelconque moins d’un an avant le décès :
➔ Sont présumées, jusqu’à preuve du contraire, faire partie de la succession pour la liquidation et le paiement des droits de mutation par décès.
3. Les comptes indivis, joint ou collectifs
Pour la perception des droits de mutation par décès, les titres, sommes ou valeurs existant chez dépositaires visés à l’article 806 du Code général des impôts (administrations publiques, banques, officiers publics et ministériels, agents d’affaires, société de bourse, etc.) et qui font l’objet de comptes indivis ou collectifs avec solidarité sont considérés comme appartenant conjointement aux déposants et dépendre de la succession de chacun d’eux par part virile de la succession. Toutefois, tant d’administration que les redevables peuvent apporter la preuve contraire (CGI, art. 753)
4. Les coffres-forts loués par plusieurs personnes
Les sommes, titres ou objets trouvés dans un coffre-fort loué conjointement à plusieurs personnes sont réputés être la propriété conjointe de ces personnes et dépendre pour une part virile de la succession (CGI, art. 754)
Cette disposition est applicable au plis cachetés et cassettes fermées, remis en dépôt aux banquiers, changeurs, escompteurs et à toute personne recevant habituellement des plis de même nature.
Cette présomption est purement fiscale et n’a donc pas de portée au plan civil. Enfin, elle peut subir la preuve contraire.
1. LES DROITS D’HABITATION ET D’USAGE DU CONJOINT SURVIVANT ET DU PARTENAIRE SURVIVANT LIÉ PAR UN PACS
La loi du 3 décembre 2001 portant réforme des droits du conjoint survivant ouvre, au profit de celui-ci, deux droits au logement et au mobilier le garnissant; l’un est temporaire et l’autre est viager. Ce droit temporaire s’étend aussi au partenaire pacsé depuis la loi du 23 juin 2006
Attention: The internal data of table “1997” is corrupted!
2. Evaluation des biens transmis en nue-propriété ou en usufruit
PRINCIPE :
Le démembrement du droit de propriété a pour effet d’en scinder les attributs entre plusieurs titulaires : usufruitier(s) d’une part et nu(s)-propriétaires d’autre part. Ce procédé présente un avantage fiscal déterminant. En effet, lors de la transmission de la nue-propriété, l’impôt de mutation a pour assiette uniquement ce droit réel démembré. Sauf exception, la réunion ultérieure de l’usufruit à la nue-propriété n’engendre aucun droit de mutation supplémentaire si cette réunion intervient par le simple effet du décès de l’usufruitier ou du terme fixé pour l’usufruit. Il s’agit donc d’un instrument de gestion patrimoniale particulièrement prisé en raison de ses conséquences économiques.
L’usufruit viager
PRINCIPE :
Pour la liquidation des droits d’enregistrement et de la taxe de la publicité foncière, la valeur de la nue-propriété et de l’usufruit est déterminée par une quotité de la valeur de la pleine propriété, conformément au barème ci-après. (GCI, art. 699, I)
Attention: The internal data of table “1998” is corrupted!
L’usufruit temporaire
L’usufruit constitué pour une durée fixe est fiscalement estimé à 23% de la valeur de la propriété entière pour chaque période de dix ans de la durée de l’usufruit, sans fraction et sans égard à l’âge de l’usufruitier.
Plafonnement de l’assiette de l’impôt
La modification du barème légal d’évaluation de la nue-propriété et de l’usufruit peut, dans certaines hypothèses, aboutir à une surimposition en cas de transmissions successives à titre gratuit entre les mêmes personnes de droits réels démembrés.
EXEMPLE :
En 2002, Monsieur D, âgé de soixante-six ans fait donation entre vifs à son fils, Monsieur P, de la nue-propriété d’un immeuble en se réservant l’usufruit de celui-ci.
La nue-propriété est donc taxée sur la base de 8/10ème (barème fixé par l’ancien article 762 du CGI).
En 2005, le donateur renonce à son usufruit. Cette renonciation sera alors taxée sur la base du nouveau barème issu de l’article 699 du CGI, soit 4/10ème (le donateur étant âgé de soixante-neuf ans).
La pleine propriété aura ainsi été taxée sur la base totale de : 8 + 4 = 12/10ème de sa valeur.
Sommes transmises en vertu d’un contrat d’assurance-vie
Qu’est qu’un contrat d’assurance vie ?
Le contrat d’assurance-vie est la convention en vertu de laquelle une personne (l’assureur) s’engage envers une autre (le souscripteur ou le contractant) moyennant le versement d’une prestation unique ou périodique à verser au souscripteur lui-même, à une tierce personne désignée dans le contrat ou à une personne déterminable (le bénéficiaire) une somme d’argent déterminée (indemnité) sous forme de rente ou de capital soit à une date fixée (si le bénéficiaire est encore vivant à cette date), soir au décès de elle personne désignée (l’assuré). Il existe :
L’assurance en cas de vie
L’indemnité n’est versé que si à la date déterminée dans le contrat d’assurance, l’assuré est encore en vie
➔ Cette opération ne génère aucun droit de mutation à titre gratuit
L’assurance en cas de décès
Le capital ou la rente sont dus au décès de l’assuré.
➔ Cette opération génère bien entendue des droit de mutation à titre gratuit.
Attention: The internal data of table “1999” is corrupted!
IMPOSITION DES PARTS SUCCESSORALES « NETTES » – DEDUCTION DU PASSIF
LE PASSIF DEDUCTIBLE
1. Le passif proprement dit
Sont seules déductibles les sommes qui grèvent la succession du défunt (ou la communauté de biens existant entre lui et son conjoint survivant) au jour de son décès. La dette doit donc, en principe, avoir pris naissance dans le patrimoine du défunt et du chef de celui-ci.
Nous verrons que ce principe peut connaître des exceptions et qu’une dette ayant pris naissance postérieurement au décès pourra, dans certains cas, être admise en déduction.
 Le passif civil
Sont ainsi déductibles :
Attention: The internal data of table “2000” is corrupted!
Ne sont pas déductibles les frais de gestion du dossier de succession prélevés après le décès par les établissements bancaires qui ne peuvent pas être considérés comme des dettes à la charge personnelle du défunt.
La rémunération du mandataire posthume :
Ce mandat permet à toute personne de désigner, de son vivant, sous certaines conditions, un ou plusieurs mandataires personnes physiques ou morales qui seront chargés après son décès d’administrer tout ou une partie du patrimoine successoral pour le compte et dans l’intérêt d’un ou plusieurs héritiers identifiés.
Sauf convention contraire, ce mandat est gratuit. Toutefois, si une rémunération est prévue, celle-ci doit être expressément déterminée dans le mandat.
La loi de finances rectificatives pour 2007 a admis la déduction de cette rémunération sous certaines conditions :
– Elle doit être déterminée de manière définitive dans les six mois suivant le décès.
En outre, elle n’est déductible que dans la limite d’un double plafond fixé à 0,50% de l’actif successoral géré (pour lequel le défunt a donné mandat au mandataire à titre posthume, en vertu des dispositions de l’article 812 du Code civil) sans pouvoir excéder 10 000 euros.
Le double plafond fixé par le texte fait que la somme maximale déductible de 10 000 euros sera retenue chaque fois que le capital géré excédera 2 millions d’euros. Ces dispositions doivent être présentes à l’esprit du rédacteur de ce mandat posthume afin d’éviter toute difficulté ultérieure avec l’administration fiscale.
Cette déductibilité s’applique aux successions ouvertes à compter du 29 décembre 2007.
Le passif civil
Sont ainsi déductibles :
Attention: The internal data of table “2001” is corrupted!
Pour l’ensemble de ces sommes, seul leur montant en principal est déductible à l’exclusion des intérêts de retards, majorations et pénalités.
2. Déductions admises autres que le passif
Des sommes, biens ou valeurs, bien que ne constituant pas à proprement parler des dettes, doivent, néanmoins, être déduites de l’actif taxable.
Certains biens données ou légués
Biens donnés
Sont notamment déductibles :
Attention: The internal data of table “2002” is corrupted!
Biens légués
S’ils ont été légués à une personne non héritière, ils doivent faire l’objet de la part de cette dernière d’une déclaration de succession spéciale et distincte et, le cas échéant, peuvent générer des droits de mutation lesquels, sauf disposition contraire, incombent au légataire.
Si les legs (particulier ou à titre universel) a été consenti « net de tous frais et droits », ces derniers ne sont pas déductibles de la part revenant aux héritiers ou au légataire universel qui doivent, néanmoins, supporter ces frais et droits.
Biens détenus à titre précaire
Biens détenus pour le compte d’un tiers
Il s’agit des sommes, biens et valeurs détenus par le défunt en qualité de dépositaire, tuteur, administrateur légal pur et simple ou sous contrôle judiciaire, créancier gagiste ou mandataire.
Ces actifs, détenus pour le compte d’un tiers, en vertu de dispositions légales ou conventionnelles, ne sont pas propriété du défunt. S’ils se retrouvent en nature au décès, ils ne doivent pas figurer dans l’actif de succession.
Si au contraire, ils sont confondus avec d’autres biens du défunt (s’agissant de biens fongibles comme les sommes en numéraire), ils doivent alors être déduits de cet actif et figurer en passif de succession.
Biens détenus en usufruit par le défunt
Une fois le décès survenu, l’usufruit constitué sur la tête de l’usufruitier s’éteindra et la toute propriété se trouvera reconstituée sur la tète du nu-propriétaire, lequel deviendra alors « plein » propriétaire.
Sous réserve de l’application des dispositions de l’article 751 du Code général des impôts (qui édicte une présomption de fictivité du démembrement de propriété), les biens en nature détenus en usufruit par le défunt doivent être déduits de l’actif de succession, c’est-à-dire qu’ils n’ont pas à y être intégrés. Il n’ont donc pas à figurer en passif.
Cette déduction s’opère sur les biens eux-mêmes ou sur ceux acquis en remploi de deniers soumis à cet usufruit.
Toutefois, si l’usufruit portait sur une somme d’argent, cet usufruit se transforme en un quasi-usufruit. A défaut, de remploi de cette somme, les héritiers du prédécédé auront une créance contre la succession de l’usufruit au titre du quasi-usufruit de ce dernier.
En cas d’aliénation d’un bien soumis à démembrement de propriété, la sagesse commande de faire ouvrir un compte spécifique et unique au nom de l’usufruitier et du (ou des) nu-propriétaire(s).
Ce compte ne devra détenir que des sommes provenant de la vente de biens démembrés et, par ailleurs, il sera opportun, à date régulière (trimestre, semestre, année) de ristourner à l’usufruit le montant des intérêts, revenus ou dividendes produits par ce compte.
LE PASSIF NON DEDUCTIBLE FISCALEMENT
1. Les dettes échues depuis plus de trois mois :
Certaines dettes sont frappées d’une présomption de fictivité, voire de fraude. Leur déductibilité à moins qu’il ne soit produit une attestation du créancier en certifiant l’existence à cette époque, dans la forme et suivant les règles déterminées à l’article L.20 du Livre des procédures fiscales (CGI, art. 773 1°)
Ces dettes sont présumées remboursées. Il appartient aux ayants droit du débiteur de rapporter la preuve contraire.
2. Les dettes consenties aux héritiers ou personnes interposées :
PRINCIPE :
La proximité du lien (de parenté ou d’alliance) unissant le créancier et le débiteur fait présumer le caractère fictif de la dette. Cette dernière n’est donc pas déductible. Cette présomption frappe tant les héritiers que les personnes interposées.
Notion d’héritiers
Sont visés sous ce vocable aussi bien les héritiers ab intestat au sens propre, que le donataires ou légataires, même à titre particulier.
La qualité d’héritier s’apprécie au jour du décès du débiteur. La renonciation de l’héritier à la succession, ou du légataire à son legs est sans influence sur la non-déductibilité de la dette.De même, la dette souscrite envers un héritier (par hypothèse non réservataire) exclu par testament est déductible.
Notion de Personne interposées
Il s’agit :
- Des père et mère, des enfants, des descendants et du conjoint de l’héritier,
- Et en matière de mutation par décès seulement, les enfants issus d’un précédent mariage de l’époux survivant et les parents dont l’époux survivant sera héritier présomptif.
EXCEPTIONS :
Les dettes certaines
Il s’agit :
- Des dettes consenties par un acte authentique,
- Ou par un acte sous seing privé ayant acquis date certaine avant l’ouverture de la succession autrement que par le décès d’une des parties contractantes.
En pratique, il ne pourra s’agir que d’actes enregistrés ou dont la substance aura été constaté dans un acte dressé par un officier public ( C. civ., art 1328)
La créance de salaire différé
En vertu d’une disposition dérogatoire expresse, les sommes dues au titre de salaire différé par l’exploitant à l’un de ses héritiers sont déductibles (GCI, art. 774)
3. Les dettes reconnues par testament :
Les dettes reconnues par testament sont frappées d’une présomption de fictivité (CGI, art. 773-3°)
Elles ne peuvent donc pas êtres déduites à moins qu’elles ne soient prouvées par d’autres moyens (légaux, ceux-ci)
4. Certaines dettes hypothécaires
Les dettes hypothécaires garanties par une inscription périmée depuis plus de trois mois ne sont pas déductibles. Toutefois, s’il s’agit d’une dette non échue celle-ci pourra, néanmoins, être déduite sous condition de production d’une attestation de créancier (CGI, art. 773-4°)
5. Les dettes proscrites
Les dettes en capital et intérêts pour lesquelles le délai de prescription est accompli ne sont pas déductibles à moins qu’il ne soit justifié que la prescription a été interrompue, auquel cas, naturellement, la prescription n’est pas acquise et le créancier peut toujours faire valoir ses droits (CGI, art. 773-5°).
Dans ce derniers cas, la déduction est donc admise.
Le fait que les héritiers du débiteur renoncent à se prévaloir de la prescription est sans influence sur cette non déductibilité.
Commissions versées aux banques :
Seules les dettes incombant personnellement au défunt au jour de son décès sont déductibles de l’actif de la succession.
En conséquence, les commissions versées aux banques lors de la clôture des comptes du défunt ne peuvent être considérées comme un passif déductible au motif qu’elles n’incombaient pas au défunt car elles n’ont pris naissance qu’après son décès et du chef de ses héritiers.
LE PASSIF SOUMIS A IMPUTATION SPECIALE
Lorsqu’une dette est déductible, elle est normalement soustraite de la totalité de l’actif déclaré. Il est dérogé à cette règle dans deux cas
1. Passif souscrit en vue de l’acquisition ou dans l’intérêt de biens exonérés de droits
Les dettes à la charge du défunt, qui ont été contractées pour l’achat de biens compris dans la succession et exonérés de droits de mutation par décès ou dans l’intérêt de tels biens sont imputées par priorité sur la valeur desdits biens (CGI, art. 769, al.1).
Le passif est d’un montant inférieur à la valeur du bien totalement exonéré
Il s’imputera en totalité sur la valeur dudit bien. Il ne sera donc pas déductible.
Le passif est d’un montant supérieur à la valeur du bien totalement exonéré
Ce passif s’imputera en priorité sur la valeur du bien exonéré et seul le surplus sera admis en déduction
Exemple : un bien totalement exonéré d’une valeur de 10 000 euros. Le passif afférent à ce bien s’élèvent à 12 000 euros. La somme pouvant être admise en déduction des autres éléments de l’actif successoral sera donc de 12 000 – 10 000 = 2 000 euros.
Le passif est afférent à un bien partiellement exonéré de droits
Dans cette hypothèse, le passif afférent à ce bien ne sera déductible que dans la proportion de la fraction non exonérée.
Exemple : un immeuble loué par bail rural à long terme d’une valeur de 20 000 euros. Il est donc exonéré à concurrence de 15 000 euros et taxable à concurrence de 5 000 euros.
Le passif afférent à ce bien s’élèvent à 6 000 euros. Il ne sera déductible qu’à concurrence du quart de cette somme, soit 1 500 euros.
2. Passif garanti par des biens exonérés de droits
Les dettes garanties par des biens exonérés de droits de mutation par décès sont également imputées par priorité sur la valeur desdits biens lorsqu’il est établi que le ou les emprunts ont été contractés par le défunt ou son conjoint en vue de soustraire tout ou partie de son patrimoine à l’application des droits (CGI, art. 769, al. 2)
Il conviendra dans ce cas de rapporter la preuve de l’intention du de cujus (ou de son conjoint)
Preuve de l’existence du passif
Pour la liquidation des droits de mutation par décès, les dettes à ma charge du défunt sont déduites lorsque leur existence au jour de l’ouverture de la succession dûment justifiée par tous les mondes de preuve compatibles avec la procédure écrite (CGI, art. 768)
CHARGE DE LA PREUVE
Cette charge incombe aux héritiers (LPF, art. L.20). Il appartient donc à ces derniers de produire tous les éléments de preuve (factures, documents, etc.) justifiant l’existence du passif. C’est ensuite que l’administration se chargera de contrôler si les justifications fournies peuvent ou non être admises.
QUALITE DE LA DETTE
Pour être déductible, la dette droit être certaine dans son principe au jour du décès sans être nécessairement liquide. Il en résulte qu’une dette fiscale résultant d’un redressement judiciaire est incertaine lorsqu’elle est contestée par le redevable.
Etant litigieuse, elle ne peut être déduite de l’actif taxable. Il en va de même pour les dettes sous conditions suspensive.
Naturellement si, ultérieurement, la dette est confirmée elle pourra alors être déduite dans le cadre d’une déclaration de succession rectificatives à souscrire par les héritiers.
De même, la dette ne doit pas être prise en compte pou son montant originel, si ultérieurement, elle fait l’objet d’une réduction transactionnelle. S’agissant de dettes successorales définitivement arrêtées par voie de transaction postérieurement au décès, seule doit être déduite de l’actif imposable la somme contradictoirement et définitivement arrêté avec le créancier par voie transactionnelle.
JUSTIFICATIF DU PASSIF
Les dettes dont la déduction est demandée sont détaillées, article par article, dans un inventaire certifié par le déposant et annexé à la déclaration de succession.
Toutefois, le fisc accepte que l’inventaire des dettes puisse être intégré dans le corps même de la déclaration de succession.
Pour les dettes authentiques, à l’appui de leur demande, les héritiers ou leurs représentants doivent indiquer la date de l’acte, le nom et la résidence de l’officier
public qui l’a reçu.
Si la dette est constatée par une décision judiciaire, il convient de produire la date de la décision judiciaire et la juridiction dont elle émane.
Pour les dettes sous seing privé, les héritiers doivent représenter les autres titres, actes ou écrits que le créancier ne peut, sous peine de dommages et intérêts
, se refuser à communiquer sous récépissé (CGI, art. 770, al. 2 et 3)
L’Administration peut exiger des héritiers et autres ayant droit la production d’une attestation certifiant l’existence d’une dette à l’époque de l’ouverture de la succession.
LIQUIDATION DES DROITS DE MUTATION A TITRE GRATUIT
Introduction : La déduction du passif de l’actif brut permet de dégager un actif net taxable.
La liquidation des droits suppose qu’il soit procédé, au préalable, à certaines opérations préliminaires nécessaires à la détermination de la part nette revenant à chaque ayant droit en fonction du degré de parenté pouvant exister entre l’auteur et le bénéficiaire de la transmission.
Opération préalable à la liquidation des droits
DETERMINATION DE LA PART NETTE TAXABLE
En vertu de l’effet déclaratif du partage, chaque ayant droit est censé avoir succédé seul aux biens compris dans son attribution et n’avoir jamais eu de droits sur les autres biens de la succession.
Cette attribution s’opère avec effet rétroactif au jour du décès de son auteur en application de l’article 883 du Code civil.
EXEMPLE : Deux enfants, héritiers chacun pour moitié de leur père.
La succession de ce dernier comprend deux biens d’égale valeur : l’un totalement exonéré de droits, l’autre totalement imposable
Attention: The internal data of table “2003” is corrupted!
INFLUENCE DU DEGRE DE PARENTE
Une fois déterminée la part taxable revenant à chaque ayant droit, il convient procéder au calcul proprement dit droits de mutation par décès effectivement dus.
Cette démarche obéit à des critères qui sont, le plus souvent, fonction du degré de parenté pouvant exister entre l’auteur de la transmission et son bénéficiaire. Cette notion appelle quelques observations.
Les droits de mutation à titre gratuit sont liquidé en fonction du degré de parenté tel qu’il est constaté dan la déclaration de succession ou l’acte de donation.
1. Le conjoint survivant
Le conjoint (non divorcé) n’est ni un parent, ni un allié : il est un conjoint. Parler de degré de parenté est donc impropre en ce qui le concerne.
PRINCIPE :
Il n’a aucune vocation à recevoir à titre gratuit. Il est alors considéré comme un étranger avec les conséquences fiscales lourdes qui s’attachent à cette situation si, par ailleurs, il se trouve néanmoins appelé à la succession par la volonté du défunt (legs).
EXCEPTIONS
L’article 800-II du Code général des impôts prévoit que par exception, certaines personnes sont dispensées de toute déclaration de succession :
- Les héritiers en ligne directe et le conjoint survivant lorsque l’actif brut est inférieur à 50.000,00 € à condition qu’ils n’aient pas bénéficié antérieurement, de la part du défunt, d’une donation ou d’un don manuel non enregistré ou non déclaré,
- Les autres bénéficiaires d’une succession (frère, oncle…) lorsque l’actif brut est inférieur à 3.000,00 €.
2. Les filiations autres que légitimes
Lorsque leur filiation est juridique établie, les enfants autrefois qualifiés de naturels ou d’adultérins, sont considérés comme des enfants légitimes. L’ordonnance n°2005-759 du 4 juillet 2005 portant réforme de la filiation, entrée en vigueur le 1 er juillet 2006 a supprimé les distinction entre filiation légitime et naturelle. Désormais les droits de tous les enfants naturels sont alignés rétroactivement sur ceux des enfants légitimes.
Les dons et les legs consentis aux pupilles de l’Etat ou de la Nation et aux enfants visés au 3° de l’article L.225-5 du Code de l’action sociale et des familles bénéficient du régime fiscal des mutations à titre gratuit en ligne directe lorsque le donateur ou le défunt a pourvu à leur entretien pendant cinq ans au moins a cours de leur minorité.
Le même régime est applicable aux libéralités faites au profit d’enfants abandonnés par suite d’évènement de guerre lorsqu’ils
Seule la situation des enfants adoptifs pose réellement problème et mérite une étude plus approfondie.
L’enfant ayant bénéficié d’une adoption plénière est totalement assimilé sur le plan civil et fiscal à l’enfant légitime.
Il est donc soumis, à ce titre, aux abattements et aux taux applicables aux transmissions en ligne directe.
Le régime fiscal de la mutation à titre gratuit au profit d’un enfant ayant fait l’objet d’une adoption simple obéit à un principe particulièrement rigoureux mais tempéré par de nombreuses exceptions.
PRINCIPE :
Pour la perception des droits de mutation à titre gratuit, il n’est pas tenu compte du lien de parenté résultant de l’adoption simple.
La mutation sera donc taxée en prenant uniquement en considération l’éventuel degré de parenté pouvant (à quelque titre que ce soit) unir l’enfant à sa famille adoptive.
Le plus souvent, il n’existera aucun lien juridique préexistant à l’adoption simple. L’enfant sera donc considéré, fiscalement, comme un étranger à l’égard de sa famille adoptive et sera traité comme tel (et taxé au taux de 60%)
EXCEPTIONS :
La disposition qui précède n’est pas applicable aux transmissions entrant dans les prévisions de l’alinéa 1er de l’article 368-1 du Code civil, lequel vide le droit de retour légal au profit des parents adoptifs et des parents par le sang.
Profitent également de ce régime de faveur les mutations consenties au profit :
- D’enfants issus d’un premier mariage du conjoint de l’adoptant,
- De pupilles de l’Etat ou de la Nation, ainsi que d’orphelins d’un père mort pour la France,
- D’adoptés qui, soit dans leur minorité et pendant cinq ans au moins, soit dans leur minorité et leur majorité et pendant dix ans au moins, auront reçu de l’adoptant des secours et des soins non interrompus,
- D’adoptés dont le ou les adoptants ont perdu, morts pour la France, tous leurs descendants en ligne directe,
- D’adoptés dont les lins de parenté avec la famille naturelle ont été déclarés rompus par le tribunal saisi de la requête en adoption sous le régime antérieur à l’entrée en vigueur de la loi du 11 juillet 1966,
- Des successibles en ligne directe descendante des personnes, visées dans l’une des cinq hypothèses qui précèdent,
- D’adoptés, anciens déportés n’ayant pas de famille naturelle en ligne directe.
Le régime de faveur ci-dessus énoncé profite également à l’enfant adoptif issu d’un premier mariage du conjoint de l’adoptant lorsque le mariage entre son parent naturel (père ou mère) et l’adoptant a été rompu par le divorce.
L’enfant légitime de l’adoptant qui recueille la succession de l’adopté peut prétendre bénéficier du tarif fiscal applicable entre frères et sœurs si l’adopté répond à l’une des conditions édictées par l’alinéa 2 de l’article 786 du Code général des impôts.
Une difficulté peut se présenter pour l’enfant qui aura reçu de l’adoptant des secours et des soins non interrompus (pendant cinq ou dix ans, selon les cas). Comment, au décès de l’adoptant, c’est-à-dire parfois trente ou quarante ans après les faits, pourra-t-il en rapporter la preuve ? Il sera souvent délicat de retrouver des témoins (voisins, médecin, instituteur) de cette période et d’obtenir d’eux des attestations. Il est donc conseiller de réunir ces témoignages au moment de la procédure d’adoption et de suggérer à l’avocat en charge du suivi de celle-ci, de mentionner ces éléments de preuve dans ces conclusions et de demander au tribunal de les consigner dans le jugement qui prononcera l’adoption, en faisant expressément constater que l’enfant a effectivement reçu pendant la période nécessaire des soins et secours non interrompus de la part du des adoptants.
TOUTES LES TRANSMISSIONS PAR DÉCÈS
Notion de dévolution successorale
LES CLASSEMENT DES MEMBRES DE LA FAMILLE
Le classement des membres de la famille permet le respect du principe de l’égalité entre les individus
1. La hiérarchie
Attention: The internal data of table “2004” is corrupted!
2. L’égalité
L’égalité des individus régit la dévolution successorale, ce principe est tempéré par l’égalité des souches et l’égalité des lignes
Lorsqu’il y a dans une succession des héritiers de même degré dans un ordre, il y a une division par tête (C. civ., art. 744, al. 2).
L’égalité des souches : la représentation successorale
La représentation successorale est une exception au principe du degré qui favorise l’ égalité des souches : « la représentation est une fiction juridique qui a pour effet d’appeler à la succession les représentants aux droits du représenté » (C. civ., art. 751).
Attention: The internal data of table “2005” is corrupted!
L’égalité des lignes : la fente successorale
Il ne subsiste en droit français qu’une fente dite de droit commun.
PRINCIPE de la fente :
La fente divise la succession en deux parts (C. civ., art. 746 et s.) : l’une est dévolue aux héritiers de la famille paternelle, l’autre aux héritiers de la famille maternelle. Elle permet l’égalité entre les lignes. A l’intérieur d’une famille, il n’est pas possible de procéder à une refente.
La fente de droit commun ne s’applique qu’aux ascendants et aux collatéraux ordinaires; elle est exclue pour les descendants, dans la mesure où il n’existe pas de dualité de lignes, ou pour les collatéraux privilégiés.
La fente n’a aucune caractère d’ordre public : le de cujus peut corriger sa mise en œuvre par le recours à des libéralités.
EXCEPTIONS à la fente:
Il existe deux types d’exceptions à la fente de droit commun :
- « A défaut de collatéral dans une branche, les collatéraux de l’autre branche recueillent toute la succession » (C. civ., art. 750, al. 3);
- Si le de cujus laisse dans une ligne des collatéraux ordinaires et dans une autre un ascendant, la fente est exclue et toute la succession est dévolue à l’ascendant (C. civ., art. 748, al. 3)
LE SUCCESSIBLE
1. Personnalité
Personne physique existante ou conçue. L’article 725 du Code civil prévoit que « pour succéder, il faut exister à l’instant de l’ouverture de la succession ou ayant déjà été conçu, naître viable.
Pour succéder celui dont l’absence est présumée selon l’article 112 ».
Attention: The internal data of table “2006” is corrupted!
Dévolution litigieuse
INDIGNITE
L’indignité successorale est désormais soit facultative, soit obligatoire.
Causes péremptoires de l’indignité
ENUMÉRATION
Aux termes de l’article 726 du Code civil, l’indignité successorale est encourue de plein droit, dans les deux cas suivants :
Lorsque le successeur à été condamné, comme auteur ou complice, à une peine criminelle pour avoir volontairement donné ou tenté de donner la mort au défunt (meurtre, assassinat, empoisonnement)
Lorsque le successeur a été condamné, comme auteur ou complice, à une peine criminelle pour avoir volontairement porté des cours ou commis des violences ou voies de fait ayant entrainé la mort du défunt sans intention de la donner.
Une condamnation effective à une peine criminelle est nécessaire dans les deux cas. L’indignité est attachée de plein droit à la décision de condamnation. Peu importe que l’indigne soit auteur principal ou complice. La tentative est également punie.
FACULTÉ DE PARDON
Aux termes de l’article 728 du Code civil, l’indigne est rétabli dans ses droits successoraux, lorsque la victime (si elle a survécu…), postérieurement aux faits ou à la connaissance qu’elle en a eue, lui a pardonné expressément, par une déclaration de volonté prise en la forme testamentaire qu’il entend le maintenir dans ses droits héréditaires, ou tacitement, si elle lui a consenti une libéralité universelle ou à titre universel (legs ou institution contractuelle).
Causes Facultatives de l’indignité
Aux termes de l’article 727, 1° à 5°, du Code civil, l’indignité successorale peut être prononcée lorsque le successeur a été condamné :
– Comme auteur ou complice, à une peine correctionnelle, pour avoir volontairement donné ou tenté de donner la mort au défunt,
– Comme auteur ou complice, à peine correctionnelle pour avoir volontairement commis des violences ayant entrainé la mort du défunt sans intention de la donner,
– Pour témoignage mensonger porté contre le défunt dans une procédure criminelle,
– Pour s’être volontairement abstenu d’empêcher soit un crime soit un délit contre l’intégrité corporelle du défunt d’où il est résulté la mort, alors qu’il pouvait le faire sans risque pour lui ou pour les tiers,
– Pour dénonciation calomnieuse du défunt lorsque, pour les faits dénoncés, une peine criminelle était encourue.
Action en déclaration d’indignité
Le délai d’action est bref : six mois à compter du décès, ou de la décision de condamnation ou de déclaration de culpabilité si elle est postérieure. Elle peut même être introduite lorsque l’action publique est éteinte, ou si elle n’a pas pu être exercée, dans les seuls cas de meurtre ou tentative de meurtre de la victime des coups et blessures volontaires ayant entrainé la mort sans intention de la donner.
Une nouvelle action en déclaration d’indignité peut désormais être introduite après l’ouverture de la succession de la victime devant le tribunal de grande instance du lieu d’ouverture de la succession dans l’une des cinq hypothèses.
Elle est réservée soit à un cohéritier, soit, en son absence, au ministère public.
CARACTERE FACULTATIF
La déchéance est alors triplement facultative :
– Le cohéritier ou le ministère public ne peut pas la demander,
– La victime ne peut pardonner à l’indigne, dans les même conditions que celles évoquées à propos de l’indignité obligatoire,
– Le tribunal de grande instance peut ne pas la prononcer.
Les effets de l’indignité
Attention: The internal data of table “2058” is corrupted!
STRUCTURE DU PATRIMOINE
UNITÉ DE LA SUCCESSION ET NATURE DES BIENS
PRINCIPE :
En droit français des successions et comme au sein de nombreuses législations étrangères, c’est l’héritier qui succède à la personne du défunt et non à ses biens. Le « de cujus » survit à travers ses descendants et plus largement à travers ses héritiers. L’héritier recueille aussi bien l’actif que les dettes de la succession mais l’héritier peut, face à un passif important, renoncer à la succession ou l’accepter à concurrence de l’actif net.
La dévolution et la liquidation de la succession se font en l’absence de considération sur la nature des biens
EXCEPTIONS :
En droit international, les successions immobilières sont soumises par la loi française au lieu de situation des immeubles alors que les successions mobilières sont soumises au principe du dernier domicile du défunt. Cette exception est désormais tempérée par le règlement (UE) nº 650/2012 du Parlement européen et du Conseil du 4 juillet 2012.
Les successions anomales supposent la dévolution des biens de la succession en raison de leur origine.
Pour les funérailles et tombeaux, la volonté du de cujus est prise en compte si elle a été exprimée ; à défaut, le tribunal décide du lieu de sépulture ; la sépulture est indivise entre les héritiers.
Pour la propriété littéraire et artistique, un régime dérogatoire prévoit que le droit pécuniaire disparaît au profit des héritiers au-delà de 70 ans après sa mort. Le conjoint survivant conserve l’usufruit de ces droits qui est transmis à son décès à l’héritier pour la période restant à courir jusqu’aux 70 ans suivants le décès de l’auteur.
Certains éléments sont exclus de l’actif de la succession : droits viagers, capital des assurances-vie, bail rural…
UNITÉ DE LA SUCCESSION ET ORIGINE DES BIENS
PRINCIPE :
L’ancien article 732 du Code civil prévoyait que l’origine des biens importe peu dans la dévolution de la succession.
LES TEMPERAMENTS :
- La succession dévolue à des ascendants se divise par moitié entre ceux de la ligne paternelle et ceux de la ligne maternelle (C. civ., art. 747).
- La succession dévolue à des collatéraux autres que les frères et sœurs ou leurs descendants, c’est-à-dire à des collatéraux ordinaires, se divise par moitié entre ceux de la ligne paternelle et ceux de la ligne maternelle (C. civ., art. 749).
Enfin, lorsque l’adopté décède sans descendant ni conjoint survivant, les biens donnés par l’adoptant ou recueillis dans sa succession peuvent revenir à l’adoptant ou à ses descendants, s’ils existent encore en nature lors du décès de l’adopté (C. civ., art. 368-1).
De la même manière, les biens que l’adopté avait reçus à titre gratuit de ses père et mère retournent à ces derniers ou à leurs descendants. En outre, « le surplus des biens de l’adopté se divise par moitié entre la famille d’origine et la famille de l’adoptant » (C. civ., art. 368-1, al. 2).
Dans tous les cas, le principe mis en œuvre est celui de la « fente successorale », d’origine coutumière.
LES EXCEPTIONS :
Les souvenirs de famille sont en principe maintenus dans la famille d’origine. En cas de désaccord, les juges attribuent ces biens en fonction de considérations affectives (ils recherchent la personne la plus proche du de cujus) et non en fonction des règles habituelles de dévolution successorale. La notion et le régime des souvenirs de famille restent cependant imprécis.
Les droits de succession en ligne directe
Il existe un barème d’imposition progressif. Les tarifs suivants s’applique à toutes les transmission à titre gratuit intervenant en ligne directe sans prise en compte du degré de parenté existant entre l’auteur et le bénéficiaire de la transmission.
Il s’applique également quelque soit le titre auquel le descendant est appelé à recueillir les biens transmis, que ce soit de son propre chef ou par représentation.
Attention: The internal data of table “2004” is corrupted!
Tarif des droits entre époux
Concernant l’application des tarifs aux époux, les droits de mutation à titre gratuit ne sont pas les mêmes si la transmission a été faite entre vifs ou par décès.
En effet, contrairement au mutation à titre gratuit faites entre vifs, les successions entre époux et entre partenaires liés par un pacte civil de solidarité sont exonérés de tous droits de succession depuis le 22 août 2007 (CGI, art. 796-0 bis).
Une règle de droit international privé permet aux partenariats civils conclus à l’étranger de produire leurs effets en France, sous réserve que ceux-ci ne soient pas contraires à l’ordre public (Code civil, art. 515-7-1)
En matière de droits de mutation à titre gratuit, et sous cette réserve, il convient désormais d’appliquer aux personnes ayant conclu un partenariat civil à l’étranger le régime prévu en faveur des personnes ayant conclu un pacte civil de solidarité (PACS).
Les droits de succession en ligne collatérale
Les tarifs ci-après s’appliquent à toute mutation à titre gratuit intervenant entre vifs ou par décès entre frères et sœurs, qu’ils soient germains, consanguins ou utérins
Sont naturellement exclues de ce tarif les successions ouvertes à compter du 22 août 2007 au profit de certains frères et sœurs (âgés ou handicapés), remplissant les conditions édictées par l’article 796-0 ter du Code général des impôts. Ces successions sont désormais exonérées de tous droits de succession.
Attention: The internal data of table “2005” is corrupted!
Sont essentiellement (mais non exclusivement) concernées par ce tarif les mutations à titre gratuit entre oncles ou tantes d’une part et neveux ou nièces d’autres part, ainsi qu’entre cousins.
Attention: The internal data of table “2006” is corrupted!
Sont essentiellement (mais non exclusivement) concernées par ce tarif les mutations à titre gratuit entre oncles ou tantes d’une part et neveux ou nièces d’autres part, ainsi qu’entre cousins.
Une réduction des droits de mutation est accordé pour charge de famille à l’héritier qui a au moins trois enfants. Son montant varie en fonction du lien de parenté :
– Il se monte à 610 euros pour une succession en ligne directe,
– Il est de 305 euros pour les autres successions.
ENTRE ÉPOUX
Concernant l’application des tarifs aux époux, les droits de mutation à titre gratuit ne sont pas les mêmes si la transmission a été faite entre vifs ou par décès.
En effet, contrairement au mutation à titre gratuit faites entre vifs, les successions entre époux et entre partenaires liés par un pacte civil de solidarité sont exonérés de tous droits de succession depuis le 22 août 2007 (CGI, art. 796-0 bis).
Pour ce qui concerne les donations, le conjoint connait un abattement de 80 724 euros tous les 15 ans. Au delà il se verra appliquée la fiscalité par tranche (article 790 E CGI) :
Attention: The internal data of table “2004” is corrupted!
S’ajoute à cela un abattement de 159 325 euros si le conjoint survivant est une personne handicapée (article 779 CGI).
1. Les avantages matrimoniaux
Les avantages que l’un ou l’autre des époux peut retirer des clauses d’une communauté conventionnelle, ainsi que ceux qui peuvent résulter de la confusion du mobilier ou des dette, ne sont point regardé comme des donations (C. civ. Art. 1527, al. 1er).
Il en résulte que cette disposition que les biens recueillis par un époux survivant en vertu d’une convention de mariage échappent à tous droits de succession, celle-ci n’étant pas considérée comme une libéralité.
Trois conditions doivent être réunies :
Les époux doivent être mariés sous le régime de la communauté
Cette dernière doit résulter d’un contrat de mariage ou d’un acte contenant changement de régime matrimonial avec adoption de la communauté (universelle, meubles et acquêts ou réduite aux acquêts). Des personnes mariées sans contrat ne peuvent donc pas bénéficier de ces dispositions.
Seuls les biens commun sont concernés par ce texte, à l’exception des biens propres à l’un ou l’autre des époux
Cette exonération bénéficie à tous les biens, meubles ou immeubles, quelle que soit la clause envisagée : préciput, partage inégal de la communauté, attribution intégrale de la communauté et ce, qu’il s’agisse de droits en toute propriété, nue-propriété ou usufruit.
2. Cas particuliers
Sont également exonérées de droits de mutation à titre gratuit :
Les réversions de rentes viagères entre époux ou entre parents en ligne directe (CGI, art. 793 1-5°)
Les personnes dispensées de dépôt de déclaration de succession (CGI, art. 796-0)
Attention: The internal data of table “2059” is corrupted!
ENTRE ÉPOUX – EXEMPTION POUR L’IMMEUBLE DE RÉSIDENCE PRINCIPALE DU DÉFUNT
Un abattement de 20% s’applique, sous conditions, sur la valeur vénale réelle de l’immeuble constituant au jour du décès la résidence principale du défunt. Il s’agit d’un forfait qui interdit donc tout dépassement étant étendu que la valeur vénale réelle sur laquelle il s’applique est déterminée en tenant compte de l’état de l’immeuble. (Art. 764 bis CGI)
Trois conditions cumulatives d’application de l’abattement de 20%
La mutation à titre gratuit doit intervenir par décès. Sont alors exclues les donations.
L’immeuble doit constituer la résidence principale du défunt au jour de son décès (immeuble ou partie d’immeuble constituant la résidence habituelle et effective du défunt)
L’immeuble doit être occupé à titre de résidence principale au jour du décès par au moins l’une des personnes suivantes :
– Le conjoint survivant ou le partenaire pacsé du défunt;
– Ses enfants mineurs, majeurs protégés ou majeurs infirmes;- Les enfants mineurs, majeurs protégés ou majeurs infirmes de son conjoint ou de son partenaire.*
Ainsi, l’abattement n’est pas applicable lorsque le défunt :
– Occupait seul, au jour de son décès, sa résidence principale
– Avait, au jour de son décès, une résidence principale différente de celle de son conjoint survivant, de son partenaire ou de leurs enfants mineurs protégés ou majeurs infirmes.
ENTRE ÉPOUX – EXEMPTION POUR TRANSMISSION D’ENTREPRISES
Comment évaluer la valeur vénale d’une entreprise ?
Qu’elles soient individuelles ou exploitées sous forme sociale, la valeur vénales des entreprises est estimée au jour de la mutation (donation ou décès) en prenant en compte leur caractère de biens communs ou propres. Cette déclaration est faite par les parties sous le contrôle de l’Administration. Il va de soi que lorsque la transmission porte sur une quote-part relativement minoritaire de l’entreprise, une réfaction pouvant atteindre 15 à 20% de la valeur théorique pourra être appliquée.
Afin de favoriser la transmission par donation entre vifs de certaines entreprises (individuelles ou sociétaires non cotées), l’administration fiscale a mis en place une procédure dite du « rescrit-valeur ». Elle a pour but d’inciter le chef d’entreprise, donateur potentiel, à « passer à l’acte » en lui assurant une certaine quiétude intellectuelle et fiscale quant à la valeur de l’entreprise donnée. L’estimation envisagée est soumise pour avis et approbation à l’administration fiscale avant la signature de l’acte. L’Administration s’est engagée à répondre de manière expresse à toutes les demandes de rescrit qui lui sont adressées dans un délai de six mois. Toutefois, l’absence de réponse dans le délai imparti ne vaut pas accord tacite sur la valeur proposée par le contribuable.
En cas d’accord exprès de celle-ci et sous réserve du respect de certaines conditions, les parties concernées ont alors la certitude que la valeur devant servir de base de calcul des droits de mutation à titre gratuit ne pourra pas être remise en cause ultérieurement si la donation est réalisée conformément au projet qui lui a été soumis par le donateur. L’évaluation est opposable à l’Administration dès lors que la donation est formalisée dans les trois mois de la décision favorable. Ce délai se calcule de quantième à quantième à compter de la date de réception du courrier recommandé avec demande d’avis de réception. Une prolongation, qui ne peut pas excéder trois mois, peut être préalablement demandée par le chef d’entreprise pour faire face à des situations exceptionnelles dûment justifiées. L’évaluation ainsi obtenue s’impose également à l’Administration.
En cas de refus, la décision peut être contestée dans le cadre de la procédure de recours contre les prises de position formelles de l’Administration.
REDUCTION APPLICABLE A CERTAINES DONATIONS D’ENTREPRISES CONSENTIES A COMPTER DU 31 JUILLET 2011
Soucieux d’encourager la transmission des entreprises dans un cadre familial, les pouvoirs publics ont maintenu un dispositif de réduction des droits lorsque la donation porte sur de tels biens.
Le bénéfice de cette réduction est assujetti à la réunion de quatre conditions. La donation doit être consentie:
Attention: The internal data of table “2060” is corrupted!
L’entreprise doit donc remplir les conditions requises pour bénéficier de l’exonération de 75 % résultant des engagements « Dutreil ». Cette réduction droits bénéficie également aux transmissions de titres de sociétés dites « interposées ».
La réduction de droits est acquise quelle que soit la forme de la donation (acte notarié ou sous seing privé ou don manuel révélé). En outre, l’âge du donateur s’apprécie à la date de l’acte pour les donations réalisées par acte notarié et à la date de l’enregistrement de l’acte ou de la déclaration pour les actes sous seing privé ou les dons manuels révélés.
La réduction de droit est mise en œuvre après la réduction pour charges de famille et celle en faveur des mutilés de guerre.
Lorsque ces conditions sont réunies, les droits dus par suite de la donation font l’objet d’une réduction de 50%. ATTENTION, cette réduction ne s’applique pas en matière de transmission par succession.
Exonération et abattement en droit des sociétés
Les mutations à titre gratuit de parts ou d’actions d’une société ayant une activité industrielle, commerciale, artisanale, agricole ou libérale sont exonérées de droit à concurrence de trois quarts de leur valeur. ➔ Il en est de même pour les donations ou les mutations par décès de l’ensemble des biens meubles et immeubles, corporels ou incorporels affectés à l’exploitation d’une entreprise individuelle ayant une activité industrielle, commerciale, artisanale, agricole ou libérale.
TRANSMISSION DE TITRES DE SOCIÉTÉS
1. Conditions d’application
Les engagements à souscrire
Attention: The internal data of table “2061” is corrupted!
– L’engagement collectif de conservation est réputé acquis :
Attention: The internal data of table “2062” is corrupted!
– Deux mesures d’assouplissement :
Attention: The internal data of table “2063” is corrupted!
Lorsque les conditions sont remplis, les parts ou actions reçues par donation ou recueillies par suite du décès sont exonérés de droits de mutation à concurrence de trois quart (3/4) de leur valeur et ceux sans aucune limitation de montant
Attention: The internal data of table “2064” is corrupted!
Les obligations déclaratives
Attention: The internal data of table “2065” is corrupted!
Déchéance du régime de faveur
PRINCIPE :
le non-respect des conditions requises pour bénéficier de l’exonération partielle des droits de mutation entraîne sa remise en cause, dont la portée diffère selon la condition qui n’a pas été respectée. Ainsi le non-respect des engagements collectif et individuel de conservation des titres transmis entrainait, selon les cas, la remise en cause de l’exonération pour tous les bénéficiaires de la transmission, ou seulement l’un d’entre eux.
Attention: The internal data of table “2066” is corrupted!
EXCEPTIONS :
La remise en cause n’est plus encourue quand le seuil minimale participation exigé pour la conclusion d’un engagement collectif ou lorsque l’engagement individuel de conservation n’est plus respecté en raison :
- d’une fusion, d’une scission ou d’une augmentation de capital si les signataires respectent l’engagement collectif de conservation jusqu’à son terme et si les titres remis en contrepartie de ces opérations sont conservés jusqu’au terme de l’engagement individuel.
- d’une annulation des titres pour cause de pertes ou de liquidation judiciaire
une cession de titre au cours de l’engagement collectif de conservation peut ne pas remettre en cause l’exonération dans deux cas de figure :
- lorsque le pourcentage des titres, faisant l’objet du pacte, est toujours supérieur au seuil des 34% (ou 20%) des droits de vote et des droits financiers
depuis au moins deux ans et que les signataires restant conservent ces titres jusqu’au terme de l’engagement,
- lorsque le cessionnaire s’associe à l’engagement collectif à raison des titres cédés, afin que le pourcentage demeure respecté
Dans ces deux hypothèses, l’exonération partielle des droits de mutation est acquise de plein droit et la cession n’emporte aucune conséquence fiscale pour les signataires autres que le cédant.
Précisions apportées aux conditions de l’exonération partielle :
Attention: The internal data of table “2067” is corrupted!
Exonération pour transmission de terres agricoles « Natura 2000 »
1. EXONERATION PARTIELLE DES DROITS DE SUCCESSION (Art. 793 7° CGI)
Les successions et donations entre vifs, à concurrence des trois quarts de leur montant, intéressant les propriétés non bâties qui ne sont pas en nature de bois et forêts et qui sont incluses dans les espaces naturels délimités en application de l’articles L. 414-1 du code de l’environnement et de son texte d’application, ou délimité en application des articles L. 121-23 et L. 121-50 du code de l’urbanisme, à la condition :
a) Que l’acte constatant la donation ou la déclaration de succession soit appuyé d’un certificat délivré sans frais par le directeur départemental des territoires ou le directeur départemental des territoires et de la mer attestant que les propriétés concernées font l’objet d’un engagement de gestion conforme aux objectifs de conservation de ces espaces ;
b) Qu’il contienne l’engagement par l’héritier, le légataire ou le donataire, pris pour lui et ses ayants cause, d’appliquer pendant dix-huit ans aux espaces naturels objets de la mutation des garanties de gestion conformes aux objectifs de conservation de ces espaces et dont le contenu est défini par décret.
Cette exonération n’est pas cumulable avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
En cas de transmission de propriétés non bâties, qui sont incluses dans les espaces naturels délimités en application de article L. 414-1 du code de l’environnement et de son texte d’application, ou délimité en application des articles L. 121-23 et L. 121-50 du code de l’urbanisme, à l’Etat ou aux collectivités et organismes mentionnés aux I et II de l’article 1042 du présent code, l’engagement est réputé définitivement satisfait à concurrence d’une fraction de la valeur des biens exonérée, celle-ci étant déterminée par le rapport entre la superficie des biens objets de la transmission et la superficie totale des biens sur lesquels l’engagement a été souscrit. La même règle s’applique aux mutations de jouissance ou de propriété au profit d’établissements ou de sociétés, en vue de la réalisation d’équipements, aménagements ou constructions d’intérêt public, qui pourraient donner lieu à l’établissement d’une servitude d’utilité publique au titre de ladite mutation.
2. EXONERATION TOTALE DE LA TAXE FONCIERE SUR LES PROPRIETES NON BATIES, (Art. 1395E CGI)
Exonérations fondées sur la nature des biens – biens issus de l’agriculture
TRANSMISSION EST PARTIELLEMENT EXONEREE
La transmission à titre gratuit des bois et forêts (inclus ou non dans une zone Natura 2000) est exonérée de droits à concurrence des trois quarts (3/4) de la valeur vénale des bois et forêts considérés (CGI, art. 793 2°). C’est le régime Monichon.
Attention: The internal data of table “2069” is corrupted!
Les parts de groupement forestier
Le régime fiscal de la mutation à titre gratuit des parts de groupement forestier obéit aux mêmes règles que celles pour les bois et forêts et avec les mêmes conséquences : l’exonération de droits à concurrence des trois-quarts (3/4) de leur valeur (CGI, art. 793, 1,3°)
Il s’en détache sur les points suivants :
Attention: The internal data of table “2070” is corrupted!
Les parts de groupement forestier
Les immeubles ruraux loués par bail rural à long terme sont exonérés de droit de mutation à titre gratuit : (art. 793 bis CGI)
- à concurrence de la somme de 101.987 euros,
- à concurrence des trois-quarts de leur valeur lors de leur première mutation à titre gratuit durant le bail et ses renouvellements successifs
CONDITIONS D’APPLICATION :
Attention: The internal data of table “2071” is corrupted!
Portée de l’exonération :
PRINCIPE :
L’exonération porte sur les trois quarts de la somme des immeubles transmis à concurrence de 101 897 euros.
➔ Au delà de cette somme, l’exonération partielle à ramenée à 75 à 50 % pour la partie transmise qui dépasse ce seuil (CGI, art. 793 bis al. 2)
EXCEPTIONS :
L’exonération partielle ne s’applique pas quand le bail a été consenti depuis moins de deux ans au donataire, bénéficiaire de la transmission, à son conjoint, à un de leurs descendants ou à une société contrôlée par une ou plusieurs de ces personnes.(CGI, art. 793 bis, al. 4)
Les parts de groupement foncier agricole
Les parts de groupement foncier agricole sont exonérés de droits de donation et de succession à hauteur des trois quart de leur valeur lorsqu’elle n’excède pas 101 897 euros (CGI, art. 793 bis, al. 2). Au-delà, le montant de l’exonération est ramenée à la moitié de leur valeur.
➔ L’exonération ne s’applique qu’à la fraction des parts représentative de la valeur nette des biens donnés en location à long terme ou par un bail cessible.
Attention: The internal data of table “2072” is corrupted!
Les espaces naturels protégés
L’exonération s’applique à concurrence des trois-quarts de la valeur des biens transmis. Ceux-ci sont donc taxés pour le quart de leur valeur, sans limitation du montant de celle-ci.
Cette exonération ne peut se cumuler avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
Le bénéfice de l’exonération est subordonnée à la réunion de deux conditions :
Attention: The internal data of table “2073” is corrupted!
Lorsque le manquement au respect des engagement ne porte que sur une partie des biens, le rappel du complément et du supplément de droit d’enregistrement est effectué à concurrence du rapport entre la superficie sur laquelle le manquement a été constaté et la superficie total des biens sur lesquels l’engagement a été souscrits. L’engagement se poursuit sur les autres biens (CGI, art. 1840, G, III)
ACTIF TOTALEMENT EXONERE DE DROITS
Attention: The internal data of table “2075” is corrupted!
INCIDENCE DES CONVENTIONS INTERNATIONALES – RÈGLE DU TAUX EFFECTIF
I. DÉFINITION ET SOURCE DE LA RÈGLE DU TAUX EFFECTIF
Certaines conventions fiscales internationales conclues par la France, avec d’autres Etats, en matière de droits de mutation à titre gratuit ne permettent pas d’imposer les biens situés à l’étranger qui sont reçus par un résident de France d’un défunt ou donateur non-résident, mais autorisent la France à calculer l’impôt exigible en France à raison des biens héréditaires (ou donnés) imposables en France en vertu de ces conventions d’après le taux moyen qui serait applicable s’il était tenu compte de l’ensemble des biens imposables en vertu de la législation interne française.
Cette modalité particulière de calcul est connue sous le nom de taux effectif.
En application de la règle du taux effectif, les biens situés hors de France qui sont reçus par un héritier, légataire (ou donataire) résident de France, d’un défunt (ou d’un donateur) résident d’un des États (ayant conclu une convention avec la France) doivent être pris en compte pour calculer le taux d’imposition applicable aux biens situés en France, reçus par ce résident, qui y sont imposables en vertu de la convention fiscale conclue par la France avec cet État.
Les conventions fiscales internationales qui ont été conclues ont un triple objectif :
– l’élimination des doubles impositions,
– la lutte contre la fraude et l’évasion fiscale internationales,
– et la protection des contribuables
II. OBJET
La règle du taux effectif a pour objet de maintenir intégralement la progressivité de l’impôt acquitté dans un État, malgré les exonérations que cet État accorde en application des accords internationaux qu’il a conclus ou auxquels il est partie, ou exceptionnellement, des dispositions de son droit interne.
En effet, lorsqu’une convention fiscale retire à la France le droit d’imposer certains biens d’un contribuable résident de France, il serait inéquitable que cette exonération se traduise également par une atténuation du poids relatif de l’impôt dû sur les autres biens. Cette règle s’applique essentiellement en matière d’impôt sur le revenu mais aussi en ce qui concerne l’impôt sur les successions. Elle consiste à calculer l’impôt afférent aux seuls biens imposables en France au taux de l’impôt correspondant à l’ensemble des biens qui auraient été imposés en l’absence de dispositions spécifiques exonérant certains d’entre eux.
L’impôt est calculé sur le montant total des biens du défunt mais il n’est dû qu’en proportion de la part que représentent les biens effectivement soumis à l’imposition dans le montant total des biens
III. IMPOTS VISES
Il s’agit, d’une façon générale, des droits de mutation par décès. Toutefois, certaines conventions visent également les droits de donation entre vifs
IV. SUCCESSIONS OU DONATIONS CONCERNÉES
PRINCIPE :
Les conventions signées par la France permettent de calculer le taux de l’impôt exigible suivant la règle du taux effectif, à raison des successions (ou des donations) qu’elles visent, que le défunt (ou le donateur) soit domicilié ou non domicilié en France au moment du décès (ou de la donation).
En effet, à la différence de l’impôt sur le revenu, il n’y a, du côté français, en matière de droits de mutation à titre gratuit, aucune restriction à l’application de la règle du taux effectif à l’égard des personnes n’ayant pas leur domicile fiscal en France.
EXCEPTIONS :
Certaines conventions ne prévoient l’application de la règle du taux effectif qu’à l’égard des non-résidents.
V. CONTRIBUABLES CONCERNÉ
La règle du taux effectif s’applique aux redevables des droits de succession (ou de donation), c’est-à-dire aux héritiers, donataires ou légataires, quel que soit leur domicile.
DÉTERMINATION DU TAUX EFFECTIF DE L’IMPÔT
La cotisation de base est déterminée à partir de l’ensemble des biens successoraux qui auraient été imposables en France conformément à la loi française applicable en l’absence de convention.
Détermination des parts successorales nettes :
Attention: The internal data of table “2076” is corrupted!
Calcul de la cotisation de base :
La cotisation de base est calculée dans les conditions prévues par la loi interne, sur la part nette recueillie par chaque ayant droit déterminée.
L’impôt est liquidé au tarif fixé par la loi sur l’actif taxable après application, sur la part nette recueillie, de l’abattement personnel auquel peut prétendre le successible concerné.
Bien entendu pour la liquidation de l’impôt, il y a lieu de faire application, le cas échéant, des dispositions de l’article 784 du Code général des impôts relatives au rapport fiscal des donations antérieures.
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
CALCUL DE L’IMPOT EFFECTIVEMENT EXIGIBLE
L’impôt exigible est calculé en appliquant le taux moyen obtenu a la valeur nette des seuls biens imposables en France conformément à la convention applicable. Ces biens sont évalués selon les règles de droit commun, mais sans déduction des abattements personnels, déjà pris en compte pour le calcul de la cotisation de base et donc pour la détermination du taux moyen de l’impôt.
VII. OBLIGATIONS DES CONTRIBUABLES
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
Exonération liées à l’habitation
LES LOCAUX A USAGE D’HABITATION
1. Les monuments historiques
Sont exonérés de droit de mutation à titre gratuit les biens immeubles par nature ou par destination qui sont, pour l’essentiel, classés ou inscrits sur l’inventaire supplémentaire des monuments historiques, ainsi que les biens meubles qui en constituent le complément historique ou artistique et pour lesquels une convention est intervenue entre les pouvoirs publics et les héritiers, donataires ou légataires.
a. Conditions d’application
Attention: The internal data of table “2077” is corrupted!
b. Portée de l’exonération :
Le bien remplissant les conditions bénéficie d’une exonération totale des droits de mutation à titre gratuit, sans limitation de valeur.
L’exonération prévue en faveur des parts de sociétés civile représentatives de monuments historiques ne s’applique qu’à concurrence de la fraction de la valeur nette des parts qui correspond aux biens figurant dans la convention signée avec l’Etat.
En conséquence, pour déterminer la fraction de la valeur des parts de la société civile ouvrant droit au bénéfice de l’exonération de droits, il conviendra de procéder à une ventilation de la valeur vénale des parts de la société entre :
- d’une part, la fraction correspondant aux biens exonérés,
- d’autre part, la fraction correspondant aux autres biens.
c. Déchéance du régime
Le non-respect des règles fixées par la convention entraine la remise en cause de l’exonération accordée. Les droits de mutation sont exigés sur la base de la valeur des biens au jour où la convention n’est pas respectée ou de la valeur déclarée lors de la donation ou du décès, si cette valeur est supérieure.
Toutefois, dans le cadre des mutations à titre gratuit de parts de sociétés civiles propriétaires de monuments historiques, en cas de non-respect par un des bénéficiaires de l’exonération (signataire d’un avenant à la convention) du délai de conservation des parts reçues pendant cinq ns à compter de la transmission à titre gratuit, l’intérêt de retard continue à être calculé à compter du premier jour du mois suivant celui au cours duquel l’impôt devait être acquitté.
Les taux applicables seront les taux en vigueur lors de la transmission des biens.
Par ailleurs, l’intérêt de retard au taux mensuel de 0,20% sera également exigible à compter du premier jour du mois suivant celui au cours duquel la convention a pris fin (CGI, art. 1727)
ENTRE PARTENAIRES DE PACS
Concernant l’application des tarifs aux époux, les droits de mutation à titre gratuit ne sont pas les mêmes si la transmission a été faite entre vifs ou par décès.
En effet, contrairement au mutation à titre gratuit faites entre vifs, les successions entre époux et entre partenaires liés par un pacte civil de solidarité sont exonérés de tous droits de succession depuis le 22 août 2007 (CGI, art. 796-0 bis).
Il convient de préciser que le partenaire de PACS représente l’équivalent du cohabitant légal en Belgique.
Une règle de droit international privé permet aux partenariats civils conclus à l’étranger de produire leurs effets en France, sous réserve que ceux-ci ne soient pas contraires à l’ordre public (Code civil, art. 515-7-1)
En matière de droits de mutation à titre gratuit, et sous cette réserve, il convient désormais d’appliquer aux personnes ayant conclu un partenariat civil à l’étranger le régime prévu en faveur des personnes ayant conclu un pacte civil de solidarité (PACS).
Pour ce qui concerne les donations, le partenaire de PACS connait un abattement de 80 724 euros tous les 15 ans. Au delà il se verra appliquée la fiscalité par tranche (article 790 E CGI) :
Attention: The internal data of table “2004” is corrupted!
S’ajoute à cela un abattement de 159 325 euros si le conjoint survivant est une personne handicapée (article 779 CGI).
ABATTEMENT APPLICABLE ENTRE LES PARTENAIRES LIES PAR UN PACTE CIVIL DE SOLIDARITE
1. Mutation entre vifs
La loi instituant le Pacte Civil de Solidarité (PACS) (Loi n°99-944, 15 novembre 1999) a crée un abattement spécial de 80 724 euros pour la liquidation des droits de mutation à titre gratuit entre personnes liées par un PACS (CGI, art. 779-III).
L’application de cet abattement en matière de donation a été soumise à des conditions qui ont évolué avec le temps.
Pour les donations consenties avant le 1er janvier 2005 :
L’abattement ne produisait ses effets que si, à la date du fait générateur des droits, les partenaires étaient liés depuis au moins deux ans par un Pacte civil de solidarité (CGI, art. 779-III, al 2).
Pour les donations consenties après le 1er janvier 2005 (CGI, art. 779-III) :
La condition d’antériorité de deux ans du Pacs pour l’application de cet abattement est supprimée. Le partenaire donataire pourra donc bénéficier de cet abattement dès la conclusion du pacte.
EXCEPTIONS : L’abattement pourra être remis en cause si le pacte prend fin cours de l’année civile de sa conclusion ou de l’année suivante, pour un motif autre que le mariage entre les partenaires ou le décès de l’un d’entre eux. Cette mesure vise à prévenir la conclusion de pactes de complaisance à vocation purement fiscale.
Dans cette hypothèse, les droits de mutation à titre gratuit sont recalculés en fonction du degré de parenté (55% entre partenaires parents jusqu’au 4e degré) ou de l’absence de degré de parenté (60% entre non-parents) pouvant exister entre les partenaires.
Le partenaire survivant devra acquitter la différence entre les droits effectivement réglés au jour de la donation et ceux qui auraient été exigibles si celle-ci avait été assujettie aux règle de droit commun.
Depuis l’entrée en vigueur de la loi TEPA du 22 août 2007, seul le bénéfice de l’abattement sera remis en cause. Dès lors, les biens donnés seront semble-t-il, taxables dès le premier euro. En effet, l’abattement général de 1 594 euros réservé aux mutations par décès n’a pas vocation à s’appliquer. En revanche, le bénéfice du tarif de 5 à 45% est maintenu.
Pour bénéficier de cet abattement, le partenaire survivant doit justifier de l’existence du pacte civil de solidarité et, le cas échéant, de sa date d’enregistrement au greffe du tribunal d’instance (pour prouver l’antériorité de deux ans en cas de donation antérieure au 1er janvier 2005).
Cette justification s’opère par la production d’une attestation d’inscription dans les liens du PACS, laquelle est jointe à la donation ou à la déclaration de don manuel.
Cet abattement se régénère tous les quinze ans
2. Mutation par décès
Le Pacte civil de solidarité ne rend pas le partenaire survivant héritier. La vocation successorale du partenaire survivant est nécessairement liée à la rédaction préalablement d’un testament.
- Le partenaire est exempt de toute solidarité pour le paiement des droits de succession
- Il doit prétendre au droit viager au logement
PRINCIPE :
Pour les successions ouvertes à compter du 22 août 2007, le partenaire survivant lié au défunt par un pacte civil de solidarité est exonéré de droits de mutation par décès (CGI, art. 796-0 bis – Loi n°2007-1223 du 21 août 2007) .
La situation fiscale du partenaire est alignée sur celle du conjoint survivant.
Pour les successions ouvertes antérieurement au 22 août 2007, le partenaire pacsé survivant bénéficiait de l’abattement applicable en matière de donation.
Les conséquences de l’exonération
Les conséquences de l’exonération au conjoint survivant se répètent concernant le partenaire survivant, qu’il s’agisse des sommes ou des biens recueillis à cause de mort par le partenaire pacsé en vertu
D’un pacte d’accroissement ou tontine
D’un contrat d’assurance-décès
Du droit temporaire au logement
La loi de finance pour 2008 (CGI, art. 796-0 quater) énonce que les réversions d’usufruit élèvent du régime des droits de mutation par décès. Il en résulte que le partenaire pacsé survivant, bénéficiaire d’une telle réversion, échappe à toute imposition. Cette disposition s’applique aux successions ouvertes à compter du 1er janvier 2008.
Un abattement de 20% s’applique, sous conditions, sur la valeur vénale réelle de l’immeuble constituant au jour du décès la résidence principale du défunt. Il s’agit d’un forfait qui interdit donc tout dépassement étant étendu que la valeur vénale réelle sur laquelle il s’applique est déterminée en tenant compte de l’état de l’immeuble. (Art. 764 bis CGI)
Trois conditions cumulatives d’application de l’abattement de 20%
La mutation à titre gratuit doit intervenir par décès. Sont alors exclues les donations.
L’immeuble doit constituer la résidence principale du défunt au jour de son décès (immeuble ou partie d’immeuble constituant la résidence habituelle et effective du défunt)
L’immeuble doit être occupé à titre de résidence principale au jour du décès par au moins l’une des personnes suivantes :
– Le conjoint survivant ou le partenaire pacsé du défunt;
– Ses enfants mineurs, majeurs protégés ou majeurs infirmes;- Les enfants mineurs, majeurs protégés ou majeurs infirmes de son conjoint ou de son partenaire.*
Ainsi, l’abattement n’est pas applicable lorsque le défunt :
– Occupait seul, au jour de son décès, sa résidence principale
– Avait, au jour de son décès, une résidence principale différente de celle de son conjoint survivant, de son partenaire ou de leurs enfants mineurs protégés ou majeurs infirmes.
Comment évaluer la valeur vénale d’une entreprise ?
Qu’elles soient individuelles ou exploitées sous forme sociale, la valeur vénales des entreprises est estimée au jour de la mutation (donation ou décès) en prenant en compte leur caractère de biens communs ou propres. Cette déclaration est faite par les parties sous le contrôle de l’Administration. Il va de soi que lorsque la transmission porte sur une quote-part relativement minoritaire de l’entreprise, une réfaction pouvant atteindre 15 à 20% de la valeur théorique pourra être appliquée.
Afin de favoriser la transmission par donation entre vifs de certaines entreprises (individuelles ou sociétaires non cotées), l’administration fiscale a mis en place une procédure dite du « rescrit-valeur ». Elle a pour but d’inciter le chef d’entreprise, donateur potentiel, à « passer à l’acte » en lui assurant une certaine quiétude intellectuelle et fiscale quant à la valeur de l’entreprise donnée. L’estimation envisagée est soumise pour avis et approbation à l’administration fiscale avant la signature de l’acte. L’Administration s’est engagée à répondre de manière expresse à toutes les demandes de rescrit qui lui sont adressées dans un délai de six mois. Toutefois, l’absence de réponse dans le délai imparti ne vaut pas accord tacite sur la valeur proposée par le contribuable.
En cas d’accord exprès de celle-ci et sous réserve du respect de certaines conditions, les parties concernées ont alors la certitude que la valeur devant servir de base de calcul des droits de mutation à titre gratuit ne pourra pas être remise en cause ultérieurement si la donation est réalisée conformément au projet qui lui a été soumis par le donateur. L’évaluation est opposable à l’Administration dès lors que la donation est formalisée dans les trois mois de la décision favorable. Ce délai se calcule de quantième à quantième à compter de la date de réception du courrier recommandé avec demande d’avis de réception. Une prolongation, qui ne peut pas excéder trois mois, peut être préalablement demandée par le chef d’entreprise pour faire face à des situations exceptionnelles dûment justifiées. L’évaluation ainsi obtenue s’impose également à l’Administration.
En cas de refus, la décision peut être contestée dans le cadre de la procédure de recours contre les prises de position formelles de l’Administration.
REDUCTION APPLICABLE A CERTAINES DONATIONS D’ENTREPRISES CONSENTIES A COMPTER DU 31 JUILLET 2011
Soucieux d’encourager la transmission des entreprises dans un cadre familial, les pouvoirs publics ont maintenu un dispositif de réduction des droits lorsque la donation porte sur de tels biens.
Le bénéfice de cette réduction est assujetti à la réunion de quatre conditions. La donation doit être consentie:
Attention: The internal data of table “2060” is corrupted!
L’entreprise doit donc remplir les conditions requises pour bénéficier de l’exonération de 75 % résultant des engagements « Dutreil ». Cette réduction droits bénéficie également aux transmissions de titres de sociétés dites « interposées ».
La réduction de droits est acquise quelle que soit la forme de la donation (acte notarié ou sous seing privé ou don manuel révélé). En outre, l’âge du donateur s’apprécie à la date de l’acte pour les donations réalisées par acte notarié et à la date de l’enregistrement de l’acte ou de la déclaration pour les actes sous seing privé ou les dons manuels révélés.
La réduction de droit est mise en œuvre après la réduction pour charges de famille et celle en faveur des mutilés de guerre.
Lorsque ces conditions sont réunies, les droits dus par suite de la donation font l’objet d’une réduction de 50%. ATTENTION, cette réduction ne s’applique pas en matière de transmission par succession.
Exonération et abattement en droit des sociétés
Les mutations à titre gratuit de parts ou d’actions d’une société ayant une activité industrielle, commerciale, artisanale, agricole ou libérale sont exonérées de droit à concurrence de trois quarts de leur valeur. ➔ Il en est de même pour les donations ou les mutations par décès de l’ensemble des biens meubles et immeubles, corporels ou incorporels affectés à l’exploitation d’une entreprise individuelle ayant une activité industrielle, commerciale, artisanale, agricole ou libérale.
TRANSMISSION DE TITRES DE SOCIÉTÉS
1. Conditions d’application
Les engagements à souscrire
Attention: The internal data of table “2061” is corrupted!
– L’engagement collectif de conservation est réputé acquis :
Attention: The internal data of table “2062” is corrupted!
– Deux mesures d’assouplissement :
Attention: The internal data of table “2063” is corrupted!
Lorsque les conditions sont remplis, les parts ou actions reçues par donation ou recueillies par suite du décès sont exonérés de droits de mutation à concurrence de trois quart (3/4) de leur valeur et ceux sans aucune limitation de montant
Attention: The internal data of table “2064” is corrupted!
Les obligations déclaratives
Attention: The internal data of table “2065” is corrupted!
Déchéance du régime de faveur
PRINCIPE :
le non-respect des conditions requises pour bénéficier de l’exonération partielle des droits de mutation entraîne sa remise en cause, dont la portée diffère selon la condition qui n’a pas été respectée. Ainsi le non-respect des engagements collectif et individuel de conservation des titres transmis entrainait, selon les cas, la remise en cause de l’exonération pour tous les bénéficiaires de la transmission, ou seulement l’un d’entre eux.
Attention: The internal data of table “2066” is corrupted!
EXCEPTIONS :
La remise en cause n’est plus encourue quand le seuil minimale participation exigé pour la conclusion d’un engagement collectif ou lorsque l’engagement individuel de conservation n’est plus respecté en raison :
- d’une fusion, d’une scission ou d’une augmentation de capital si les signataires respectent l’engagement collectif de conservation jusqu’à son terme et si les titres remis en contrepartie de ces opérations sont conservés jusqu’au terme de l’engagement individuel.
- d’une annulation des titres pour cause de pertes ou de liquidation judiciaire
une cession de titre au cours de l’engagement collectif de conservation peut ne pas remettre en cause l’exonération dans deux cas de figure :
- lorsque le pourcentage des titres, faisant l’objet du pacte, est toujours supérieur au seuil des 34% (ou 20%) des droits de vote et des droits financiers
depuis au moins deux ans et que les signataires restant conservent ces titres jusqu’au terme de l’engagement,
- lorsque le cessionnaire s’associe à l’engagement collectif à raison des titres cédés, afin que le pourcentage demeure respecté
Dans ces deux hypothèses, l’exonération partielle des droits de mutation est acquise de plein droit et la cession n’emporte aucune conséquence fiscale pour les signataires autres que le cédant.
Précisions apportées aux conditions de l’exonération partielle :
Attention: The internal data of table “2067” is corrupted!
Exonération pour transmission de terres agricoles « Natura 2000 »
1. EXONERATION PARTIELLE DES DROITS DE SUCCESSION (Art. 793 7° CGI)
Les successions et donations entre vifs, à concurrence des trois quarts de leur montant, intéressant les propriétés non bâties qui ne sont pas en nature de bois et forêts et qui sont incluses dans les espaces naturels délimités en application de l’articles L. 414-1 du code de l’environnement et de son texte d’application, ou délimité en application des articles L. 121-23 et L. 121-50 du code de l’urbanisme, à la condition :
a) Que l’acte constatant la donation ou la déclaration de succession soit appuyé d’un certificat délivré sans frais par le directeur départemental des territoires ou le directeur départemental des territoires et de la mer attestant que les propriétés concernées font l’objet d’un engagement de gestion conforme aux objectifs de conservation de ces espaces ;
b) Qu’il contienne l’engagement par l’héritier, le légataire ou le donataire, pris pour lui et ses ayants cause, d’appliquer pendant dix-huit ans aux espaces naturels objets de la mutation des garanties de gestion conformes aux objectifs de conservation de ces espaces et dont le contenu est défini par décret.
Cette exonération n’est pas cumulable avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
En cas de transmission de propriétés non bâties, qui sont incluses dans les espaces naturels délimités en application de article L. 414-1 du code de l’environnement et de son texte d’application, ou délimité en application des articles L. 121-23 et L. 121-50 du code de l’urbanisme, à l’Etat ou aux collectivités et organismes mentionnés aux I et II de l’article 1042 du présent code, l’engagement est réputé définitivement satisfait à concurrence d’une fraction de la valeur des biens exonérée, celle-ci étant déterminée par le rapport entre la superficie des biens objets de la transmission et la superficie totale des biens sur lesquels l’engagement a été souscrit. La même règle s’applique aux mutations de jouissance ou de propriété au profit d’établissements ou de sociétés, en vue de la réalisation d’équipements, aménagements ou constructions d’intérêt public, qui pourraient donner lieu à l’établissement d’une servitude d’utilité publique au titre de ladite mutation.
2. EXONERATION TOTALE DE LA TAXE FONCIERE SUR LES PROPRIETES NON BATIES, (Art. 1395E CGI)
Exonérations fondées sur la nature des biens – biens issus de l’agriculture
TRANSMISSION EST PARTIELLEMENT EXONEREE
La transmission à titre gratuit des bois et forêts (inclus ou non dans une zone Natura 2000) est exonérée de droits à concurrence des trois quarts (3/4) de la valeur vénale des bois et forêts considérés (CGI, art. 793 2°). C’est le régime Monichon.
Attention: The internal data of table “2069” is corrupted!
Les parts de groupement forestier
Le régime fiscal de la mutation à titre gratuit des parts de groupement forestier obéit aux mêmes règles que celles pour les bois et forêts et avec les mêmes conséquences : l’exonération de droits à concurrence des trois-quarts (3/4) de leur valeur (CGI, art. 793, 1,3°)
Il s’en détache sur les points suivants :
Attention: The internal data of table “2070” is corrupted!
Les parts de groupement forestier
Les immeubles ruraux loués par bail rural à long terme sont exonérés de droit de mutation à titre gratuit : (art. 793 bis CGI)
- à concurrence de la somme de 101.987 euros,
- à concurrence des trois-quarts de leur valeur lors de leur première mutation à titre gratuit durant le bail et ses renouvellements successifs
CONDITIONS D’APPLICATION :
Attention: The internal data of table “2071” is corrupted!
Portée de l’exonération :
PRINCIPE :
L’exonération porte sur les trois quarts de la somme des immeubles transmis à concurrence de 101 897 euros.
➔ Au delà de cette somme, l’exonération partielle à ramenée à 75 à 50 % pour la partie transmise qui dépasse ce seuil (CGI, art. 793 bis al. 2)
EXCEPTIONS :
L’exonération partielle ne s’applique pas quand le bail a été consenti depuis moins de deux ans au donataire, bénéficiaire de la transmission, à son conjoint, à un de leurs descendants ou à une société contrôlée par une ou plusieurs de ces personnes.(CGI, art. 793 bis, al. 4)
Les parts de groupement foncier agricole
Les parts de groupement foncier agricole sont exonérés de droits de donation et de succession à hauteur des trois quart de leur valeur lorsqu’elle n’excède pas 101 897 euros (CGI, art. 793 bis, al. 2). Au-delà, le montant de l’exonération est ramenée à la moitié de leur valeur.
➔ L’exonération ne s’applique qu’à la fraction des parts représentative de la valeur nette des biens donnés en location à long terme ou par un bail cessible.
Attention: The internal data of table “2072” is corrupted!
2. Portée de l’exonération
La succession du frère ou de la sœur qui remplit les conditions ci-dessus est totalement exonéré de droit.
Si les conditions ne sont pas réunies, le frère ou la sœur survivant bénéficie alors de l’abattement de droit commun applicable entre les frères et sœurs, soit 15 932 euros.
En ce qui concerne les sommes recueillis par un frère ou une sœur (remplissant les conditions qui précèdent) en vertu d’un contrat d’assurance-décès, elles sont, dès lors, totalement exonérées de droit de succession, tant en ce qui concerne:
– Les primes versées au-delà de soixante-dix ans pour la fraction qui excède 30 500,
– Que pour les prélèvements forfaitaire de 20% ( ou 25%) sur la part revenant à chaque bénéficiaire qui excède 152 500 euros, versée par les organismes d’assurances.
La loi de finance pour 2008 (CGI, art. 796-0 quater) énonce que toutes les réversions d’usufruit relèvent du régime des droits de mutation par décès. Il en résulte que les frères ou sœurs survivants remplissant les conditions et bénéficiaires d’une telle réversion échappent à toute imposition.
Cette disposition s’applique à toute les successions ouvertes à partir du 1er janvier 2008.
Cette disposition s’applique à toute les successions ouvertes à partir du 1er janvier 2008.
Les biens recueillis en vertu d’une clause de tontine par le frère ou la sœur survivant, bénéficiaire de l’exonération successorale, paraissent pouvoir échapper à toute imposition au titre des droits de mutation à titre gratuit.
Attention: The internal data of table “2078” is corrupted!
REDUCTION APPLICABLE A CERTAINES DONATIONS D’ENTREPRISES CONSENTIES A COMPTER DU 31 JUILLET 2011
Soucieux d’encourager la transmission des entreprises dans un cadre familial, les pouvoirs publics ont maintenu un dispositif de réduction des droits lorsque la donation porte sur de tels biens.
Attention: The internal data of table “2079” is corrupted!
L’entreprise doit donc remplir les conditions requises pour bénéficier de l’exonération de 75 % résultant des engagements « Dutreil ». Cette réduction droits bénéficie également aux transmissions de titres de sociétés dites « interposées ».
La réduction de droits est acquise quelle que soit la forme de la donation (acte notarié ou sous seing privé ou don manuel révélé). En outre, l’âge du donateur s’apprécie à la date de l’acte pour les donations réalisées par acte notarié et à la date de l’enregistrement de l’acte ou de la déclaration pour les actes sous seing privé ou les dons manuels révélés.
La réduction de droit est mise en œuvre après la réduction pour charges de famille et celle en faveur des mutilés de guerre.
Lorsque ces conditions sont réunies, les droits dus par suite de la donation font l’objet d’une réduction de 50%. ATTENTION, cette réduction ne s’applique pas en matière de transmission par succession.
Exonération et abattement en droit des sociétés
Les mutations à titre gratuit de parts ou d’actions d’une société ayant une activité industrielle, commerciale, artisanale, agricole ou libérale sont exonérées de droit à concurrence de trois quarts de leur valeur. ➔ Il en est de même pour les donations ou les mutations par décès de l’ensemble des biens meubles et immeubles, corporels ou incorporels affectés à l’exploitation d’une entreprise individuelle ayant une activité industrielle, commerciale, artisanale, agricole ou libérale.
 TRANSMISSION DE TITRES DE SOCIÉTÉS
1. Conditions d’application
Les engagements à souscrire
Attention: The internal data of table “2080” is corrupted!
- L’engagement collectif de conservation est réputé acquis :
Attention: The internal data of table “2083” is corrupted!
-
- Deux mesures d’assouplissement :
Attention: The internal data of table “2084” is corrupted!
Lorsque les conditions sont remplis, les parts ou actions reçues par donation ou recueillies par suite du décès sont exonérés de droits de mutation à concurrence de trois quart (3/4) de leur valeur et ceux sans aucune limitation de montant
Attention: The internal data of table “2085” is corrupted!
Les obligations déclaratives
Attention: The internal data of table “2086” is corrupted!
Déchéance du régime de faveur
Attention: The internal data of table “2087” is corrupted!
Attention: The internal data of table “2088” is corrupted!
Dans ces deux hypothèses, l’exonération partielle des droits de mutation est acquise de plein droit et la cession n’emporte aucune conséquence fiscale pour les signataires autres que le cédant.
Attention: The internal data of table “2089” is corrupted!
Exonération pour transmission de terres agricoles « Natura 2000 »
1. EXONERATION PARTIELLE DES DROITS DE SUCCESSION (Art. 793 7° CGI)
Attention: The internal data of table “2090” is corrupted!
2. EXONERATION TOTALE DE LA TAXE FONCIERE SUR LES PROPRIETES NON BATIES, (Art. 1395E CGI)
Exonérations fondées sur la nature des biens – biens issus de l’agriculture
TRANSMISSION EST PARTIELLEMENT EXONEREE
La transmission à titre gratuit des bois et forêts (inclus ou non dans une zone Natura 2000) est exonérée de droits à concurrence des trois quarts (3/4) de la valeur vénale des bois et forêts considérés (CGI, art. 793 2°). C’est le régime Monichon.
Attention: The internal data of table “2091” is corrupted!
Les parts de groupement forestier
Le régime fiscal de la mutation à titre gratuit des parts de groupement forestier obéit aux mêmes règles que celles pour les bois et forêts et avec les mêmes conséquences : l’exonération de droits à concurrence des trois-quarts (3/4) de leur valeur (CGI, art. 793, 1,3°)
Attention: The internal data of table “2092” is corrupted!
Les biens loués par bail rural à long terme ou par bail cessible hors du cadre familial
Les immeubles ruraux loués par bail rural à long terme sont exonérés de droit de mutation à titre gratuit : (art. 793 bis CGI)
- à concurrence de la somme de 101.987 euros,
- à concurrence des trois-quarts de leur valeur lors de leur première mutation à titre gratuit durant le bail et ses renouvellements successifs.
Attention: The internal data of table “2093” is corrupted!
Portée de l’exonération :
Attention: The internal data of table “2096” is corrupted!
Attention: The internal data of table “2097” is corrupted!
Les parts de groupement foncier agricole
Les parts de groupement foncier agricole sont exonérés de droits de donation et de succession à hauteur des trois quart de leur valeur lorsqu’elle n’excède pas 101 897 euros (CGI, art. 793 bis, al. 2). Au-delà, le montant de l’exonération est ramenée à la moitié de leur valeur.
➔ L’exonération ne s’applique qu’à la fraction des parts représentative de la valeur nette des biens donnés en location à long terme ou par un bail cessible.
Attention: The internal data of table “2098” is corrupted!
Les espaces naturels protégés
L’exonération s’applique à concurrence des trois-quarts de la valeur des biens transmis. Ceux-ci sont donc taxés pour le quart de leur valeur, sans limitation du montant de celle-ci. Cette exonération ne peut se cumuler avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
Attention: The internal data of table “2099” is corrupted!

Lorsque le manquement au respect des engagement ne porte que sur une partie des biens, le rappel du complément et du supplément de droit d’enregistrement est effectué à concurrence du rapport entre la superficie sur laquelle le manquement a été constaté et la superficie total des biens sur lesquels l’engagement a été souscrits. L’engagement se poursuit sur les autres biens (CGI, art. 1840, G, III)
ACTIF TOTALEMENT EXONERE DE DROITS
Attention: The internal data of table “2102” is corrupted!
INCIDENCE DES CONVENTIONS INTERNATIONALES – RÈGLE DU TAUX EFFECTIF
I. DÉFINITION ET SOURCE DE LA RÈGLE DU TAUX EFFECTIF
Attention: The internal data of table “2103” is corrupted!

Les conventions fiscales internationales qui ont été conclues ont un triple objectif :
– l’élimination des doubles impositions,
– la lutte contre la fraude et l’évasion fiscale internationales,
– et la protection des contribuables
II. OBJET
Attention: The internal data of table “2104” is corrupted!
III. IMPOTS VISES
Il s’agit, d’une façon générale, des droits de mutation par décès. Toutefois, certaines conventions visent également les droits de donation entre vifs.
IV. SUCCESSIONS OU DONATIONS CONCERNÉES
Attention: The internal data of table “2105” is corrupted!
Attention: The internal data of table “2106” is corrupted!
V. CONTRIBUABLES CONCERNÉ
La règle du taux effectif s’applique aux redevables des droits de succession (ou de donation), c’est-à-dire aux héritiers, donataires ou légataires, quel que soit leur domicile.
V. CONTRIBUABLES CONCERNÉ
DÉTERMINATION DU TAUX EFFECTIF DE L’IMPÔT
Détermination de la cotisation de base
Attention: The internal data of table “2107” is corrupted!
Attention: The internal data of table “2109” is corrupted!
Détermination du taux moyen de l’impôt à l’égard de chaque contribuable
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
 CALCUL DE L’IMPOT EFFECTIVEMENT EXIGIBLE
L’impôt exigible est calculé en appliquant le taux moyen obtenu a la valeur nette des seuls biens imposables en France conformément à la convention applicable. Ces biens sont évalués selon les règles de droit commun, mais sans déduction des abattements personnels, déjà pris en compte pour le calcul de la cotisation de base et donc pour la détermination du taux moyen de l’impôt.
VII. OBLIGATIONS DES CONTRIBUABLES
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
Exonération liées à l’habitation
LES LOCAUX A USAGE D’HABITATION
1. Les monuments historiques
Sont exonérés de droit de mutation à titre gratuit les biens immeubles par nature ou par destination qui sont, pour l’essentiel, classés ou inscrits sur l’inventaire supplémentaire des monuments historiques, ainsi que les biens meubles qui en constituent le complément historique ou artistique et pour lesquels une convention est intervenue entre les pouvoirs publics et les héritiers, donataires ou légataires.
Attention: The internal data of table “2110” is corrupted!
Attention: The internal data of table “2111” is corrupted!
Attention: The internal data of table “2112” is corrupted!
Attention: The internal data of table “2113” is corrupted!
LES NEVEUX ET NIÈCES
Attention: The internal data of table “2114” is corrupted!
Attention: The internal data of table “2115” is corrupted!
De plus les neuves et nièces ont accès à l’abattement dédié normalement aux enfants de 100 000 euros à la condition que le donateur n’a pas de descendance.
Attention: The internal data of table “2116” is corrupted!
REDUCTION APPLICABLE A CERTAINES DONATIONS D’ENTREPRISES CONSENTIES A COMPTER DU 31 JUILLET 2011
Soucieux d’encourager la transmission des entreprises dans un cadre familial, les pouvoirs publics ont maintenu un dispositif de réduction des droits lorsque la donation porte sur de tels biens.
Attention: The internal data of table “2117” is corrupted!
L’entreprise doit donc remplir les conditions requises pour bénéficier de l’exonération de 75 % résultant des engagements « Dutreil ». Cette réduction droits bénéficie également aux transmissions de titres de sociétés dites « interposées ».
La réduction de droits est acquise quelle que soit la forme de la donation (acte notarié ou sous seing privé ou don manuel révélé). En outre, l’âge du donateur s’apprécie à la date de l’acte pour les donations réalisées par acte notarié et à la date de l’enregistrement de l’acte ou de la déclaration pour les actes sous seing privé ou les dons manuels révélés.
La réduction de droit est mise en œuvre après la réduction pour charges de famille et celle en faveur des mutilés de guerre.
Lorsque ces conditions sont réunies, les droits dus par suite de la donation font l’objet d’une réduction de 50%. ATTENTION, cette réduction ne s’applique pas en matière de transmission par succession.
Exonération et abattement en droit des sociétés
Les mutations à titre gratuit de parts ou d’actions d’une société ayant une activité industrielle, commerciale, artisanale, agricole ou libérale sont exonérées de droit à concurrence de trois quarts de leur valeur. ➔ Il en est de même pour les donations ou les mutations par décès de l’ensemble des biens meubles et immeubles, corporels ou incorporels affectés à l’exploitation d’une entreprise individuelle ayant une activité industrielle, commerciale, artisanale, agricole ou libérale.
TRANSMISSION DE TITRES DE SOCIÉTÉS
1. Conditions d’application
Les engagements à souscrire
Attention: The internal data of table “2118” is corrupted!
- L’engagement collectif de conservation est réputé acquis :
Attention: The internal data of table “2083” is corrupted!
- Deux mesures d’assouplissement :
Attention: The internal data of table “2084” is corrupted!
Lorsque les conditions sont remplis, les parts ou actions reçues par donation ou recueillies par suite du décès sont exonérés de droits de mutation à concurrence de trois quart (3/4) de leur valeur et ceux sans aucune limitation de montant
Attention: The internal data of table “2085” is corrupted!
Les obligations déclaratives
Attention: The internal data of table “2086” is corrupted!
Déchéance du régime de faveur
Attention: The internal data of table “2087” is corrupted!
Attention: The internal data of table “2088” is corrupted!
Dans ces deux hypothèses, l’exonération partielle des droits de mutation est acquise de plein droit et la cession n’emporte aucune conséquence fiscale pour les signataires autres que le cédant.
Attention: The internal data of table “2089” is corrupted!
Exonération pour transmission de terres agricoles « Natura 2000 »
1. EXONERATION PARTIELLE DES DROITS DE SUCCESSION (Art. 793 7° CGI)
Attention: The internal data of table “2090” is corrupted!
2. EXONERATION TOTALE DE LA TAXE FONCIERE SUR LES PROPRIETES NON BATIES, (Art. 1395E CGI)
Exonérations fondées sur la nature des biens – biens issus de l’agriculture
TRANSMISSION EST PARTIELLEMENT EXONEREE
La transmission à titre gratuit des bois et forêts (inclus ou non dans une zone Natura 2000) est exonérée de droits à concurrence des trois quarts (3/4) de la valeur vénale des bois et forêts considérés (CGI, art. 793 2°). C’est le régime Monichon.
Attention: The internal data of table “2091” is corrupted!
Les parts de groupement forestier
Le régime fiscal de la mutation à titre gratuit des parts de groupement forestier obéit aux mêmes règles que celles pour les bois et forêts et avec les mêmes conséquences : l’exonération de droits à concurrence des trois-quarts (3/4) de leur valeur (CGI, art. 793, 1,3°)
Attention: The internal data of table “2092” is corrupted!
Les biens loués par bail rural à long terme ou par bail cessible hors du cadre familial
Les immeubles ruraux loués par bail rural à long terme sont exonérés de droit de mutation à titre gratuit : (art. 793 bis CGI)
- à concurrence de la somme de 101.987 euros,
- à concurrence des trois-quarts de leur valeur lors de leur première mutation à titre gratuit durant le bail et ses renouvellements successifs.
Attention: The internal data of table “2093” is corrupted!
Portée de l’exonération :
Attention: The internal data of table “2096” is corrupted!
Attention: The internal data of table “2097” is corrupted!
Les parts de groupement foncier agricole
Les parts de groupement foncier agricole sont exonérés de droits de donation et de succession à hauteur des trois quart de leur valeur lorsqu’elle n’excède pas 101 897 euros (CGI, art. 793 bis, al. 2). Au-delà, le montant de l’exonération est ramenée à la moitié de leur valeur.
➔ L’exonération ne s’applique qu’à la fraction des parts représentative de la valeur nette des biens donnés en location à long terme ou par un bail cessible.
Attention: The internal data of table “2098” is corrupted!
Les espaces naturels protégés
L’exonération s’applique à concurrence des trois-quarts de la valeur des biens transmis. Ceux-ci sont donc taxés pour le quart de leur valeur, sans limitation du montant de celle-ci. Cette exonération ne peut se cumuler avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
Attention: The internal data of table “2099” is corrupted!
Lorsque le manquement au respect des engagement ne porte que sur une partie des biens, le rappel du complément et du supplément de droit d’enregistrement est effectué à concurrence du rapport entre la superficie sur laquelle le manquement a été constaté et la superficie total des biens sur lesquels l’engagement a été souscrits. L’engagement se poursuit sur les autres biens (CGI, art. 1840, G, III)
ACTIF TOTALEMENT EXONERE DE DROITS
Attention: The internal data of table “2102” is corrupted!
INCIDENCE DES CONVENTIONS INTERNATIONALES – RÈGLE DU TAUX EFFECTIF
I. DÉFINITION ET SOURCE DE LA RÈGLE DU TAUX EFFECTIF
Attention: The internal data of table “2103” is corrupted!
Les conventions fiscales internationales qui ont été conclues ont un triple objectif :
– l’élimination des doubles impositions,
– la lutte contre la fraude et l’évasion fiscale internationales,
– et la protection des contribuables
II. OBJET
Attention: The internal data of table “2104” is corrupted!
III. IMPOTS VISES
Il s’agit, d’une façon générale, des droits de mutation par décès. Toutefois, certaines conventions visent également les droits de donation entre vifs.
IV. SUCCESSIONS OU DONATIONS CONCERNÉES
Attention: The internal data of table “2105” is corrupted!
Attention: The internal data of table “2106” is corrupted!
V. CONTRIBUABLES CONCERNÉ
La règle du taux effectif s’applique aux redevables des droits de succession (ou de donation), c’est-à-dire aux héritiers, donataires ou légataires, quel que soit leur domicile.
V. CONTRIBUABLES CONCERNÉ
 DÉTERMINATION DU TAUX EFFECTIF DE L’IMPÔT
Détermination de la cotisation de base
Attention: The internal data of table “2107” is corrupted!
Attention: The internal data of table “2109” is corrupted!
Détermination du taux moyen de l’impôt à l’égard de chaque contribuable
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
CALCUL DE L’IMPOT EFFECTIVEMENT EXIGIBLE
L’impôt exigible est calculé en appliquant le taux moyen obtenu a la valeur nette des seuls biens imposables en France conformément à la convention applicable. Ces biens sont évalués selon les règles de droit commun, mais sans déduction des abattements personnels, déjà pris en compte pour le calcul de la cotisation de base et donc pour la détermination du taux moyen de l’impôt.
VII. OBLIGATIONS DES CONTRIBUABLES
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
Exonération liées à l’habitation
LES LOCAUX A USAGE D’HABITATION
1. Les monuments historiques
Sont exonérés de droit de mutation à titre gratuit les biens immeubles par nature ou par destination qui sont, pour l’essentiel, classés ou inscrits sur l’inventaire supplémentaire des monuments historiques, ainsi que les biens meubles qui en constituent le complément historique ou artistique et pour lesquels une convention est intervenue entre les pouvoirs publics et les héritiers, donataires ou légataires.
Attention: The internal data of table “2110” is corrupted!
Attention: The internal data of table “2111” is corrupted!
Attention: The internal data of table “2112” is corrupted!
Attention: The internal data of table “2113” is corrupted!
LES AUTRES PERSONNES
Les autres personnes ne se voient donc pas appliquer une régime d’exonération ni d’abattement particulier à son statut.
Ils se verront donc bénéficier d’un abattement « normal » de 1 594 euros applicable en l’absence de tout autre abattement (art.788 CGI).
Abattement au-delà duquel il se verra appliquer une imposition pour le tout à un taux de 60% qui concerne les parents « au-delà du 4e degré et entre personnes non-parentes » (art. 777 CGI)
Attention: The internal data of table “2121” is corrupted!
REDUCTION EN FAVEUR DES MUTILES DE GUERRE
Les droits de mutation à titre gratuit dus par les mutilés de guerre frappés d’une invalidité de 50% au minimum sont réduits de moitié sans que la réduction puisse excéder 305 euros (CGI, art. 782)
Cette mesure vise toutes les mutations à titre gratuit (tant entre vifs que par décès) dont on peut bénéficier la personne invalide.
Attention: The internal data of table “2116” is corrupted!
REDUCTION APPLICABLE A CERTAINES DONATIONS D’ENTREPRISES CONSENTIES A COMPTER DU 31 JUILLET 2011
Soucieux d’encourager la transmission des entreprises dans un cadre familial, les pouvoirs publics ont maintenu un dispositif de réduction des droits lorsque la donation porte sur de tels biens.
Attention: The internal data of table “2117” is corrupted!
L’entreprise doit donc remplir les conditions requises pour bénéficier de l’exonération de 75 % résultant des engagements « Dutreil ». Cette réduction droits bénéficie également aux transmissions de titres de sociétés dites « interposées ».
La réduction de droits est acquise quelle que soit la forme de la donation (acte notarié ou sous seing privé ou don manuel révélé). En outre, l’âge du donateur s’apprécie à la date de l’acte pour les donations réalisées par acte notarié et à la date de l’enregistrement de l’acte ou de la déclaration pour les actes sous seing privé ou les dons manuels révélés.
La réduction de droit est mise en œuvre après la réduction pour charges de famille et celle en faveur des mutilés de guerre.
Lorsque ces conditions sont réunies, les droits dus par suite de la donation font l’objet d’une réduction de 50%. ATTENTION, cette réduction ne s’applique pas en matière de transmission par succession.
Exonération et abattement en droit des sociétés
Les mutations à titre gratuit de parts ou d’actions d’une société ayant une activité industrielle, commerciale, artisanale, agricole ou libérale sont exonérées de droit à concurrence de trois quarts de leur valeur. ➔ Il en est de même pour les donations ou les mutations par décès de l’ensemble des biens meubles et immeubles, corporels ou incorporels affectés à l’exploitation d’une entreprise individuelle ayant une activité industrielle, commerciale, artisanale, agricole ou libérale.
TRANSMISSION DE TITRES DE SOCIÉTÉS
1. Conditions d’application
Les engagements à souscrire
Attention: The internal data of table “2118” is corrupted!
- L’engagement collectif de conservation est réputé acquis :
Attention: The internal data of table “2083” is corrupted!
- Deux mesures d’assouplissement :
Attention: The internal data of table “2084” is corrupted!
Lorsque les conditions sont remplis, les parts ou actions reçues par donation ou recueillies par suite du décès sont exonérés de droits de mutation à concurrence de trois quart (3/4) de leur valeur et ceux sans aucune limitation de montant
Attention: The internal data of table “2085” is corrupted!
Les obligations déclaratives
Attention: The internal data of table “2086” is corrupted!
Déchéance du régime de faveur
Attention: The internal data of table “2087” is corrupted!
Attention: The internal data of table “2088” is corrupted!
Dans ces deux hypothèses, l’exonération partielle des droits de mutation est acquise de plein droit et la cession n’emporte aucune conséquence fiscale pour les signataires autres que le cédant.
Attention: The internal data of table “2089” is corrupted!
Exonération pour transmission de terres agricoles « Natura 2000 »
1. EXONERATION PARTIELLE DES DROITS DE SUCCESSION (Art. 793 7° CGI)
Attention: The internal data of table “2090” is corrupted!
2. EXONERATION TOTALE DE LA TAXE FONCIERE SUR LES PROPRIETES NON BATIES, (Art. 1395E CGI)
Exonérations fondées sur la nature des biens – biens issus de l’agriculture
TRANSMISSION EST PARTIELLEMENT EXONEREE
La transmission à titre gratuit des bois et forêts (inclus ou non dans une zone Natura 2000) est exonérée de droits à concurrence des trois quarts (3/4) de la valeur vénale des bois et forêts considérés (CGI, art. 793 2°). C’est le régime Monichon.
Attention: The internal data of table “2091” is corrupted!
Les parts de groupement forestier
Le régime fiscal de la mutation à titre gratuit des parts de groupement forestier obéit aux mêmes règles que celles pour les bois et forêts et avec les mêmes conséquences : l’exonération de droits à concurrence des trois-quarts (3/4) de leur valeur (CGI, art. 793, 1,3°)
Attention: The internal data of table “2092” is corrupted!
Les biens loués par bail rural à long terme ou par bail cessible hors du cadre familial
Les immeubles ruraux loués par bail rural à long terme sont exonérés de droit de mutation à titre gratuit : (art. 793 bis CGI)
- à concurrence de la somme de 101.987 euros,
- à concurrence des trois-quarts de leur valeur lors de leur première mutation à titre gratuit durant le bail et ses renouvellements successifs.
Attention: The internal data of table “2093” is corrupted!
Portée de l’exonération :
Attention: The internal data of table “2096” is corrupted!
Attention: The internal data of table “2097” is corrupted!
Les parts de groupement foncier agricole
Les parts de groupement foncier agricole sont exonérés de droits de donation et de succession à hauteur des trois quart de leur valeur lorsqu’elle n’excède pas 101 897 euros (CGI, art. 793 bis, al. 2). Au-delà, le montant de l’exonération est ramenée à la moitié de leur valeur.
➔ L’exonération ne s’applique qu’à la fraction des parts représentative de la valeur nette des biens donnés en location à long terme ou par un bail cessible.
Attention: The internal data of table “2098” is corrupted!
Les espaces naturels protégés
L’exonération s’applique à concurrence des trois-quarts de la valeur des biens transmis. Ceux-ci sont donc taxés pour le quart de leur valeur, sans limitation du montant de celle-ci. Cette exonération ne peut se cumuler avec une autre exonération applicable en matière de droits de mutation à titre gratuit.
Attention: The internal data of table “2099” is corrupted!
Lorsque le manquement au respect des engagement ne porte que sur une partie des biens, le rappel du complément et du supplément de droit d’enregistrement est effectué à concurrence du rapport entre la superficie sur laquelle le manquement a été constaté et la superficie total des biens sur lesquels l’engagement a été souscrits. L’engagement se poursuit sur les autres biens (CGI, art. 1840, G, III)
ACTIF TOTALEMENT EXONERE DE DROITS
Attention: The internal data of table “2102” is corrupted!
INCIDENCE DES CONVENTIONS INTERNATIONALES – RÈGLE DU TAUX EFFECTIF
I. DÉFINITION ET SOURCE DE LA RÈGLE DU TAUX EFFECTIF
Attention: The internal data of table “2103” is corrupted!
Les conventions fiscales internationales qui ont été conclues ont un triple objectif :
– l’élimination des doubles impositions,
– la lutte contre la fraude et l’évasion fiscale internationales,
– et la protection des contribuables
II. OBJET
Attention: The internal data of table “2104” is corrupted!
III. IMPOTS VISES
Il s’agit, d’une façon générale, des droits de mutation par décès. Toutefois, certaines conventions visent également les droits de donation entre vifs.
IV. SUCCESSIONS OU DONATIONS CONCERNÉES
Attention: The internal data of table “2105” is corrupted!
Attention: The internal data of table “2106” is corrupted!
V. CONTRIBUABLES CONCERNÉ
La règle du taux effectif s’applique aux redevables des droits de succession (ou de donation), c’est-à-dire aux héritiers, donataires ou légataires, quel que soit leur domicile.
V. CONTRIBUABLES CONCERNÉ
DÉTERMINATION DU TAUX EFFECTIF DE L’IMPÔT
Détermination de la cotisation de base
Attention: The internal data of table “2107” is corrupted!
Attention: The internal data of table “2109” is corrupted!
Détermination du taux moyen de l’impôt à l’égard de chaque contribuable
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
CALCUL DE L’IMPOT EFFECTIVEMENT EXIGIBLE
L’impôt exigible est calculé en appliquant le taux moyen obtenu a la valeur nette des seuls biens imposables en France conformément à la convention applicable. Ces biens sont évalués selon les règles de droit commun, mais sans déduction des abattements personnels, déjà pris en compte pour le calcul de la cotisation de base et donc pour la détermination du taux moyen de l’impôt.
VII. OBLIGATIONS DES CONTRIBUABLES
Le taux moyen de l’impôt est obtenu en divisant le montant de la cotisation de base par le montant de la part successorale nette qui aurait été imposable en France en l’absence de convention, mais avant déduction des abattement personnels, qui sont considérés comme un élément du tarif.
Exonération liées à l’habitation
LES LOCAUX A USAGE D’HABITATION
1. Les monuments historiques
Sont exonérés de droit de mutation à titre gratuit les biens immeubles par nature ou par destination qui sont, pour l’essentiel, classés ou inscrits sur l’inventaire supplémentaire des monuments historiques, ainsi que les biens meubles qui en constituent le complément historique ou artistique et pour lesquels une convention est intervenue entre les pouvoirs publics et les héritiers, donataires ou légataires.
Attention: The internal data of table “2110” is corrupted!
Attention: The internal data of table “2111” is corrupted!
Attention: The internal data of table “2112” is corrupted!
Attention: The internal data of table “2113” is corrupted!
DROITS DE SUCCESSION – TARIFS
ABATTEMENT AU PROFIT DE CERTAINES PERSONNES HANDICAPEES
Pour la perception des droits de mutation à titre gratuit, il est effectué un abattement de 159 325 euros sur la part de tout héritier, légataire ou donataire, incapable de travailler dans des conditions normales de rentabilité, en raison d’une infirmité physique ou mentale, congénitales ou acquise (CGI, art. 779-II)
Cas d’application de l’abattement
Attention: The internal data of table “2122” is corrupted!
Attention: The internal data of table “2123” is corrupted!
Cumulation de l’abattement
Attention: The internal data of table “2124” is corrupted!
EXONERATIONS FONDEES SUR DES CONSIDERATIONS PERSONNELLES
EXONÉRATION ATTACHÉES À LA PERSONNE DU DÉFUNT
En édictant ces exonérations, les pouvoirs publics ont entendu rendre hommage à la mémoire du défunt, lequel a fait preuve d’un comportement spécialement valorisant ou a été victime d’un concours de circonstances particulièrement injuste et douloureux ou d’une défaillance grave du fonctionnement d’un service public.
1. Les successions liées aux hostilités, faits de guerre ou opérations de secours
Attention: The internal data of table “2125” is corrupted!
Attention: The internal data of table “2126” is corrupted!
2. Les victimes de la rupture du barrage de Malpasset
En cas de décès d’une personne qui a subi, du fait de la rupture du barrage de Malpasset, le 2 décembre 1959, des dommages corporels ou incorporels, mobiliers ou immobiliers, la transmission aux ascendants, aux descendants et au conjoint du défunt, de toutes créances d’allocations, subventions et indemnités ayant pour objet la réparation desdits dommages est exonérée des droits de mutation par décès (CGI, art. 797)
3. Les rentes et indemnités versées ou dues au défunt en réparation de dommages corporels liés à un accident ou à une maladie
Sont déductibles pour leur valeur nominale, de l’actif de succession, les indemnités versées ou dues au défunt en réparation de dommages corporels liés à un accident ou à une maladie (CGI, art. 775 bis)
Attention: The internal data of table “2127” is corrupted!
Les sommes versées aux ayants droit de la victime en réparation du préjudice moral et économique subi par eux du fait du dommage corporel causé à la victime sont également déductible de l’actif successoral de leur propre succession, à la condition qu’elles revêtent un caractère indemnitaire.
En revanche, ne sont pas déductibles de l’actif successoral les sommes versées aux ayant droit de la victime en exécution d’un contrat d’assurance à la suite du décès de l’assuré.
 Mydeed Luxembourg
 Mydeed International
 Mydeed Belgique
 Mydeed France
 Mydeed Suisse








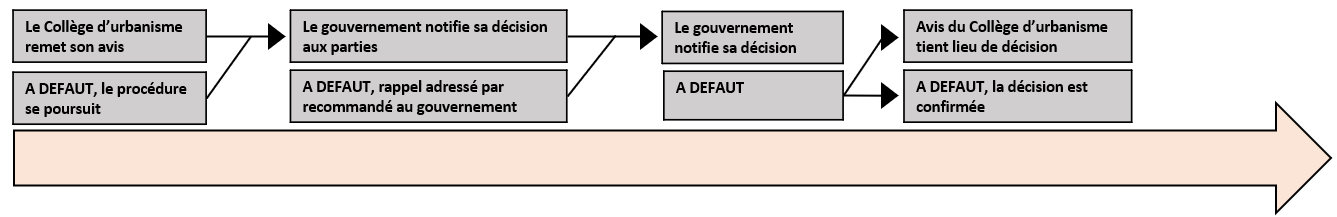





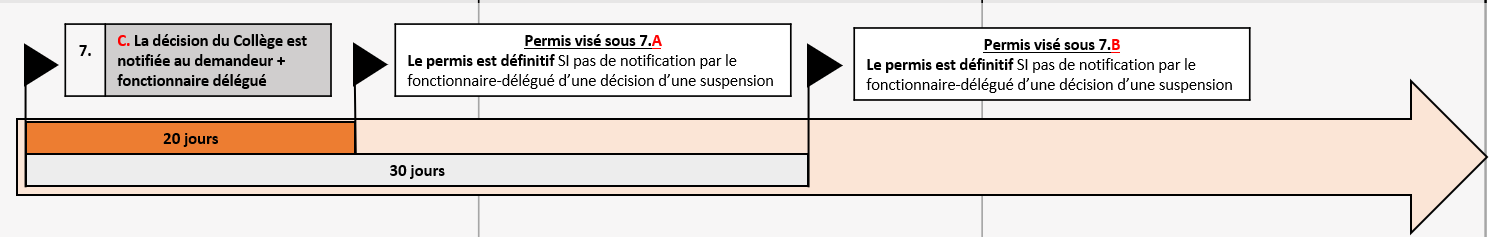

 Les demandes de permis d’urbanisme ou de certificat d’urbanisme n° 2 visées au paragraphe 1er, 1° à 3°, ne donnent pas lieu à une annonce de projet lorsqu’elles sont conformes à un permis d’urbanisation non périmé.

 Lorsque la demande de permis ou de certificat d’urbanisme n° 2 comporte une demande de création, de modification ou de suppression de la voirie communale,.
 Pour la région de langue française, toute demande de permis ou de certificat d’urbanisme n° 2 relative
 Hébergements de loisirs




 Lorsque la demande de permis com-
 Lorsque la demande de permis porte sur



 -1 Construction, reconstruction, transforma-tion et/ou placement d’une installation fixe
 -3 –a Modification de la destination ou de l’utilisation d’un bien bâti et/ou modification du nombre de logementsLe dossier de demande relatif à ce type d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -4 Placement de dispositif de publicité
 -5 Utilisation d’un terrain pour le dépôt, pour le stationnement de véhicules et pour le placement d’installations mobilesLe dossier de demande relatif à l’un de ces types d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -7-a Aménager un espace vert soumis à permis d’urbanisme
 -11 Dispositions particulières applicables aux demandes de permis concernant un bien classé ou inscrit sur la liste de sauvegarde ou en cours de classement ou d’inscription
 Les nouveaux États seront eux aussi liés par ce texte, qui fait partie de l’« acquis communautaire »

 la clause d’excep-tion de l’article 4 paragraphe 3, du Règlement Rome I peut conduire à un résultat différent si le contrat présente des liens manifes-tement plus étroits avec un autre pays


 Le litige concerne la matière civile tant qu’il ne comporte pas « l’intervention d’une autorité publique qui a agi dans l’exercice de la puissance publique » (CJCE, 21 avril 1993, C-172/91, Sonntag, Rec., 1993, p. I-1963, point 20)
 EXCEPTIONLa règle sur la litispendance n’est pas applicable lorsque la succession est réglée par des autorités non judiciaires, telles que des notaires.➔ « on ne peut exclure qu’une transaction extrajudiciaire à l’amiable et une procédure judiciaire ayant trait à la même succession ou deux transactions extrajudiciaires à l’amiable ayant trait à la même succession puissent être engagées parallèlement dans différents États membres » (considérant 36)➔ Dans ce cas, à défaut d’un accord entre les parties concernées, la compétence pour trancher le conflit appartient aux juridictions désignées par le Règlement

 Loi personnelle du de cujus
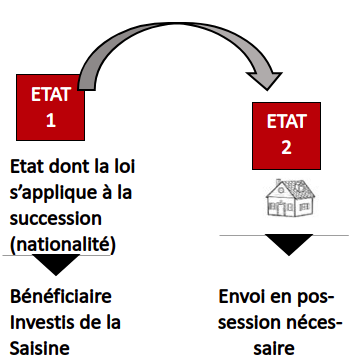
 certains droits régionaux (derechos forales) du Nord de l’Espagne(fueros de Navarre et de la province basque d’Ayala)
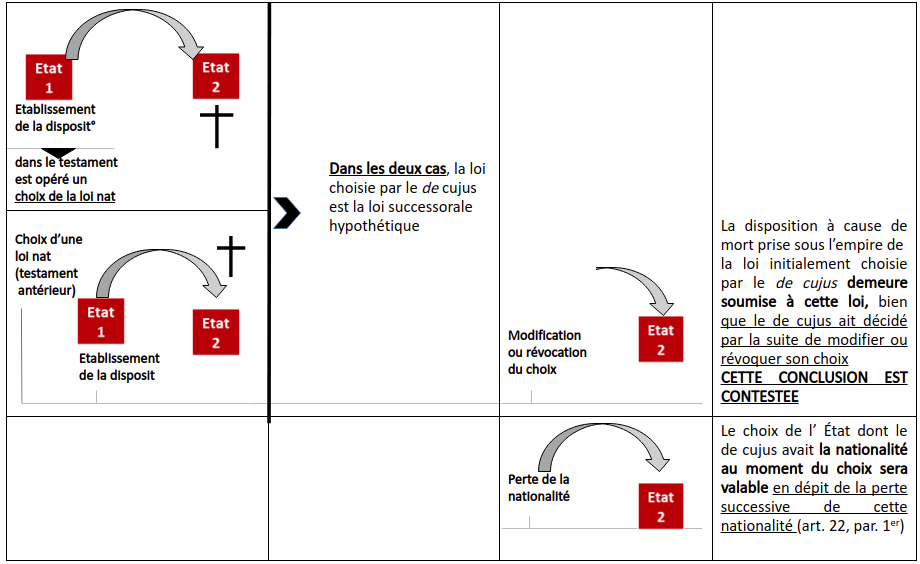
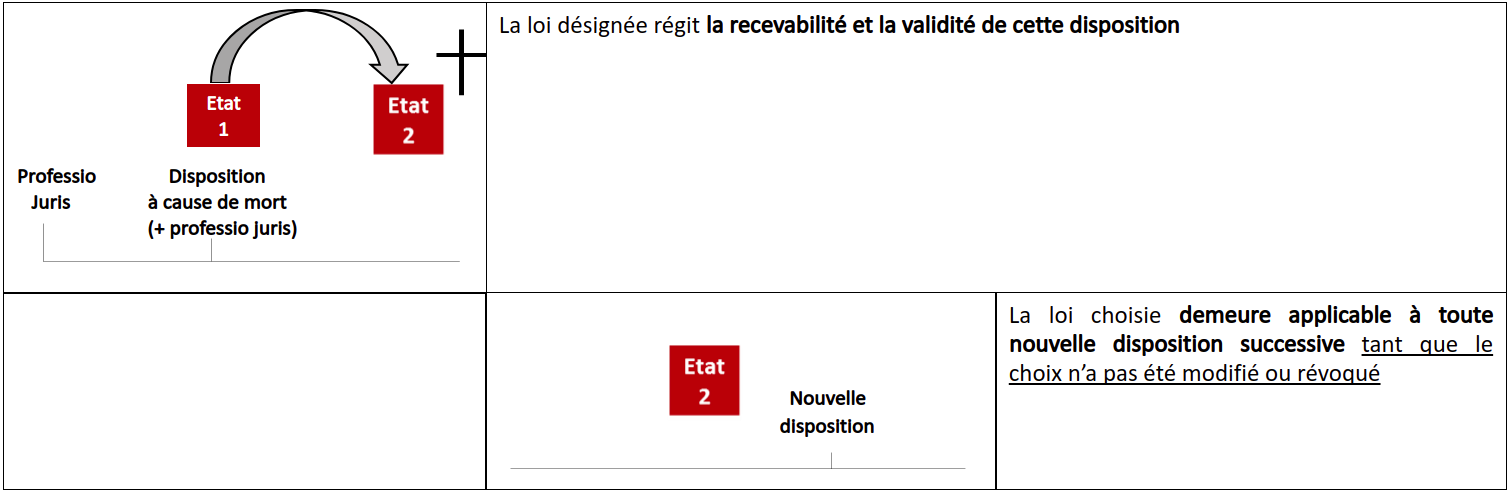
 les Grecs musulmans de Thrace en Grèce

 Le juge a le droit de vérifier

 Voy. l’Annexe II du Règlement d’exécution n° 1329/2014 de la Commission du 9 décembre 2014, qui comprend le formulaire II


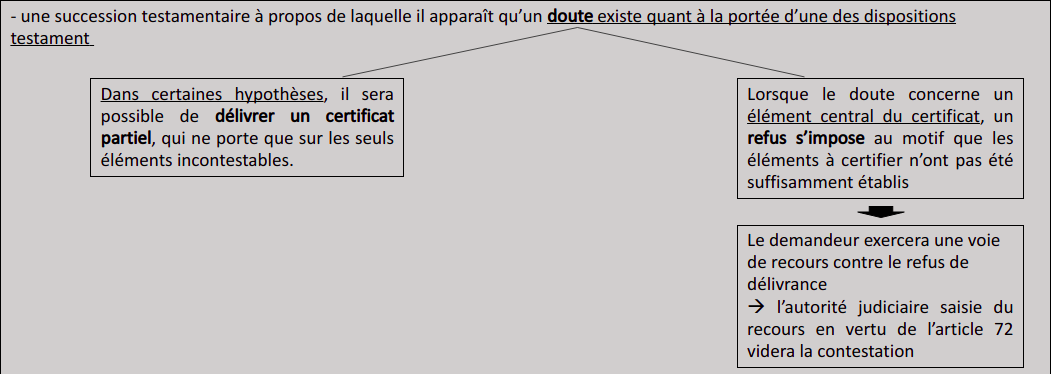
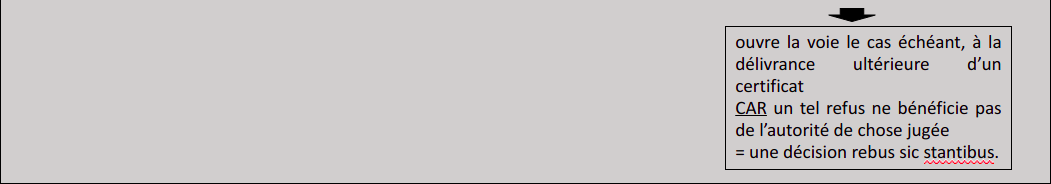
 Ex:un héritier ou bénéficiaire sollicite la délivrance d’un certificat successoral européen →