3. Accusé de réception
a. Dans les vingt jours de la réception de l’envoi ou du récépissé de la demande de permis ou de certificat d’urbanisme n° 2 :
1° si la demande est complète, le collège communal ou la personne qu’il délègue à cette fin,
ou le fonctionnaire délégué envoie un accusé de réception au demandeur. Il en envoie une copie à son auteur de projet
2° si la demande est incomplète,
– le collège communal ou la personne qu’il délègue à cette fin, ou le fonctionnaire délégué adresse au demandeur, par envoi, un relevé des pièces manquantes et précise que la procédure recommence à dater de leur réception. Il en envoie une copie à son auteur de projet.
– Le demandeur dispose d’un délai de 180 jours pour compléter la demande ;
– à défaut, la demande est déclarée irrecevable.
Toute demande qualifiée d’incomplète à deux reprises est déclarée irrecevable.
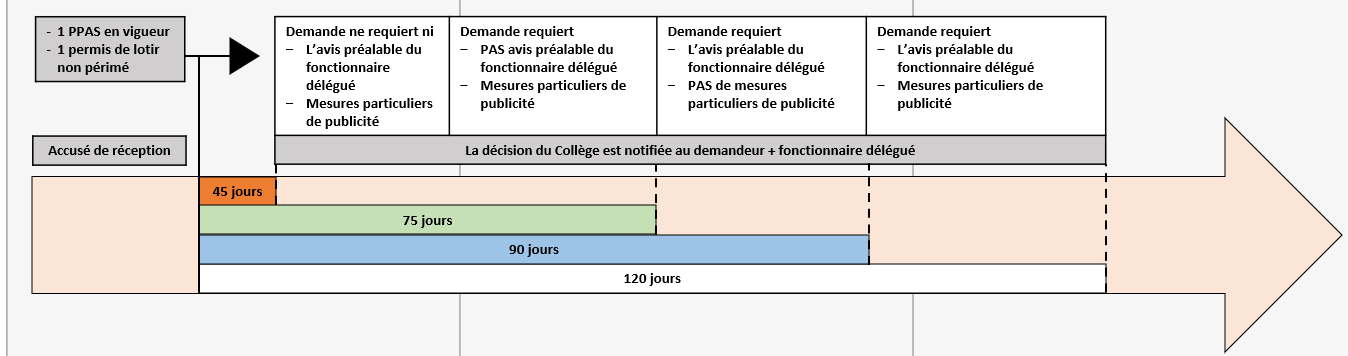
b. 1- Sans préjudice des dispositions visées à l’article D.68 du Code de l’Environnement, l’accusé de réception de la demande complète de permis ou de certificat d’urbanisme n° 2 précise si elle nécessite ou non :
1° l’avis du fonctionnaire délégué ;
2° l’avis du collège communal ;
3° les mesures particulières de publicité ;
4° l’avis des services ou commissions dont la consultation est demandée ainsi que les délais y afférents ;
5° le délai dans lequel la décision du collège communal ou du fonctionnaire délégué est envoyée.
2- L’accusé de réception mentionne que le délai visé au 5° est prorogé du délai utilisé pour l’obtention de l’accord définitif relatif à la voirie communale et le cas échéant, de l’adoption de l’arrêté relatif au plan d’alignement ou en cas
de mesures particulières de publicité du 16 juillet au 15 août ou du 24 décembre au 1er janvier ou lorsque le dernier jour de l’enquête ou de la période de consultation est un samedi, dimanche ou jour férié.
3- L’accusé de réception mentionne aussi que le délai visé au 5° peut être prorogé de 30 jours par le collège communal ou le fonctionnaire délégué
4- L’accusé de réception délivré par le collège communal reproduit l’article D.IV.47.
(CoDT, art. Art. D.IV.34)
4. Demande d’avis
PERMIS DELIVRE PAR LE COLLEGE COMMUNAL
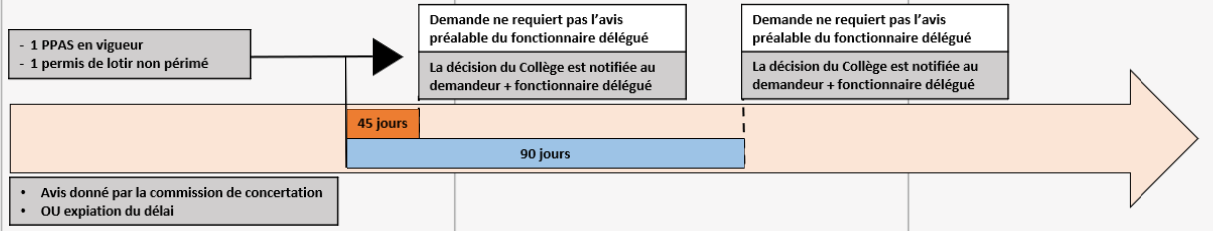
a. Le collège communal statue sans avis préalable du fonctionnaire délégué, s
1- s’il existe pour le territoire où sont entièrement projetés les actes et travaux soit :
1° une commission communale et
- soit un schéma de développement pluricommunal
- soit un schéma de développement communal
- soit un schéma de développement pluricommunal et un schéma de développement communal qui a partiellement cessé de produire ses effets conformément à l’article D.II.17, § 2, alinéa 2, et
- que ce ou ces schémas couvrent tout le territoire communal

A l’issue d’un délai de quatre ans à dater de l’entrée en vigueur du Code, le collège statue conformément à l’article D.IV.16 (cf ci-après) si un guide communal d’urbanisme comportant au minimum les éléments visés à l’article D.III.2, § 1 er , 1° et 2°, n’a pas été approuvé ou réputé approuvé
2° un schéma d’orientation local ;
3° un permis d’urbanisation non périmé
2- lorsque la demande de permis porte sur les actes et travaux soit :
1° situés entièrement dans une zone d’enjeu communal
2° visés à l’article D.IV.4, alinéa 1er , 2°, 6°, 11° à 15°, ou d’impact limité arrêtés par le Gouvernement.
Le collège communal peut, dans les hypothèses visées aux points 1- et 2- solliciter l’avis facultatif du fonctionnaire délégué (CoDT, art. D.IV.15)
b. Le collège communal statue sur avis préalable du fonctionnaire délégué :
1° dans les cas non visés à l’article D.IV.15 ;
2° dans les cas visés à l’article D.IV.15, alinéas 1er
et 2, 1°, lorsque la demande implique un ou plusieurs écarts par rapport aux schémas, à la carte
d’affectation des sols, aux guides d’urbanisme ou au permis d’urbanisation
3° dans les cas visés à l’article D.IV.15, alinéa 2, 2°, lorsque la demande implique un ou plusieurs écarts par rapport à la carte d’affectation des sols ou au guide régional d’urbanisme.
Toutefois, le collège communal peut refuser le permis sans solliciter l’avis du fonctionnaire délégué
TOUS PERMIS
a. La demande de permis ou de certificat d’urbanisme n° 2 requiert, pour la région de langue française, l’avis de la commission royale des monuments, sites et fouilles visée à l’article 187, alinéa 1 er , 3°, du Code wallon du Patrimoine lorsque la demande porte sur des actes et travaux relatifs à un bien immobilier inscrit sur la liste de sauvegarde, classé ou soumis provisoirement aux effets de classement, situé dans une zone de protection ou localisé dans un site repris à l’inventaire
du patrimoine archéologique en vertu du même Code,
EXCEPTION
lorsque cet avis a été sollicité sur la même demande dans le cadre d’un certificat de patrimoine préalable
b. Le Gouvernement détermine les cas où la consultation d’un service ou d’une commission est
obligatoire en tenant compte de la situation du projet et de ses spécificités (CoDT, art. D.IV.35)
Attention: The internal data of table “1959” is corrupted!
EXCEPTION
Toutefois la consultation n’est pas obligatoire lorsque l’instance ou le service à consulter est le demandeur du permis ou du certificat d’urbanisme n° 2 ((CoDT, art. R.IV.35-1)
Outre les avis obligatoires, le collège communal, le fonctionnaire délégu et le Gouvernement peuvent solliciter l’avis des services ou commissions qu’ils jugent utile de
Consulter (CoDT, art. D.IV.35)
1- Simultanément à l’envoi de l’accusé de réception de la demande complète, selon le cas, le collège communal ou le fonctionnaire délégué adresse aux services et commissions visés à l’article D.IV.35 une demande d’avis accompagnée d’un exemplaire de la demande de permis
Attention: The internal data of table “1961” is corrupted!
2- a- Les services ou commissions visés à l’article D.IV.35 transmettent leur avis dans les trente jours de l’envoi de la demande de l’autorité compétente ; passé ce délai, l’avis est réputé favorable
b- L’avis du Service Incendie est transmis dans les quarante-cinq jours de l’envoi de la demande de l’autorité compétente ; passé ce délai, l’avis est réputé favorable.
Attention: The internal data of table “1962” is corrupted!
 Lorsque la demande de permis ou de certificat d’urbanisme n° 2 comporte une demande de création, de modification ou de suppression de la voirie communale,.
l’autorité chargée de l’instruction de la demande soumet,
– au stade de la complétude de la demande de permis ou de certificat d’urbanisme n° 2 ou
– à tout moment qu’elle juge utile,
la demande de création, de modification ou de suppression de la voirie communale à la procédure prévue aux articles 7 et suivants du décret du 6 février 2014 relatif à la voirie communale
1- Lorsque la demande de permis ou de certificat d’urbanisme n° 2 comporte une demande de création, de modification ou de suppression de la v
oirie communale nécessitant une modification du plan d’alignement, l’autorité chargée de l’instruction de la demande envoie au collège communal,
–au stade de la complétude de la demande de permis ou de certificat d’urbanisme n° 2 ou
– à tout moment qu’elle juge utile,
la demande de création, de modification ou de suppression de la voirie communale et le projet
de plan d’alignement élaboré par le demandeur, conformément aux articles 21 et suivants du décret du 6 février 2014 relatif à la voirie communale.
2- Dans ces cas, les délais d’instruction de la demande de permis ou de certificat d’urbanisme n° 2 sont prorogés du délai utilisé pour l’obtention de la décision définitive relative à la voirie communale et, le cas échéant, à l’arrêté relatif au
plan d’alignement.
à La décision octroyant ou refusant le permis ou le certificat d’urbanisme n° 2 est postérieure à la décision définitive relative à la voirie communale et, le cas échéant, à l’arrêté relatif au plan d’alignement.
3- Lorsque la demande de permis ou de certificat d’urbanisme n° 2 est soumise à enquête publique ou à annonce de projet, le collège communal organise une enquête publique unique conforme aux articles D.VIII.7 et suivants pour la demande de permis ou de certificat d’urbanisme n° 2,
pour la demande relative à la voirie communale ainsi que, le cas échéant, pour le projet de plan d’alignement.
La durée de l’enquête publique unique correspond à la durée maximale requise par les différentes procédures concernées (CoDT, art. D.IV.41)
 Pour la région de langue française, toute demande de permis ou de certificat d’urbanisme n° 2 relative
- soit à un monument inscrit sur la liste de sauvegarde, classé ou soumis provisoirement aux effets du classement en vertu de l’article 208 du Code wallon du Patrimoine
- soit à un bien figurant sur la liste du patrimoine exceptionnel visée à l’article 187, 12°, du même Code, est accompagnée du certificat de patrimoine selon les modalités fixées par le Code wallon du Patrimoine (CoDT, art. D.IV.44)
 Hébergements de loisirs
Attention: The internal data of table “1963” is corrupted!
Pour les projets dont la superficie, calculée conformément à l’arrêté du Gouvernement du 4 juillet 2002 arrêtant la liste des projets soumis à étude d’incidences et des installations et activités
2° classées, est supérieure à 5 ha et qui sont situés en zone d’habitat ou d’habitat à caractère rural, l’octroi du permis est subordonné à l’approbation par le Gouvernement d’un schéma d’orientation local couvrant tout ou partie de la zone concernée, s’il concerne :
1° un village de vacances
2° un parc résidentiel de week-end
3° un camping touristique au sens du Code wallon du tourisme ;
4° un terrain de caravanage au sens du décret du 4
mars 1991 relatif aux conditions d’exploitation des terrains de caravanage
5° un terrain de camping au sens de l’article 1er du décret du Conseil de la Communauté germanophone du 9 mai 1994 sur les campings et terrains de camping.
- Toute demande de permis comporte
- soit une notice d’évaluation des incidences sur l’environnement
- soit une étude d’incidences sur l’environnement (Code de l’Environnement, art. D.62,§1er)
PROJETS SOUMIS D’OFFICE A L’EVALUATION DES INCIDENCES SUR L’ENVIRONNEMENT
= les projets visés à l'annexe II du Code de l’Environnement
projets qui, en raison de leur nature, de leurs dimensions ou de leur localisation, sont soumis à l'évaluation des incidences sur l'environnement, compte tenu des critères de sélection pertinents visés à l'annexe III
Le Gouvernement arrête la liste (Code de l’Environnement, art. 64,§2)
Qu'il s'agisse de
–la notice d'évaluation des incidences sur l'environnement ou
–de l'étude d'incidences sur l'environnement,
celle-ci identifie, décrit et évalue de manière appropriée, en fonction de chaque cas particulier, les incidences directes et indirectes d'un projet sur les facteurs suivants :
a) la population et la santé humaine;
b) la biodiversité, en accordant une attention particulière aux espèces et aux habitats protégés au titre de la directive 92/43/CEE et de la directive 2009/147/CE;
c) les terres, le sol, le sous-sol, l'eau, l'air, le bruit, les vibrations, la mobilité, l'énergie et le climat;
d) les biens matériels, le patrimoine culturel et le paysage;
e) l'interaction entre les facteurs visés aux points a) à d)
Les incidences, visées au paragraphe 2, sur les facteurs y énoncés englobent les incidences susceptibles de résulter de la vulnérabilité du projet aux risques d'accidents majeurs et/ou de catastrophes pertinents pour le projet concerné.(Code de l’Environnement, art. D.62, §2 et §3)
àLa délivrance de tout permis pour des projets susceptibles d'avoir des incidences notables sur l'environnement, notamment en raison de leur nature, de leurs dimensions ou de leur localisation est subordonnée à la mise en oeuvre d'une évaluation de leurs incidences sur l'environnement prévue par le présent
-
- Etude d’incidences
- Lorsqu’une demande de permis est relative à un projet non visés par l’article D64, § 1er, l’autorité chargée d’apprécier le caractère complet ou recevable du dossier de demande détermine, au vu notamment de la notice et en tenant compte des critères de sélection pertinents visés à l’annexe III si le projet est susceptible d’avoir des incidences notables sur l’environnemet
L’autorité visée à l’alinéa 1er prend sa décision d’imposer ou de ne pas imposer d’étude d’incidences
- sur base des informations fournies par le demandeur, conformément à l’article D66, § 2
- et en tenant compte, le cas échéant, des résultats des vérifications préliminaires ou des évaluations des incidences sur l’environnement réalisées en vertu d’autres dispositions que celles du présent Code (Code de l’Environnement, art. 65,§1er
PROCEDURE
1- L’autorité chargée d’apprécier le caractère complet ou recevable du dossier de demande, suivant le cas :
1° déclare la demande irrecevable ou incomplète
- conformément aux conditions et suivant les modalités fixées par les lois, décrets et règlements visés à l’article D.49, ou
- lorsque la demande ne contient pas les éléments lui permettant d’examiner,
- au vu notamment de la notice et
- en tenant compte des critères de sélection pertinents visés à l’annexe III, si le projet est susceptible d’avoir des incidences notables sur l’environnement;
2° déclare que le projet est susceptible d’avoir des incidences notables sur l’environnement et ordonne la réalisation d’une étude d’incidences sur l’environnement;
3° décide, dans les conditions et suivant les modalités fixées par les lois, décrets
2° déclare que le projet est susceptible d’avoir des incidences notables sur l’environnement et ordonne la réalisation d’une étude d’incidences sur l’environnement;
3° décide, dans les conditions et suivant les modalités fixées par les lois, décrets règlements visés à l’article D.49, que la demande est complète ou recevable et que le projet n’est pas susceptible d’avoir des incidences notables sur l’environnement.
2- L’autorité chargée d’apprécier le caractère complet ou recevable du dossier de demande envoie sa décision
- au demandeur de permis et
- s’il y a lieu et en y joignant les compléments éventuels à verser au dossier, la commune auprès de laquelle le dossier de demande de permis a été introduit et
- à l’autorité compétente au sens de l’article D.6, 2°
dans le même délai que les lois, décrets et règlements visés à l’article D.49, lui impartissent pour apprécier le caractère complet ou recevable du dossier de demande ou, à défaut, dans un délai de quinze jours à dater du jour où elle a reçu le dossier de demande de permis.

Le demandeur est tenu de déposer une nouvelle demande de permis accompagnée de l’étude d’incidences. La procédure d’instruction du dossier est poursuivie conformément aux lois, décrets et règlements visés à l’article D.49
→ à l’autorité compétente au sens de l’article D.6, 2°, statue explicitement sur la nécessité qu’il y avait ou non de réaliser une étude d’incidences et, dans l’affirmative, refuse le permis demandé (Code de l’environnement, art. D.65, §3, dern al)
3- Lorsque l’autorité déclare que le projet est susceptible d’avoir des incidences notables sur l’environnement et ordonne la réalisation d’une étude d’incidences, le demandeur de permis peut adresser une demande de reconsidération à l’autorité chargée d’apprécier le caractère complet ou recevable du dossier de demande.
A peine d’irrecevabilité, la demande :
1° est écrite et motivée;
2°parvient simultanément à
–l’autorité chargée d’apprécier le caractère complet ou recevable du dossier et– le cas échéant, à la commune auprès de laquelle le dossier de demande de permis a été introduit et– à l’autorité compétente au sens de l’article D.6, 2°, au plus tard le dixième jour à dater de la réception par le demandeur de permis de la décision imposant la réalisation d’une étude d’incidences.
Réformant le cas échéant en tout ou partie sa première décision, l’autorité chargée d’apprécier le caractère complet ou recevable du dossier prend une décision conformément au 2° ou au 3° de l’alinéa 1er du § 2 du présent article
Elle envoie sa décision au demandeur de permis et, s’il y a lieu et en y joignant les compléments éventuels à verser au dossier, à la commune et à l’autorité compétente au sens de l’article D.6, 2°, dans un délai de trente jours à dater du jour où elle a reçu la demande de reconsidération.
-
ØDans le cas visé au 2° de l’alinéa 1er du § 2 du présent article, le demandeur est tenu de déposer une nouvelle demande de permis accompagnée de l’étude d’incidences.
-
Dans le cas visé au 3° de l’alinéa 1er du § 2 du présent article, le demandeur peut déposer à nouveau sa demande de permis en y joignant la décision et le montant perçu au titre de frais de dossier lui est restitué.
-
→ A défaut d’envoi de la décision dans le délai visé à l’alinéa 4 du présent paragraphe, le demandeur peut déposer à nouveau sa demande de permis et le montant perçu au titre de frais de dossier lui est restitué
4- La décision d’imposer ou non une étude d’incidences est mise à la disposition du public conformément
– au chapitre III du Titre Ier du présent Code ou,
–le cas échéant, selon les modalités prévues par les lois, décrets et règlements dont relève l’autorisation visée à l’article D.49.
4- La décision d’imposer ou non une étude d’incidences est mise à la disposition du public conformément
– au chapitre III du Titre Ier du présent Code ou,
–le cas échéant, selon les modalités prévues par les lois, décrets et règlements dont relève l’autorisation visée à l’article D.49.
Sauf disposition contraire, tout envoi visé au présent article se fait :
1° soit par lettre recommandée à la poste avec accusé de réception;
2° soit par le recours à toute formule similaire permettant de donner date certaine à l’envoi et à la réception de l’acte, quel que soit le service de distribution du courrier utilisé;
3° soit par le dépôt de l’acte contre récépissé.
(…)
-L’envoi doit se faire au plus tard le jour de l’échéance.
-Le jour de la réception de l’acte qui est le point de départ n’y est pas inclus.
-Le jour de l’échéance est compté dans le délai. Toutefois, lorsque ce jour est un samedi, un dimanche ou un jour férié légal, le jour de l’échéance est reporté au jour ouvrable suivant (Code de l’Environnement, art. D. 65)
2- Le demandeur prépare et présente une étude d’incidences qui comporte au minimum les informations suivantes :
1° une description du projet, et, le cas échéant, des travaux de démolition comportant des informations relatives à son site d’implantation, à sa conception, à ses dimensions et à ses caractéristiques pertinentes;
2° une description des incidences notables probables du projet sur l’environnement;
3° une description des caractéristiques du projet et/ou des mesures envisagées pour éviter, prévenir ou réduire les incidences négatives notables probables sur l’environnement, et si possible, compenser les effets négatifs notables probables sur l’environnement;
4° une description des solutions de substitution raisonnables qui ont été examinées par le demandeur, en fonction du projet et de ses caractéristiques spécifiques, et une indication des principales raisons du choix de ce dernier, eu égard aux effets du projet sur l’environnement;
5° un résumé non technique des points 1° à 4° mentionnés ci-dessus;
6° toute information supplémentaire précisée par le Gouvernement, en fonction des caractéristiques spécifiques d’un projet ou d’un type de projets particulier et des éléments de l’environnement sur lesquels une incidence pourrait se produire.
 Mydeed Luxembourg
 Mydeed International
 Mydeed Belgique
 Mydeed France
 Mydeed Suisse




 Un acte juridique unilatéral du vendeur (posé à la suite d’une évaluation favorable de la solvabilité de l’acquéreur) qui ne se rattache pas directement au contrat de vente.
 La perception doit se faire sur le montant du prix évalué par les parties qui aurait été stipulé S’il avait été fixé dès le début de manière définitive.
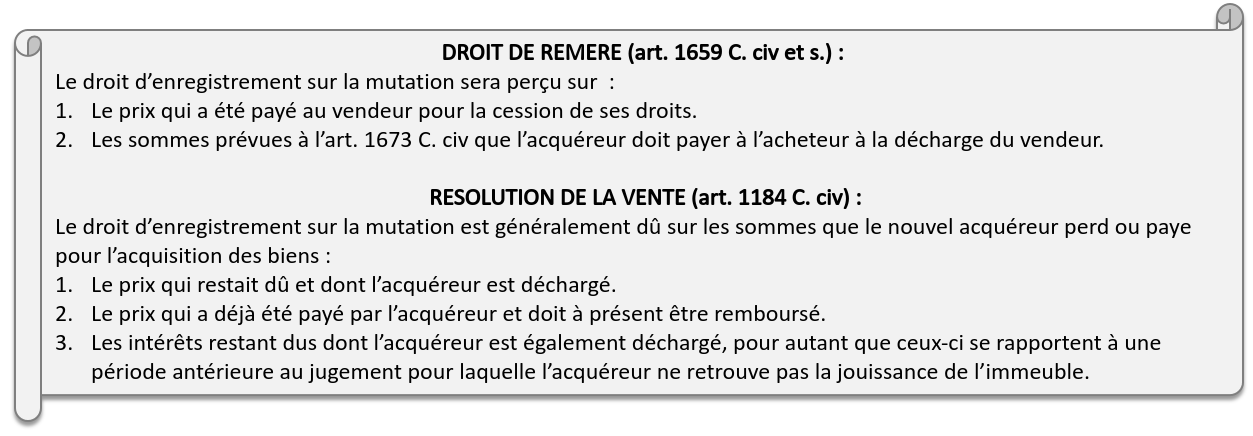
 Le droit d’enregistrement n’est dû que sur le prix à payer au vendeur.













 Lorsque la demande de permis com-
 Lorsque la demande de permis porte sur



 -1 Construction, reconstruction, transforma-tion et/ou placement d’une installation fixe
 -3 –a Modification de la destination ou de l’utilisation d’un bien bâti et/ou modification du nombre de logementsLe dossier de demande relatif à ce type d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -4 Placement de dispositif de publicité
 -5 Utilisation d’un terrain pour le dépôt, pour le stationnement de véhicules et pour le placement d’installations mobilesLe dossier de demande relatif à l’un de ces types d’actes comprend les documents communs visés ci-dessus et les documents spécifiques suivants
 -7-a Aménager un espace vert soumis à permis d’urbanisme
 -11 Dispositions particulières applicables aux demandes de permis concernant un bien classé ou inscrit sur la liste de sauvegarde ou en cours de classement ou d’inscription
 Les nouveaux États seront eux aussi liés par ce texte, qui fait partie de l’« acquis communautaire »

 la clause d’excep-tion de l’article 4 paragraphe 3, du Règlement Rome I peut conduire à un résultat différent si le contrat présente des liens manifes-tement plus étroits avec un autre pays


 Le litige concerne la matière civile tant qu’il ne comporte pas « l’intervention d’une autorité publique qui a agi dans l’exercice de la puissance publique » (CJCE, 21 avril 1993, C-172/91, Sonntag, Rec., 1993, p. I-1963, point 20)
 EXCEPTIONLa règle sur la litispendance n’est pas applicable lorsque la succession est réglée par des autorités non judiciaires, telles que des notaires.➔ « on ne peut exclure qu’une transaction extrajudiciaire à l’amiable et une procédure judiciaire ayant trait à la même succession ou deux transactions extrajudiciaires à l’amiable ayant trait à la même succession puissent être engagées parallèlement dans différents États membres » (considérant 36)➔ Dans ce cas, à défaut d’un accord entre les parties concernées, la compétence pour trancher le conflit appartient aux juridictions désignées par le Règlement

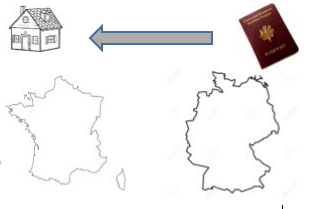
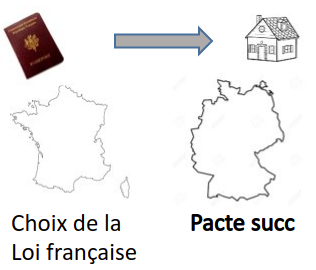
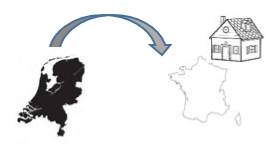
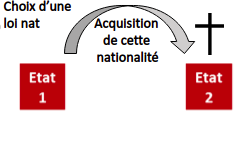
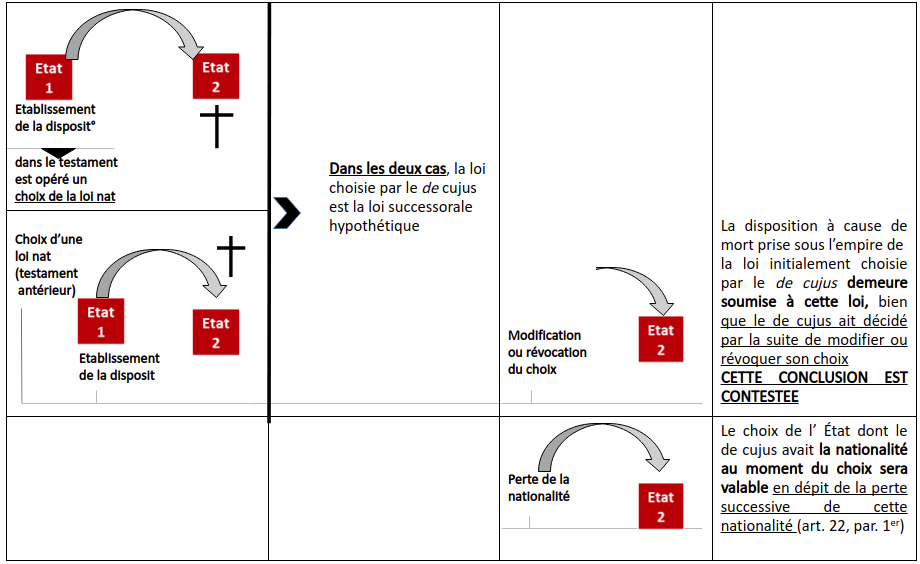
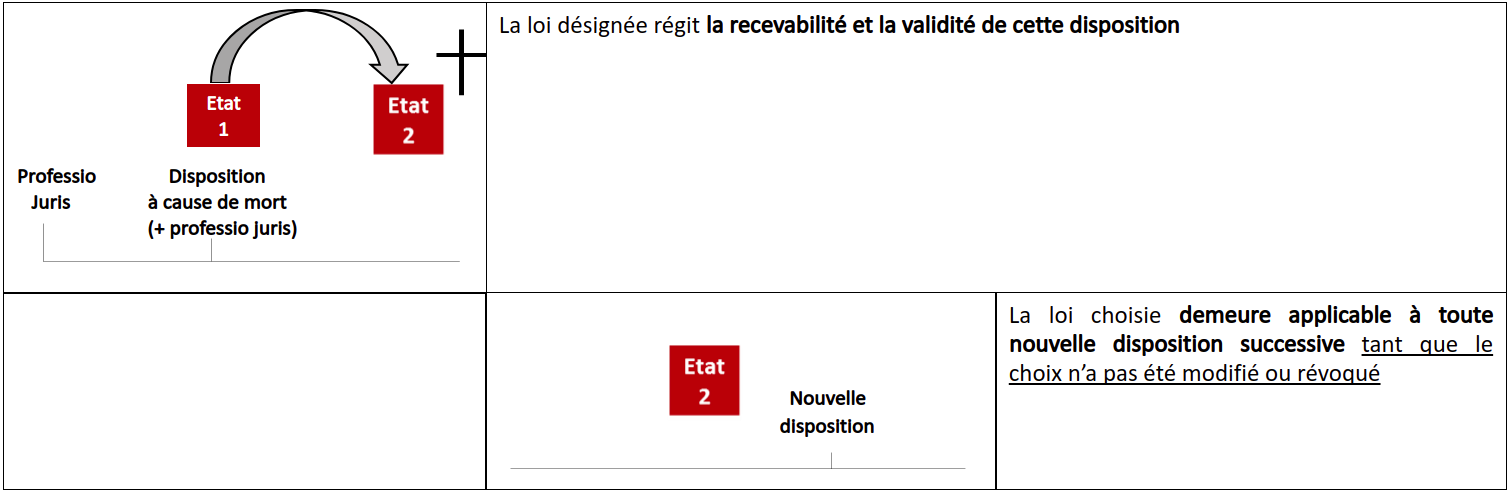
 Loi personnelle du de cujus
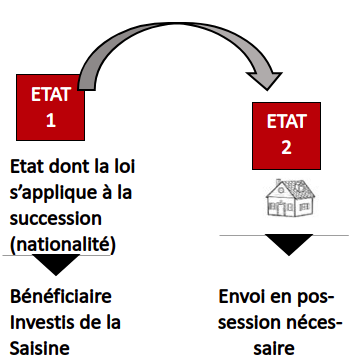
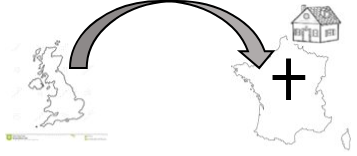
 certains droits régionaux (derechos forales) du Nord de l’Espagne(fueros de Navarre et de la province basque d’Ayala)
 les Grecs musulmans de Thrace en Grèce

 Le juge a le droit de vérifier

 Voy. l’Annexe II du Règlement d’exécution n° 1329/2014 de la Commission du 9 décembre 2014, qui comprend le formulaire II


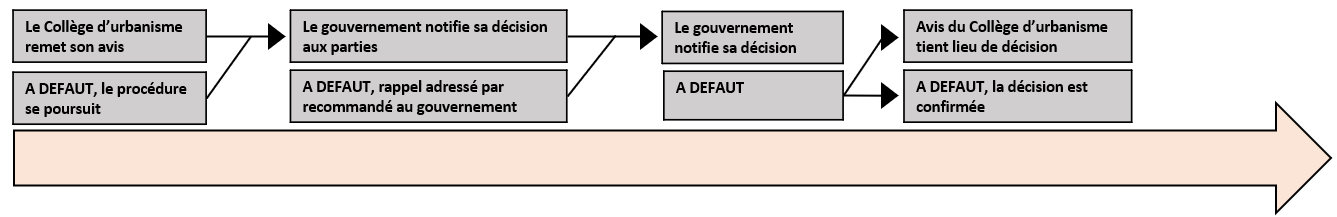
 Ex:un héritier ou bénéficiaire sollicite la délivrance d’un certificat successoral européen →